Siamo un popolo di liberisti o invochiamo l’intervento dello stato in economia? Nei dati sul posizionamento dei partiti e sul voto degli elettori negli ultimi 25 anni nessuna delle due posizioni ha l’egemonia. Neanche la polarizzazione appare in crescita.
La dialettica stato-mercato
Da più di trent’anni l’economia italiana si trova arenata nelle secche della stagnazione o della crescita “zero virgola”. Per uscirne, alcuni ritengono opportuno ampliare l’intervento pubblico nell’economia; altri pensano invece che sia preferibile lasciare maggiore spazio al mercato come meccanismo di allocazione delle risorse. La dialettica stato-mercato ce la ritroveremo sul tavolo della prossima campagna elettorale. Guardiamo allora alla storia recente per vedere quante tracce di stato e quante di mercato si ritrovano nel posizionamento dei partiti politici e nelle scelte degli elettori.
Partire dai dati
L’indagine “Chapel Hill” riporta, per vari paesi e anni (1999, 2002, 2006, 2010, 2014, 2019, 2024), alcune misure di posizionamento dei partiti politici su diversi temi in base al parere di esperti di scienza della politica. Per l’Italia sono in media undici esperti all’anno.
In tema di intervento pubblico nell’economia, un posizionamento vicino a 0 indica che un certo partito in un certo anno è ritenuto estremamente a favore dell’intervento pubblico (perché, per esempio, propone elevata spesa pubblica, elevata tassazione, forte regolamentazione, alta presenza pubblica nel capitale delle imprese e così via; per semplicità: statalismo). Per contro, un punteggio vicino a 10 indica consenso tra gli esperti su un posizionamento molto forte in favore di uno stato minimo, di privatizzazioni massicce, e così via (per semplicità: liberismo). Qualche esempio: i primi due partiti più statalisti sono Rifondazione comunista nel 2014 (posizionamento pari a 0,1) e il Partito dei comunisti italiani nel 2006 (0,4); per contro, i più liberisti sono la Lega Nord nel 1999 (8,3) e la Lista Bonino, sempre nel 1999 (8,2).
Pesando i dati sul posizionamento con le quote di voto è possibile ottenere una misura sintetica (indicatore “mercato”, nell’intervallo 0-10) di quanta propensione al mercato c’è nei dati di voto, sintetizzando così sia l’offerta partitica, sia la domanda degli elettori. Valori contenuti indicano statalismo, valori elevati liberismo.
Una partita finita in pareggio
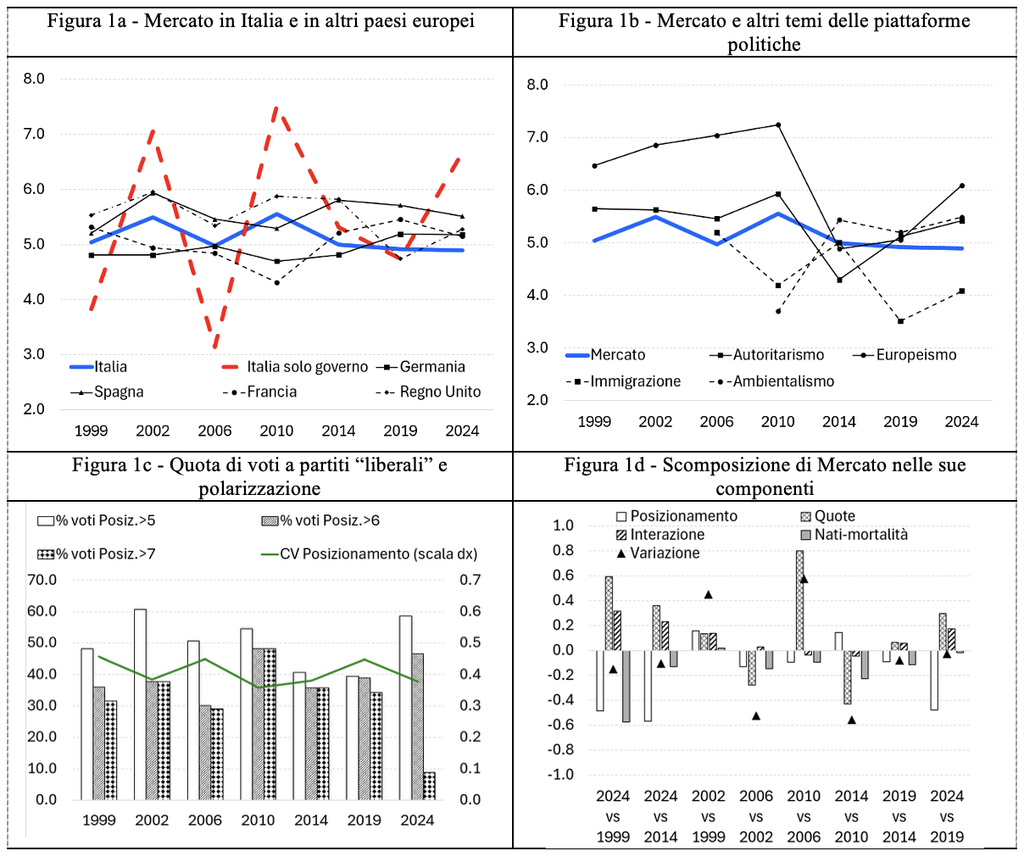
Negli ultimi 25 anni la partita tra stato e mercato è finita sostanzialmente in pareggio, con un valore medio dell’indicatore “mercato” pari a 5,1 (figura 1a). Ci sono state oscillazioni comprese tra un massimo di 5,6 nel 2010 e un minimo di 4,9 nel 2019 e nel 2024. Negli ultimi 15 anni si è avuto un lieve calo del liberismo. Un andamento debolmente ciclico con un range piuttosto contenuto ha caratterizzato anche altri paesi europei di dimensioni simili all’Italia, quali Germania, Spagna, Francia e Regno Unito. La stessa figura mostra anche che l’indicatore riferito al sottoinsieme dei partiti di governo mostra oscillazioni più marcate con, in generale, picchi in corrispondenza dei governi di centrodestra e gole per i governi di centrosinistra.
L’andamento piuttosto piatto di “mercato” lungo l’orizzonte di analisi non dipende dal fatto che le scelte di partiti ed elettori siano in generale poco mobili. Se guardiamo ad altri aspetti delle piattaforme politiche, infatti, troviamo andamenti più mossi. La figura 1b riporta “mercato” insieme ad altri indicatori analoghi riferiti a “autoritarismo”, “europeismo”, “immigrazione” (crescente nel favore per gli immigrati), “ambientalismo”. Per alcune di queste dimensioni si osservano maggiore variabilità e tendenze chiare: il calo di “europeismo” e “immigrazione”, la crescita di “ambientalismo”.
Figura 1 – Stato e mercato nei dati Chapel Hill
Liberismo di maggio(mino)ranza?
Un modo complementare per guardare all’evoluzione della dialettica stato-mercato è chiedersi se e in che anni il favore per il mercato sia stato maggioranza nel paese. La quota di voto riferita a partiti con un posizionamento favorevole al mercato (ovvero, in una scala 0-10, strettamente maggiore di 5) supera il 50 per cento in quattro anni su sette (figura 1c), segnalando anche da questo punto di vista un sostanziale pareggio e una certa ciclicità. La stessa figura riporta la quota di voto riferita a partiti con un forte o fortissimo favore per il mercato (rispettivamente: indice maggiore di 6, 77° percentile, e indice maggiore di 7, 85° percentile). In nessuno degli anni considerati un forte favore per il mercato ha superato la metà dei voti; la coda destra della distribuzione, quella relativa a un fortissimo atteggiamento liberista, è in calo dal 2010. Il grafico riporta anche l’andamento di una misura di eterogeneità tra partiti riguardo al posizionamento lungo l’asse statalismo-liberismo (data dal coefficiente di variazione): la linea oscilla ma, nel complesso del periodo, non segnala una tendenza alla polarizzazione.
Dentro l’indicatore “mercato”
Le variazioni di “mercato” tra due anni distinti sintetizzano diversi elementi: partiti che cambiano posizione, elettori che cambiano partito, partiti che entrano nell’arena politica e altri che ne escono. Più precisamente, si possono enucleare quattro componenti: (a) per date quote di voto nell’anno iniziale, i partiti cambiano posizionamento (componente “posizionamento”); (b) per dato posizionamento iniziale, gli elettori modificano le loro scelte (componente “quote”); (c) l’interazione dei due elementi precedenti (componente “interazione”). Per esempio: se, tra l’anno iniziale e quello finale, il voto si sposta verso partiti che diventano più liberisti, allora “mercato” cresce; (d) occorre infine tenere conto che tra l’anno iniziale e quello finale alcuni nuovi partiti (con un loro posizionamento e loro quote di voto) entrano nel mercato della politica, mentre altri ne escono (componente “nati-mortalità”).
La figura 1d mostra la scomposizione contabile delle variazioni di “mercato” nelle quattro componenti sopra descritte. La sostanziale stabilità dell’indicatore tra il 1999 e il 2024 è il risultato di forze contrapposte. Si è avuto un contributo negativo sia della componente “posizionamento” (è diminuito il grado di liberismo dei partiti presenti nei due periodi) sia di quella “nati-mortalità” (sono entrati partiti più avversi al mercato di quelli che ne sono usciti, tenuto conto dei voti). Per contro, le componenti “quote” e “interazione” hanno contribuito positivamente: gli elettori si sono spostati verso partiti già inizialmente più liberisti o divenuti tali nel periodo). Guardando al decennio più recente 2014-2024, la scomposizione offre un quadro qualitativamente simile, con contributi positivi provenienti sempre dalle componenti “quote” e “interazione”.
Avvertenze per l’uso
I dati di posizionamento e di voto non segnalano negli ultimi 25 anni alcuna egemonia né statalista né (neo)liberista. Il pendolo tra stato e mercato ha sì oscillato ma in misura contenuta; i governi di centrodestra e centrosinistra hanno occupano posizioni molto diverse sull’asse stato-mercato. A differenza di quanto potrebbe suggerire il senso comune, i dati non mostrano evidenti fenomeni di crescente polarizzazione. Un esercizio di scomposizione sugli ultimi 25 anni e sull’ultimo decennio segnala sia lo spostamento dei partiti verso lo statalismo, sia l’ingresso sul mercato di partiti più statalisti di quelli che ne sono usciti; queste dinamiche sono state controbilanciate dallo spostamento dei voti verso partiti più liberisti.
Infine, un paio di necessarie note di cautela. Primo, nel momento del voto gli elettori scelgono non solo un certo posizionamento sull’intervento pubblico in economia ma anche il posizionamento su altre dimensioni; vi sono poi ulteriori determinanti della scelta sul se e sul chi votare. Pertanto, il voto a un certo partito rivela solo in parte le preferenze del cittadino per il posizionamento in politica economica di quel partito. Secondo, gli indicatori proposti riflettono il posizionamento dei partiti nella sola lettura degli esperti, senza riferimenti alle concrete azioni di politica economica che adottano effettivamente quando sono al governo.
Lavoce è di tutti: sostienila!
Lavoce.info non ospita pubblicità e, a differenza di molti altri siti di informazione, l’accesso ai nostri articoli è completamente gratuito. L’impegno dei redattori è volontario, ma le donazioni sono fondamentali per sostenere i costi del nostro sito. Il tuo contributo rafforzerebbe la nostra indipendenza e ci aiuterebbe a migliorare la nostra offerta di informazione libera, professionale e gratuita. Grazie del tuo aiuto!
 Professore ordinario di economia all'Università di Bologna. Laureato in Economia politica all'Università Bocconi, ha conseguito il dottorato di ricerca in Metodologia statistica per la ricerca scientifica presso l'Università di Bologna. In passato ha lavorato in consulenza, come economista della Banca d'Italia e ha insegnato all’Università di Padova. I suoi principali interessi di ricerca riguardano le politiche per lo sviluppo locale, l’economia del settore pubblico, l'economia industriale.
Savino
Siamo lontani da dove i Padri Costituenti ci volevano. Il ruolo dello Stato è stato azzerato negli ultimi 30-35 anni a discapito degli interessi dei cittadini e l’economia di mercato risente di pressioni lobbistiche inaccettabili, dedicate al solo profitto a rischio zero da parte della finanza e di molte cosiddette “libere” professioni, dove i capitali sono dei fessi. Occorre diffidare da quelli che si definiscono “liberali”, la cui concezione è peggio dei regimi totalitari, si pensi nel mondo a gente come Trump e Putin, fautori di idee liberiste che hanno disintegrato l’ordine globale.