Il governo valuta un conto di risparmio e investimento, che godrebbe di uno sconto fiscale. Ma il fisco da solo non toglie gli ostacoli indicati da chi tiene ferma la liquidità. L’esperienza dei Btp suggerisce che contano soprattutto fiducia e semplicità.
Gli ostacoli non rimossi
Il disegno di legge di bilancio approvato dal Consiglio dei ministri il 28 ottobre non contiene, per ora, il conto di risparmio e investimento (Sia) raccomandato dalla Commissione europea, di cui si è già discusso su questo sito. La partita resta però aperta in Parlamento, dove l’esame è in corso alla Camera. Il sottosegretario all’Economia, Federico Freni, a settembre si è detto d’accordo con il progetto «al 90 per cento», purché non apra buchi di gettito e serva a «smobilizzare il risparmio della signora Maria», non a spostare portafogli già investiti. Le tre proposte in campo, di Amf Italia, di Assonime con Borsa Italiana e di cinque associazioni dell’industria finanziaria (Abi, Ania, Assogestioni, Assoreti e Aipb), si distinguono soprattutto per il trattamento fiscale.
I dati, però, suggeriscono che il dibattito si concentra sulla leva meno decisiva. Il risparmio fermo esiste ed è in larga parte nelle mani di chi non investe. Ma chi lo detiene dichiara di restare fuori dai mercati per paura del rischio e per sfiducia, due ostacoli che uno sconto fiscale non rimuove. Un incentivo può aiutare il conto a partire, ma se l’obiettivo è la signora Maria conta soprattutto come il Sia è costruito: sulla fiducia e sulla semplicità più che sulla generosità fiscale, come l’Italia ha già fatto, con successo, con i Btp per i piccoli risparmiatori.
I soldi ci sono
Secondo elaborazioni dell’autore sull’Indagine sui bilanci delle famiglie italiane della Banca d’Italia, ricondotta ai totali dei Conti distributivi della ricchezza, a fine 2022 le famiglie avevano circa 990 miliardi di euro di depositi oltre una riserva pari a sei mesi di reddito. Una quota compresa tra la metà e i due terzi di questa liquidità appartiene a famiglie senza azioni, fondi o gestioni, e l’indagine della Bce sulle aspettative dei consumatori non segnala, almeno fino al 2025, riduzioni della quota.
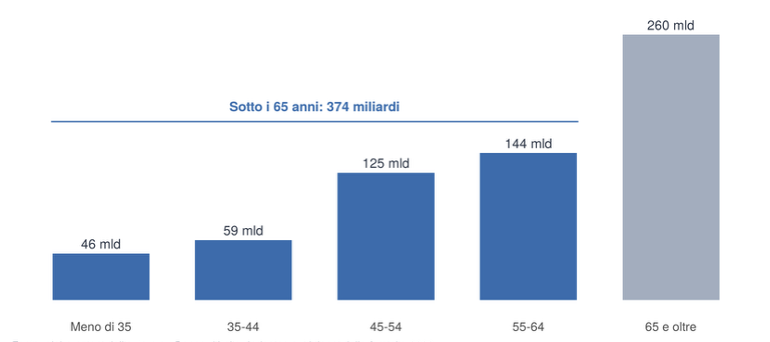
Non tutta questa liquidità è un bersaglio sensato. Delle somme accantonate da chi non investe, il 41 per cento appartiene a famiglie con capofamiglia oltre i 65 anni, per le quali tenere i risparmi sul conto o in Btp è spesso una scelta ragionevole. Ma le famiglie con capofamiglia sotto i 65 anni che non investono hanno fermi circa 374 miliardi di euro, per quasi tre quarti in mano a chi ha tra i 45 e i 64 anni (figura 1): risparmiatori con ancora dieci o vent’anni davanti prima della pensione. Con i conti correnti remunerati in media meno dello 0,4 per cento, anche un’inflazione al 2 per cento, l’obiettivo della Bce, costerebbe a quella somma circa 6 miliardi di potere d’acquisto l’anno; al ritmo di ottobre, il 5,5 per cento, circa 18. È a loro che il Sia dovrebbe parlare, e nel loro interesse.
Figura 1 – Liquidità oltre sei mesi di reddito delle famiglia che non investono, per età del capofamiglia (miliardi di euro, fine 2022)
Perché restano fermi
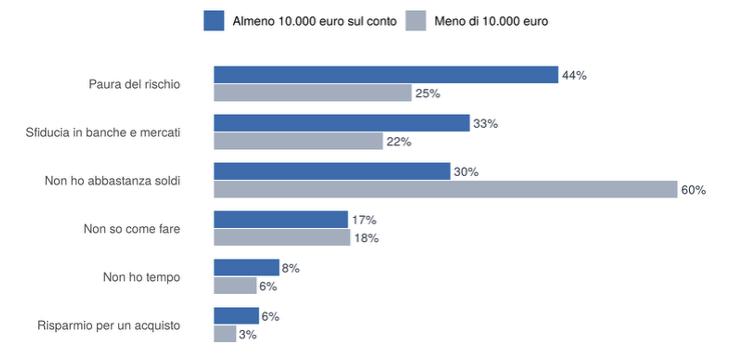
L’indagine della Bce chiede direttamente perché non si investe. Tra gli italiani senza azioni né fondi ma con almeno 10mila euro sul conto, il 44 per cento indica la paura del rischio, il 33 per cento la sfiducia verso banche e mercati e solo il 30 per cento la mancanza di soldi (figura 2). Appena il 12 per cento pensa di comprare azioni entro un anno, contro il 45 per cento di chi già investe. Tra i più giovani pesa anche il «non so come fare», mentre con l’età cresce la sfiducia.
Figura 2 – Motivi per cui non investono gli italiani senza azioni né fondi, per liquidità sul conto (% di risposte, più risposte possibili)
L’indagine non proponeva le tasse tra le risposte, e non può dunque escludere che contino. L’evidenza internazionale va però nella stessa direzione. In Danimarca, Chetty e coautori hanno stimato che circa l’85 per cento delle persone sono risparmiatori «passivi», che non reagiscono agli incentivi fiscali sul risparmio previdenziale: ogni corona di agevolazione aumentava il risparmio complessivo di appena un centesimo, perché chi reagiva si limitava a spostare soldi da un conto all’altro. Che sia per paura o per inerzia, chi non investe risponde poco al prezzo e molto a come il prodotto è costruito.
Lo sconto premia chi investe già
L’Italia lo ha già sperimentato. I Pir, introdotti nel 2017, esentano del tutto i rendimenti dopo cinque anni di detenzione. A fine 2022 li possedeva appena l’1,8 per cento delle famiglie, con una ricchezza netta mediana di 313mila euro, contro i 130mila di chi non investe. Hanno pesato anche i vincoli di composizione e di durata, ma resta il fatto che un’esenzione totale ha raggiunto soprattutto chi già investiva.
All’estero accade lo stesso. Nel Regno Unito, tra chi versa in un Isa, il conto di risparmio esentasse britannico, raggiunge il tetto annuo di 20mila sterline il 62,5 per cento di chi ne guadagna oltre 150mila, contro il 28,8 per cento del totale (dati Hmrc). In Svezia, il 70 per cento dello sgravio introdotto nel 2025 sul conto di investimento Isk è andato a chi aveva già grandi risparmi. Più il beneficio è generoso, più premia chi investe già. Il conto svedese, del resto, era diventato di massa ben prima dello sgravio, con quasi 3,8 milioni di titolari nel 2023, su circa 10,5 milioni di abitanti. Lì semplicità e convenienza sono andate insieme: un’imposta forfettaria sul valore del conto, senza plusvalenze né dividendi da dichiarare, che negli ultimi anni è valsa tra lo 0,4 e poco più dell’1 per cento del capitale l’anno: per un investimento azionario, di solito meno di quanto costerebbe l’imposta ordinaria del 30 per cento sui rendimenti. Conta quindi come e quando l’incentivo si usa: un trattamento semplice e conveniente fin dall’inizio ha aiutato il conto a diventare di massa, mentre lo sgravio aggiunto nel 2025, a conto ormai diffuso, è andato soprattutto a chi aveva già molto.
Un conto costruito sulla fiducia
I Btp destinati ai piccoli risparmiatori mostrano invece che cosa funziona. Tra il 2022 e il 2024 le famiglie hanno acquistato titoli di stato per 195 miliardi di euro, circa un terzo attraverso le emissioni dedicate, e la quota di quelle che li detiene è salita dal 6 al 15,5 per cento, come hanno mostrato Colabella, Nunnari e Spadafora su lavoce.info, anche se l’effetto di inclusione è stato limitato e la propensione ad acquistare cresce con istruzione e ricchezza. Gli incentivi non mancavano: rendimenti elevati, un premio fedeltà, l’aliquota del 12,5 per cento. Ma erano inseriti in un prodotto unico e comprensibile, garantito da un emittente di cui ci si fida e acquistabile in banca, all’ufficio postale o dall’home banking. Un conto investito in azioni non sarà mai sicuro come un Btp; fiducia, semplicità e canali, invece, si possono replicare. Tre scelte di disegno vanno in questa direzione.
Primo, un’opzione standard unica: un fondo diversificato, a basso costo e a ciclo di vita, cioè più investito in azioni per chi è lontano dalla pensione e più prudente man mano che si avvicina. Per rispondere alla sfiducia, il fondo andrebbe selezionato con una gara pubblica e vigilato su costi e risultati, invece di lasciare a ogni intermediario il proprio prodotto di casa. Un prodotto unico e riconoscibile risponde anche al «non so come fare»: chi non vuole scegliere tra decine di fondi non deve farlo. In Svezia la quota a capitalizzazione della pensione pubblica, per chi non sceglie, è investita in un fondo a ciclo di vita gestito da un ente pubblico, AP7, che raccoglie quasi sei milioni di risparmiatori; la Commissione europea ha proposto un percorso simile per l’opzione di base del prodotto pensionistico individuale paneuropeo (Pepp).
Secondo, il conto va portato dove i risparmiatori già sono: apertura dalla propria banca, dall’home banking o all’ufficio postale, come per i Btp, e versamenti mensili automatici anche di piccolo importo, che attenuano il timore di sbagliare il momento. Lo studio danese mostra che sono proprio i meccanismi automatici, più degli incentivi, a muovere i risparmiatori passivi. Banche e Poste distribuirebbero il prodotto, ma la garanzia della sua qualità verrebbe dalla selezione pubblica.
Terzo, un beneficio fiscale che si veda, ma semplice e contenuto. Come suggerisce il caso svedese, un incentivo chiaro aiuta il conto a partire. La raccomandazione europea chiede di riconoscere al Sia almeno il trattamento più favorevole già esistente, che in Italia è il 12,5 per cento dei titoli di stato. Si potrebbe partire da lì, con l’esenzione dei rendimenti sui primi 10mila euro, oppure adottare un’imposta forfettaria leggera sul valore del conto, come una delle opzioni proposte da Assonime e Borsa Italiana, che replicherebbe la semplicità dell’Isk, anche se si paga pure negli anni in perdita. In entrambi i casi servono un tetto ai versamenti, la tassazione delle plusvalenze sui titoli trasferiti nel conto e il divieto di cumulo con i Pir: così il beneficio resta visibile per chi parte da zero, costa poco ed evita di concentrare lo sconto su chi investe già.
Una scelta da fare ora
Il ministero ha posto la domanda giusta: il Sia attirerà risparmio nuovo senza costare gettito? Per saperlo servono dati che oggi nessuno raccoglie. Gli intermediari dovrebbero segnalare, per fasce di età e di ricchezza, se ogni versamento arriva da depositi, da investimenti trasferiti o da nuovo reddito, e dopo dodici mesi una verifica pubblica dovrebbe dire se il conto funziona. La raccomandazione europea chiede già di monitorare diffusione e costo fiscale; basterebbe aggiungere la provenienza dei fondi.
La risposta di fondo, però, non sta solo nell’aliquota. Chi tiene i soldi fermi ha bisogno anche di un prodotto di cui fidarsi, facile da capire e a portata di mano. Se il Sia entrerà nella manovra durante l’esame parlamentare, conviene quindi che il confronto non si fermi alla generosità fiscale e arrivi al disegno del prodotto: è lì che si decide se quei 374 miliardi resteranno dove sono.
Lavoce è di tutti: sostienila!
Lavoce.info non ospita pubblicità e, a differenza di molti altri siti di informazione, l’accesso ai nostri articoli è completamente gratuito. L’impegno dei redattori è volontario, ma le donazioni sono fondamentali per sostenere i costi del nostro sito. Il tuo contributo rafforzerebbe la nostra indipendenza e ci aiuterebbe a migliorare la nostra offerta di informazione libera, professionale e gratuita. Grazie del tuo aiuto!
Lascia un commento