Il ciclo di rialzi dei tassi dovrebbe portare a un raffreddamento dell’inflazione secondo i modelli Bce, al costo però di una recessione. I ritardi nella trasmissione degli impulsi monetari non consentirebbero, se necessari, tempestivi cambi di rotta.
Le azioni della Bce
Di fronte a tassi di inflazione estremamente elevati, la Banca centrale europea ha risposto avviando una politica di rialzo dei tassi di politica monetaria che, per rapidità e ampiezza, non ha precedenti nella pur breve storia dell’unione monetaria. Da luglio dello scorso anno, la Bce ha innalzato i tassi di 300 punti base, portando il tasso sui depositi overnight presso la banca centrale dal minimo storico di -0,50 per cento al 2,50 per cento. Un ulteriore nuovo rialzo di 50 punti base è previsto per la prossima riunione del Consiglio direttivo di marzo e i mercati attualmente prezzano altri due aumenti da almeno 25 punti base l’uno fino a giugno.
L’obiettivo dichiarato della eccezionale stretta monetaria è di ridurre le pressioni inflazionistiche di fondo ed evitare che il regime di elevata inflazione si radichi nelle attese degli operatori economici. Per raggiungere lo scopo, la banca centrale rende più oneroso il costo del credito a famiglie, imprese e governi, raffreddando in tal modo la domanda aggregata. Tuttavia, una quantificazione accurata dell’effetto delle misure restrittive adottate dalla Bce non è semplice, per diversi motivi. In primo luogo, le decisioni dei banchieri centrali non vengono prese in laboratorio, ma si inseriscono in un quadro economico in continua evoluzione, nel quale le condizioni tendono a mutare repentinamente a causa di fattori esogeni ed endogeni. Inoltre, è plausibile che le stime sviluppate in letteratura sulla rilevanza dei canali di trasmissione degli impulsi di politica monetaria non tengano adeguatamente in conto i cambiamenti che nel frattempo sono intervenuti sulla struttura economica: si pensi ad esempio a quanto è cambiato negli anni il ruolo delle banche nell’intermediazione finanziaria, o all’effetto su imprese e famiglie di molteplici fattori legati sia allo shock pandemico che a quello energetico. Infine, poiché l’unione monetaria europea è un costrutto relativamente recente, un elemento di incertezza ulteriore è dato dalla limitatezza delle serie storiche, che – a differenza di quelle degli Stati Uniti – non includono episodi inflattivi paragonabili a quello che stiamo vivendo.
Ciononostante, la Bce e i vari centri di ricerca che monitorano la congiuntura utilizzano costantemente una pluralità di modelli econometrici per stimare l’impatto delle decisioni di politica monetaria. È pertanto lecito domandarsi quale sia l’effetto stimato per questo ciclo di rialzo dei tassi nel suo complesso. Un esercizio relativamente semplice consiste nell’utilizzare le curve di risposta a impulso della crescita del Pil reale e dell’inflazione fornito da alcuni dei principali modelli econometrici della Bce a uno shock di politica monetaria.
L’esercizio
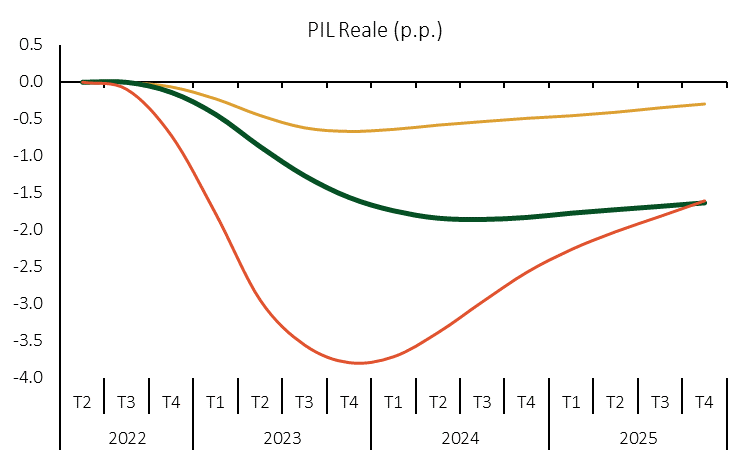
Più precisamente, l’esercizio ipotizza che ogni rialzo dei tassi effettuato da luglio 2022 a marzo 2023 sia da considerare uno shock esogeno di politica monetaria. Pur non essendo così nella realtà dei fatti, in quanto la politica monetaria reagisce – almeno in parte – endogenamente a shock esogeni, l’esercizio consente tuttavia di quantificare l’impatto sull’economia della politica monetaria al netto di ogni altro shock che potrebbe contestualmente verificarsi. Abbiamo considerato tre fra i principali modelli macroeconomici strutturali o semi-strutturali sviluppati dalla Bce, incluso in particolare il modello Ecb-Base, uno dei più utilizzati nel processo di realizzazione delle previsioni trimestrali dell’eurosistema. I risultati dell’esercizio sono riportati nei grafici 1 e 2.
Come si può osservare, l’effetto su inflazione e Pil reale varia notevolmente da modello a modello, ma in termini qualitativi tutti giungono alla medesima conclusione: la stretta monetaria è inevitabilmente deflattiva. In particolare, secondo il modello Ecb-Base, entro la fine dell’anno l’inflazione dell’area sarebbe inferiore di circa un punto percentuale rispetto a uno scenario a tassi fermi al livello di giugno 2022. Tuttavia, l’impatto sul Pil reale è ancor più marcato, con una perdita cumulata di circa 1,5 punti, che può arrivare fino a quasi 4 punti percentuali secondo il modello con gli impulsi più forti. Considerata la crescita relativamente modesta registrata dalle economie dell’area dell’euro nella seconda metà del 2022, tali numeri implicherebbero quasi certamente una lieve recessione per l’anno in corso.
Se poi ipotizziamo che la Bce non si fermi a marzo, ma continui a rialzare i tassi di interesse anche nel secondo trimestre, l’impatto su Pil e inflazione sarebbe ancor più marcato e prolungato.
Per via dei ritardi nella trasmissione degli impulsi di politica monetaria, gli effetti previsti da tutti i modelli avrebbero cominciato a manifestarsi a partire dal trimestre scorso, mentre un’accelerazione si verificherebbe da quello in corso. Ciò ha evidenti implicazioni in quanto per calibrare in maniera efficace il livello a cui portare i tassi di interesse, il Consiglio direttivo della Bce avrebbe bisogno di vederne l’impatto sull’economia, che però cominceranno a essere evidenti soltanto in un periodo successivo, quando probabilmente potrebbe essere troppo tardi per correggere il tiro, ove necessario.
In definitiva, nei prossimi mesi e trimestri vedremo gli effetti sull’economia europea della medicina somministrata dalla Bce e sapremo con maggior precisione se il dosaggio è stato scarso, eccessivo o – si spera – adeguato alla salute del paziente.
Grafico 1 – Impatto del rialzo dei tassi sull’inflazione, deviazione dallo scenario di base
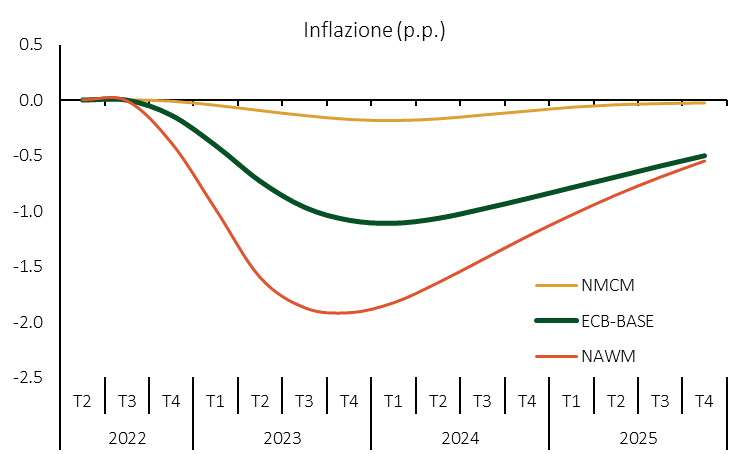
Grafico 2 – Impatto del rialzo dei tassi sul Pil reale, deviazione dallo scenario di base
Lavoce è di tutti: sostienila!
Lavoce.info non ospita pubblicità e, a differenza di molti altri siti di informazione, l’accesso ai nostri articoli è completamente gratuito. L’impegno dei redattori è volontario, ma le donazioni sono fondamentali per sostenere i costi del nostro sito. Il tuo contributo rafforzerebbe la nostra indipendenza e ci aiuterebbe a migliorare la nostra offerta di informazione libera, professionale e gratuita. Grazie del tuo aiuto!
Gabriele Serafini
Buongiorno. La ringrazio delle informazioni. Segnalo che il link all’interno dell’articolo, “principali modelli econometrici della Bce” non funziona. Sarebbe utile, in effetti, per approfondire la questione.
Cordiali saluti.
Gabriele Serafini
Piero
Ricordiamoci che l’obiettivo della BCE è un livello di inflazione tendenzialmente vicina al 2%, per molti anni abbiamo avuto percentuali inferiori, anche negative, quindi non vedo il motivo di alzare subito i tassi per ridurre l’attuale % . Se facciamo una media degli ultimi 10 anni siamo ancora abbondantemente sotto il livello del 2%.
Le ragioni dell’attuale politica monetaria sono di ordine politico, l’incremento dei tassi giova ai paesi meno indebitati, quindi, quest’ultimi potranno avere la crescita del PIL a danno dei paesi meridionali.
Solo la politica fiscale comune potrà salvare l’UEM.
Mi auguro che il governo italiano resista all’adesione al MES; nel caso avvenisse la BCE ridurrà i tassi; ciò sarà la conferma del ruolo del nostro paese ai margini dell’UE.