Che cosa sarebbe accaduto in Irlanda, a parità di altre condizioni, se non vi fosse stato quel fenomeno, non considerato nellarticolo di Alberto Bagnai, di bolla immobiliare innescatasi allinizio dellultimo decennio e implosa dal 2008 in avanti? Una possibile risposta è che la Repubblica dIrlanda, oggi, non avrebbe quasi conosciuto la crisi economica e finanziaria che invece ben conosce.
LA BOLLA D’IRLANDA
Leconomia e la politica economica sono il regno del relativo più che dellassoluto, e quindi della misura e delle distinzioni più che delle visioni tolemaiche. Giacché lIrlanda è un paese molto piccolo demograficamente, con molta manodopera ben istruita che parla correntemente inglese, non è sorprendente che in un periodo storico di straordinaria apertura del commercio mondiale abbia fondato la propria crescita sullattrazione di capitali multinazionali e sugli scambi commerciali. Ciò che sorprende, invece, è che il modello di crescita della tigre celtica non sia stato governato con maggiore decisione, evitando la bolla immobiliare che ha poi finito in larga parte per determinare la crisi attuale.
Leggendo in almeno due fasi la storia dIrlanda raccontata dal professor Bagnai si può introdurre una discontinuità nel modello di crescita irlandese, più o meno tra il 1998 e il 2002. È lEconomist a indicare questa interessante chiave di lettura. (1) Non è solamente lingresso nelleuro, infatti, a modificare il quadro macroeconomico, ma la crescita del settore immobiliare. La cosiddetta tigre celtica è già svanita quando il settore di punta diventa limmobiliare. A quel punto infatti la crescita non è più trainata dalle esportazioni, ma dalla bolla immobiliare e dalla domanda interna: più che di crescita reale si tratta di crescita di prezzi, valori e investimenti in costruzioni, di cui una maggiore parte in edilizia residenziale. Questo tipo di crescita, sostenuto dal favore per lindebitamento privato accordato dalle banche, mina alle fondamenta i risultati del periodo precedente. Unaltra storia dIrlanda avrebbe potuto scriversi, dal 1999 o dal 2002 in avanti, senza questa lievitazione asimmetrica dei prezzi a favore dei settori più protetti delleconomia nazionale.
I DATI CHE SPIEGANO LULTIMO DECENNIO
Un dato importante per capire ciò che è avvenuto in Irlanda nellultimo decennio è quello dei metri quadri di nuove aree edificabili. Questo dato chiama a responsabilità innanzitutto i governi locali: si passa da circa 10 milioni di metri quadri di permessi di costruire autorizzati nel 1998, già in aumento rispetto alla media del decennio Novanta (intorno a 5 milioni di mq. annui), a 16 milioni di metri quadri nel 2001. Il continuo aumento di aree edificabili autorizzate raggiunge il suo massimo nel 2007, proprio un anno prima della crisi dei valori e dei volumi immobiliari, che inizia a sgonfiare rapidamente la bolla nel 2008. Solo nel 2009, quando la bolla si sgonfia, i nuovi permessi di costruire tornano al valore del 1998. La costruzione di infrastrutture costituisce una minima parte dei permessi, in gran parte dovuti ad abitazioni e a edilizia non residenziale.
Tabella 1. Permessi di costruire durante il boom edilizio
| Permessi di costruire, in milioni di metri quadri |
| Anni |
Mq. |
% per scopi residenziali |
| 1998 |
10.2 |
59.8 |
| 2001 |
16.2 |
64.2 |
| 2002 |
14.4 |
61.1 |
| 2005 |
20 |
66.0 |
| 2007 |
24 |
50.8 |
| 2008 |
16.8 |
58.3 |
| 2009 |
10.2 |
57.8 |
Fonte: Central Statistics Office Ireland
Leggendo con attenzione le statistiche si comprende che la crescita dei prezzi delle case usate è perfino più rapida di quella delle nuove. Una volta innescato, il boom edilizio coinvolge i vecchi proprietari ed è alimentato da crescenti margini di intermediazione commerciale.
La curva blu, nel grafico 1, evidenzia chiaramente il ritmo accelerato della crescita dei volumi dellindustria delle costruzioni dal 2002 fino alla caduta, che inizia nel 2007. Questo andamento è approssimato solo dalla Spagna, che ha tuttavia una curva più morbida, come relativamente più morbido è landamento dei volumi immobiliari italiano e di altri paesi dell’Unione Europea, e la media UE a 27. (2)
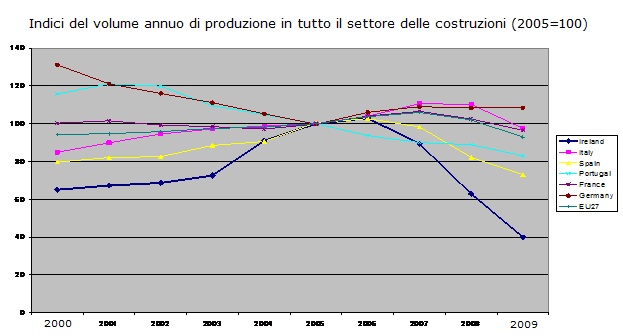
Fonte: Eurostat, reported by Ireland Statistics
N.B. Le serie storiche riportate sono utili a leggere la variazione annuale dei valori immobiliari in ciascun paese e non per comparare il livello dei prezzi tra paesi.
Quando arriva la crisi i cosiddetti settori tradizionali delleconomia irlandese, in ambito manifatturiero, tornano al livello di produzione della fine degli anni Novanta, mentre il settore moderno delleconomia (così definito nelle stesse statistiche irlandesi), su cui operano non solo le multinazionali ma anche imprese locali, non conosce alcuna crisi, proseguendo la crescita della produzione, o rimanendo stabile. Questo settore è soprattutto composto di beni di consumo non durevoli (computer, informatica, ottica, chimica e farmaceutica, eccetera). Lindice di produzione industriale non mostra alcuna significativa flessione nemmeno per alcuni comparti di trasformazione agroalimentare. Non è quindi leconomia solida ed esportatrice a entrare in crisi, ma il mercato interno, drogato dalla bolla immobiliare, a ridimensionarsi pesantemente.
THE IRISH TIMES E LANIMA SEMPLICE DELLA CLASSE LAVORATRICE
In un numero del The Irish Times campeggia una storiella sulla crisi economica irlandese. (3) La storiella, in forma di lettera e sostanzialmente corretta, è firmata da una anima semplice della classe lavoratrice, che non ha potuto studiare. La storia racconta di come le banche irlandesi abbiano preso a prestito enormi somme di danaro da speculatori e investitori sui mercati monetari, per poi prestare questi danari a investitori e speculatori irlandesi, che a un certo punto non riescono a restituire i debiti.
A quel punto il governo interviene in soccorso delle banche, aumentando la spesa corrente e ricorrendo di nuovo agli speculatori e investitori internazionali per finanziare i propri bond.
Anche la crescita della disoccupazione negli ultimi due anni si spiega con laumento della popolazione in età lavorativa, connessa al boom immobiliare. I residenti in Irlanda sono cresciuti, dal 1991 al 2010, di circa 1 milione (erano 3,5 e sono oggi 4,5 milioni), ma di ben 600mila dal 2002 in avanti. Anche se dovessero oggi emigrare 500mila degli attuali residenti, lIrlanda di domani non sarebbe più quella dellinizio degli anni Novanta, grazie al primo decennio di crescita in cui sono cambiate la sua struttura produttiva e le capacità della forza lavoro, nella trasformazione industriale e nel terziario più innovativo. (4) Il boom immobiliare degli ultimi dieci anni ha contribuito invece solo a cambiare il panorama, riempiendolo di molte case vuote: la quota di mutui erogati per fini diversi dallacquisto della prima casa è infatti costantemente cresciuta, andando ben oltre il 50 per cento. (5)
(1) The party is definitely over. How wage cuts and tax rises might preserve the gains of Irelands Celtic Tiger years, The Economist, March 19, 2009.
(2) La speculazione immobiliare si sposta dal 2007 nei paesi dellEst Europa che non adottano ancora leuro. Linflazione immobiliare è connessa a un allentamento, quando non alla vera e propria violazione, delle regole edilizie (su proprietà dei terreni, concessioni e permessi di costruire), e alla mobilità dei capitali. Non è da attribuirsi direttamente alla moneta unica, anche se la possibilità di uniformare i prezzi degli immobili a standard internazionali può costituire chiaramente una opportunità per gli speculatori che operano nei paesi e nelle regioni più arretrate e periferiche.
(3) Irish economic crisis made simple, in The Irish Times, September 23, 2010.
(4) Lemigrazione potrebbe forse frenare la discesa dei salari reali.
(5) Nel 2004 la percentuale di acquirenti di case che comprano per la prima volta è del 48 per cento.