Prima di chiedere all’Europa di indebolire il sistema di scambio delle quote di emissione, si potrebbe pensare a una riforma della fiscalità energetica, che assicuri una visione coerente delle finalità di gettito e di quelle di riduzione delle emissioni.
Perché si chiede di rinviare l’avvio del sistema Ets
Da più parti si chiede di sospendere l’avvio della nuova fase del sistema europeo di scambio delle quote di emissione. Con gas e petrolio rincarati, il prezzo della CO₂ graverebbe troppo su famiglie e imprese, dando il colpo di grazia a ciò che resta della nostra competitività manifatturiera. Se l’obiettivo è scoraggiare i fossili, non vi stanno già provvedendo i mercati?
La preoccupazione è comprensibile, ma confonde due segnali distinti. Da un lato, le tensioni geopolitiche evidenziano la vulnerabilità strategica dei paesi UE; il rincaro dei combustibili importati, paradossalmente, potrebbe rendere conveniente perfino il carbone. Il prezzo della CO₂ penalizza le emissioni, e orienta gli investimenti a lungo termine verso la neutralità climatica. Sospenderlo quando i fossili rincarano e ripristinarlo quando scendono aggiungerebbe incertezza a questo percorso, rischiando di comprometterlo.
Perché, allora, non mantenere il carbon pricing e ridurre altri prelievi, senza necessariamente aumentare il gettito complessivo? A mio parere, occorre distinguere tra due decisioni oggi sovrapposte: quanto devono costare le emissioni e quanto deve incassare il fisco. Anziché indebolire l’ETS, andrebbe colta l’occasione per riformare la fiscalità energetica nazionale.
Due Ets, effetti differenti
Occorre innanzitutto distinguere l’ETS1, consolidato e armonizzato a livello europeo, dall’ETS2, che raggiungerà milioni di famiglie e di imprese attraverso i prezzi dei combustibili.
L’ETS1 riguarda un numero limitato di grandi operatori industriali ed elettrici, che acquistano quote direttamente sul mercato. Nella prossima fase è prevista l’estensione della platea dei soggetti obbligati e la progressiva eliminazione delle assegnazioni gratuite, che finora ne ha temperato l’impatto.
Nella generazione di elettricità, il costo della CO₂ è incluso nelle offerte degli impianti a combustibili fossili e, quando queste fissano il prezzo marginale, si riflette anche su tutte le altre, comprese le FER. L’onere per i consumatori può così superare la spesa degli operatori per le quote.
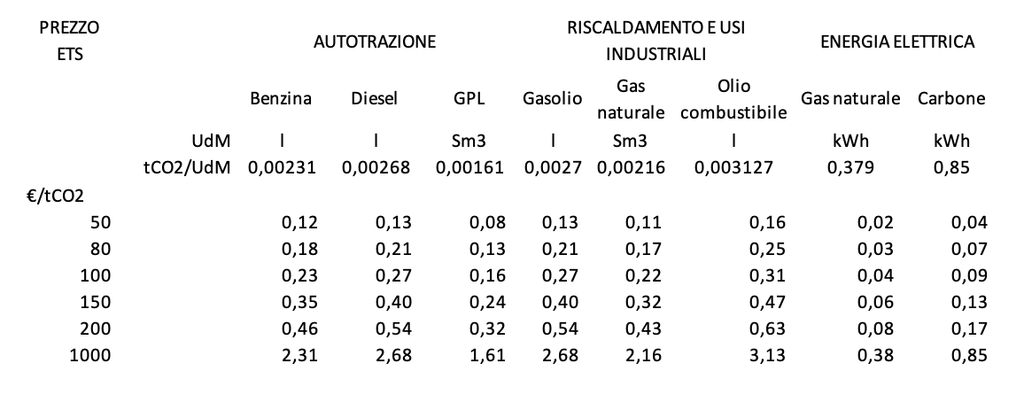
L’ETS2 riguarderà invece soprattutto i combustibili per edifici e trasporti. L’obbligo di acquisto ricade sui fornitori, ma il costo verosimilmente verrà traslato sui prezzi. Per le famiglie, l’effetto sarà analogo a quello di un’imposta aggiuntiva sui combustibili. Agli attuali prezzi del carbonio, sarebbero circa 20 centesimi/litro, qualcosa in più o in meno, a seconda del carburante.
Tabella 1 – Simulazione dell’impatto della fiscalità e dell’ETS su una famiglia media italiana
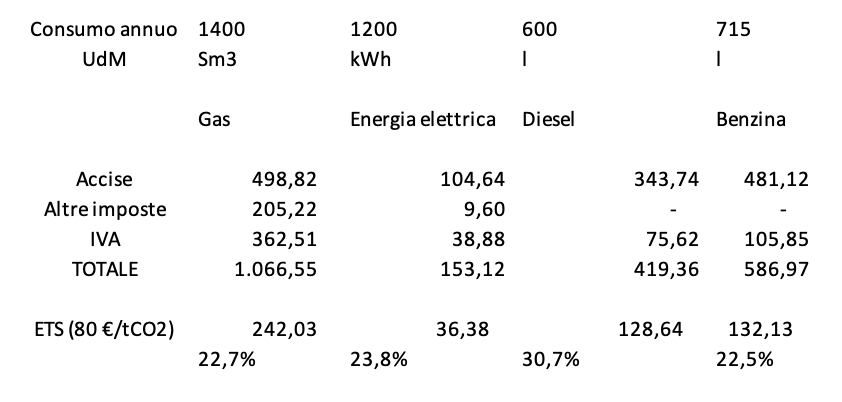
Tabella 2 – Stima dell’impatto dell’ETS, in funzione del prezzo delle quote (€/UdM)
Quando il carbon pricing aumenta il prezzo imponibile di elettricità e carburanti, a parità di quantità e di aliquote, si aggiunge anche l’IVA (un ulteriore 22%).
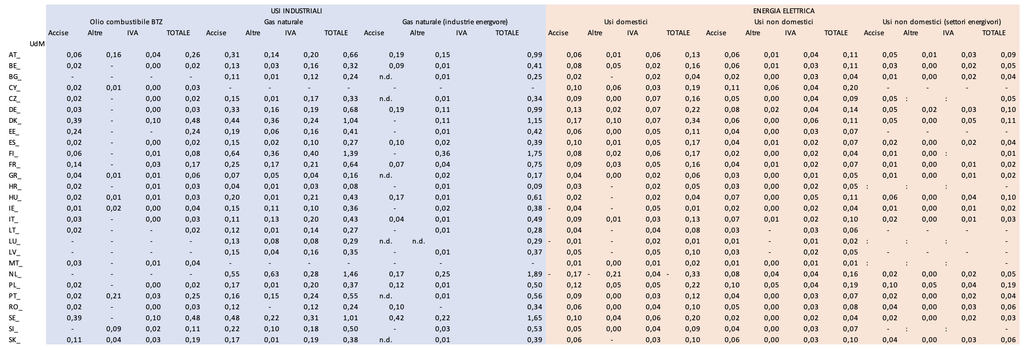
Il prezzo della CO2 si aggiunge al prelievo fiscale già in vigore (accise e altre imposte indirette). Queste variano notevolmente da un paese all’altro. Essendo meramente aggiuntivo, l’ETS non uniformerà il prelievo complessivo sui fossili. Chi parte da imposte basse continuerà a essere meno gravato rispetto a chi oggi ne paga di più.
Tabella 3a – Accise, altre imposte ed IVA nei paesi UE (€/UdM) – Combistibili per autotrazione e per riscaldamento
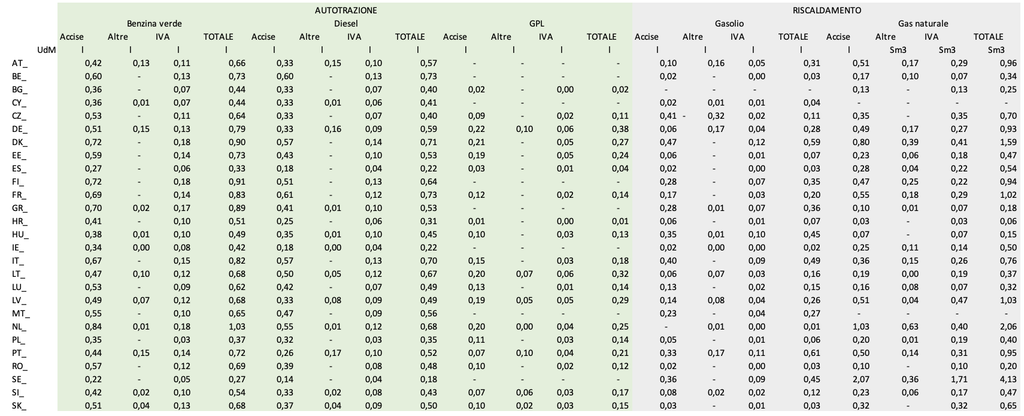
Tabella 3b – Accise, altre imposte ed IVA nei paesi UE (€/UdM) – Usi industriali ed energia elettrica
È soprattutto nei settori ETS2 che il riordino fiscale diventa essenziale. Il prezzo del carbonio serve a cambiare le scelte energetiche, non ad aumentare, per inerzia, la pressione fiscale. L’ETS mira alla decarbonizzazione, ma genera entrate; le accise mirano al gettito, ma scoraggiano i fossili. La riforma dovrebbe salvaguardare entrambe le funzioni, evitando sovrapposizioni. Questo riordino è interamente in capo al governo nazionale e non richiede alcuna negoziazione con Bruxelles.
Neutralità di gettito, non di prezzi
Non si tratta quindi di ridurre l’accisa per compensare l’ETS, ma piuttosto di ridisegnare complessivamente la struttura dell’imposizione in modo da consentire, da un lato, la piena internalizzazione di tutte le esternalità negative (oltre alla CO2 vi sono infatti anche gli impatti locali sulla qualità dell’aria, sul traffico e sulla viabilità); dall’altro, il conseguimento degli obiettivi di gettito complessivo da parte del bilancio pubblico.
La neutralità del gettito non implica la neutralità dei prezzi relativi. Chi utilizza tecnologie più emissive continuerebbe ad avere un incentivo a cambiarle, senza che lo Stato debba necessariamente prelevare di più nel complesso. Occorre tutelare i consumatori incapienti o i settori energivori, ad esempio tramite detrazioni forfettarie o crediti d’imposta rimborsabili. In questo modo si compenserebbe il reddito senza annullare il segnale di prezzo.
Il primo passo operativo potrebbe essere la pubblicazione, ogni anno, di un bilancio consolidato della fiscalità energetica: accise, proventi ETS1-ETS2, variazioni nette dell’IVA, agevolazioni e spese pubbliche per la decarbonizzazione.
Su questa base il governo potrebbe programmare una revisione pluriennale dei tributi, puntando alla neutralità del gettito e a compensazioni redistributive mirate.
Possibili obiezioni
Molte misure già in vigore mirano già in questa direzione. A sostenere famiglie, utenti dei trasporti e microimprese vulnerabili provvedono già il Fondo Sociale per il Clima a livello UE e il Piano sociale per il clima. Queste misure vanno, semmai, rafforzate.
Quello che manca, tuttavia, è una visione d’insieme che assicuri coerenza a un insieme di azioni che, altrimenti, rischia di risultare scoordinato e contraddittorio. Tra le misure fiscali annunciate, solo l’abolizione del bollo auto può rappresentare un primo passo nella direzione da noi auspicata: un passo, peraltro, limitato e non risolutivo.
Un’altra possibile obiezione è che i proventi delle aste ETS sono vincolati al sostegno della transizione energetica: non possono essere utilizzati indiscriminatamente per finanziare tagli ad altre imposte.
Il bilancio pubblico, però, è in parte fungibile. Dove le norme lo consentono, le entrate ETS possono coprire interventi climatici già finanziati con risorse generali, liberando margini per ridurre altri tributi. Occorre verificare l’ammissibilità, gli impegni esistenti e l’assenza di doppio conteggio: non è un automatismo. Ma di spazio ce n’è in abbondanza. Ad ogni modo, negoziare con Bruxelles l’allentamento di questo vincolo potrebbe essere più semplice che richiedere il rinvio dell’ETS.
Resta il problema della competitività internazionale. Il meccanismo di adeguamento del prezzo del carbonio alle frontiere (CBAM), almeno in parte, dovrebbe limitare il carbon leakage eliminando la distorsione all’interno dell’UE. A nostro avviso, ciò andrebbe accompagnato con misure tese a riequilibrare la competitività del made in Europe sui mercati esteri, ad esempio prevedendo la restituzione, almeno parziale, dell’ETS per le esportazioni.
Lavoce è di tutti: sostienila!
Lavoce.info non ospita pubblicità e, a differenza di molti altri siti di informazione, l’accesso ai nostri articoli è completamente gratuito. L’impegno dei redattori è volontario, ma le donazioni sono fondamentali per sostenere i costi del nostro sito. Il tuo contributo rafforzerebbe la nostra indipendenza e ci aiuterebbe a migliorare la nostra offerta di informazione libera, professionale e gratuita. Grazie del tuo aiuto!
 Laureato in Economia Politica presso l’Università Bocconi nel 1990, è attualmente professore associato di Economia Applicata presso l’Università di Udine e fellow di centri di ricerca quali GREEN (Università Bocconi) e SEEDS (interuniversitario). La sua attività di ricerca è collocata all’intersezione tra le politiche ambientali e l’organizzazione e regolazione dei servizi pubblici ambientali ed energetici. Oltre alla ricerca in ambito accademico svolge un’intensa attività di divulgazione; tra le sue pubblicazioni dedicate al pubblico extra-accademico si ricordano i volumi pubblicati per il Mulino nella collana “Farsi un’idea” ( L’acqua e I rifiuti) e i saggi “Privati dell’acqua? Tra bene comune e mercato” e “Un mondo senza rifiuti? Viaggio nell’economia circolare”, sempre per il Mulino.
Lascia un commento