La California ha bocciato la “tassa sui miliardari”, ma la questione non è chiusa. Un esperimento mostra che se il gettito dell’imposta è esplicitamente destinato ai poveri, scende fra i ricchi la scelta di eluderla, anche quando è conveniente.
La tassa sui miliardari bocciata in California
Il 3 novembre 2026 la California ha votato sulla Proposition 40, respingendola. Prevedeva un’imposta una tantum del 5 per cento sui miliardari residenti al 1° gennaio 2026, con esclusioni per alcune attività. Il 90 per cento del gettito sarebbe andato alla sanità, la parte restante all’istruzione, all’assistenza alimentare e alla gestione dell’imposta stessa. Lo stato Usa stimava un incasso nell’ordine di decine di miliardi di dollari, con possibili perdite future di gettito da imposte sul reddito.
Quanto sarebbe entrato nelle casse dello stato della California, però, sarebbe dipeso anche dalle reazioni dei miliardari. Gli studi sul carico fiscale dei più ricchi mostrano che, in proporzione al reddito, riescono a pagare meno del resto della popolazione. Akcan Balkir et al. stimano che nel 2018-2020 i circa 400 nuclei americani più ricchi abbiano pagato imposte complessive pari al 24 per cento del reddito economico, contro il 30 per cento medio. In Italia, Matteo Dalle Luche et al. indicano il 32,6 per cento per lo 0,1 per cento con redditi più alti, su dati del 2015. Sono misure del carico fiscale, non dell’elusione: contano anche le regole sui redditi da capitale, come si spiega su lavoce.info.
Le reazioni non sono solo monetarie. La destinazione delle risorse può rendere moralmente meno accettabile eludere legalmente le tasse. È quanto mostriamo nel nostro studio sperimentale “Proud to Pay? An Experiment on the Moral Cost of Tax Avoidance” condotto nel Regno Unito.
Quando l’elusione dei ricchi pesa sui poveri
Nello studio abbiamo coinvolto 1.856 adulti rappresentativi della popolazione del Regno Unito, reclutati su Prolific.com, una piattaforma online che permette di trovare partecipanti per studi scientifici. Di questi, 781 hanno ottenuto un reddito sperimentale alto, per sorteggio oppure in base alla loro prestazione in un semplice lavoro. Solo loro, i “ricchi”, pagavano un’imposta del 50 per cento e potevano usare uno strumento esplicitamente legale per ridurla. Eludere conveniva sempre: dopo aver pagato un costo per eludere, conservavano 55 o 60 punti invece di 50. Le decisioni avevano, però, conseguenze sui “poveri” (con reddito iniziale nullo).
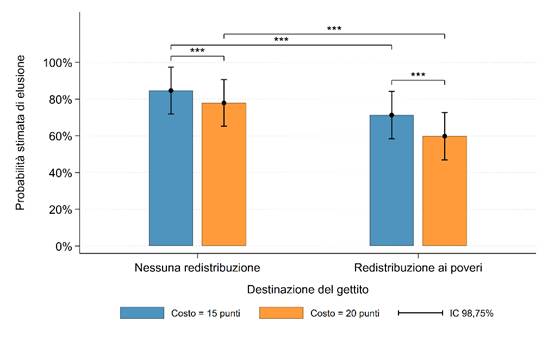
Ogni partecipante ricco prendeva le sue decisioni in quattro situazioni diverse, in cui abbiamo variato i costi dell’elusione (15 o 20 punti) e la destinazione delle imposte, In una, il gettito era trasferito a due partecipanti poveri; nell’altra, il gettito non era redistribuito (restava al fondo di ricerca). Il guadagno privato dei ricchi restava identico; cambiava solo chi perdeva risorse quando decidevano di eludere.
Per analizzare le scelte abbiamo stimato una regressione su 3.124 decisioni: spieghiamo la probabilità di eludere con origine del reddito (sorteggio o prestazione lavorativa), costo di elusione, destinazione del gettito, e le loro combinazioni. Consideriamo anche età, genere, istruzione, reddito e altre caratteristiche personali, tenendo anche conto che ogni persona decide quattro volte.
L’elusione è diffusa (dal 60 all’86 per cento), ma resta inferiore al 100 per cento pur essendo sempre conveniente. La redistribuzione ai poveri la riduce di 15,7 punti percentuali; anche il costo più alto la fa scendere, ma meno, di 9,1 punti. Non emerge una differenza statisticamente rilevabile tra sorteggio e prestazione lavorativa, sebbene chi ha lavorato ritenga di avere meritato di più il reddito più alto.
Questi risultati mostrano che i ricchi sono disposti a rinunciare a un risparmio certo quando le imposte beneficiano i poveri, suggerendo la presenza di un costo morale dell’elusione, che dipende da chi ne subisce le conseguenze.
Figura 1 – Elusione fiscale, costo e destinazione del gettito
Una redistribuzione credibile da verificare sul campo
Per la politica fiscale, il nostro studio suggerisce di accompagnare le regole contro l’elusione con una rendicontazione verificabile dei benefici della spesa: chi riceve le risorse e quali servizi vengono finanziati. Sarebbe utile sperimentare comunicazioni diverse, a parità di imposte e spesa, misurando i pagamenti effettivi e la durata degli effetti.
Il nostro esperimento modifica trasferimenti reali, ma non dimostra che basti annunciarli. Altre limitazioni della nostra ricerca comprendono i ruoli temporanei e un campione che non rappresenta i miliardari “veri”. Non stimiamo la fuga dei capitali o l’aliquota ottimale e non misuriamo quale politica sia più conveniente. Sono tutti aspetti da testare in ricerche future, in laboratorio o sul campo.
Restano decisive basi imponibili solide e regole che limitino lo spostamento dei redditi, richiamate da Paolo Liberati e Massimo Paradiso, e le reazioni economiche discusse da Alberto Bisin e Matteo Cremonini. L’Economist critica le patrimoniali e propone di chiudere le scappatoie fiscali. Il nostro contributo indica un altro margine: rendere concreta e riconoscibile la redistribuzione, affiancandola alla capacità di riscuotere.
Lavoce è di tutti: sostienila!
Lavoce.info non ospita pubblicità e, a differenza di molti altri siti di informazione, l’accesso ai nostri articoli è completamente gratuito. L’impegno dei redattori è volontario, ma le donazioni sono fondamentali per sostenere i costi del nostro sito. Il tuo contributo rafforzerebbe la nostra indipendenza e ci aiuterebbe a migliorare la nostra offerta di informazione libera, professionale e gratuita. Grazie del tuo aiuto!
Lascia un commento