Il ruolo decisivo delle clausole di salvaguardia nella manovra di bilancio richiede una piena trasparenza sulle modalità del loro utilizzo e sugli interventi coinvolti. Finora è mancata. La discussione parlamentare è la sede naturale per fare chiarezza.
Autore: Alberto Zanardi Pagina 1 di 10
Professore ordinario di Scienza delle finanze nell'Università di Bologna. Attualmente è componente del -Comitato scientifico per le attività inerenti alla revisione della spesa pubblica istituito presso il MEF. Durante il 2022 è stato presidente della Commissione tecnica per i fabbisogni standard presso il MEF e tra il 2014 e il 2022 componente del Consiglio direttivo dell’Ufficio parlamentare di bilancio. Nel passato ho fatto parte della Commissione tecnica paritetica per l’attuazione del federalismo fiscale e della Commissione tecnica per la finanza pubblica presso il MEF.
L’alta inflazione incide sull’andamento della finanza pubblica e sul funzionamento delle regole europee. Sono due le questioni principali: il trattamento del fiscal drag e i margini di flessibilità rispetto a un percorso di spesa pubblica fissato nel 2024.
Il Dpfp, che definisce la cornice di finanza pubblica per la manovra 2027 e per l’evoluzione dei conti nel prossimo triennio, è un documento cauto. Non lascia spazio per spese aggiuntive oltre quelle per difesa ed energia. In attesa di novità da Bruxelles.
Negli annunci del governo la cancellazione parziale della tassa automobilistica è stata giustificata da una duplice finalità: compensare gli aumenti dei carburanti e abolire una tassa “odiata”. In entrambi i casi la scelta si scontra con alcune criticità.
Con il decreto 147 il governo interviene sull’autonomia tributaria regionale, per limitarla drasticamente, mettendo a rischio alcuni servizi essenziali. Senza margini di manovra sui tributi locali, non ci può essere effettiva responsabilizzazione fiscale.
Il quadro dell’avanzamento lavori a pochi giorni dalla conclusione del Pnrr appare problematico. Ma anche se tutto dovesse chiudersi nei tempi previsti, resta l’esame più difficile: trasformare gli investimenti in servizi per i cittadini e le imprese.
Con il Ddl di assestamento del bilancio dello stato per il 2026, il governo ammette che negli ultimi anni il drenaggio fiscale ha accresciuto il prelievo reale sui redditi. Per le regole europee, ciò ha permesso la creazione di spazi fiscali aggiuntivi.
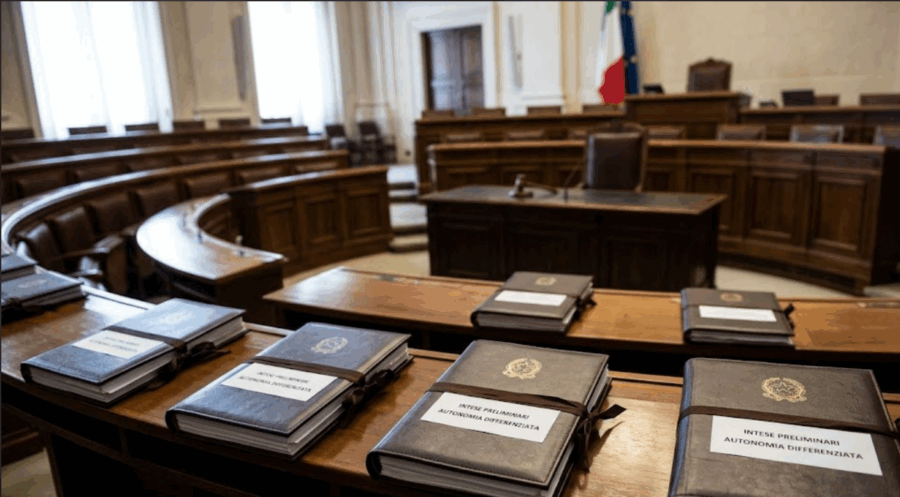
Le intese preliminari tra governo e Liguria, Lombardia, Piemonte e Veneto sull’autonomia differenziata sono all’esame del Parlamento. Sollevano importanti questioni generali. Sotto i profili di finanza pubblica sembrano destinate a generare nuove spese.
Si deve introdurre anche in Italia un meccanismo esplicito di indicizzazione dell’Irpef per limitare il fiscal drag? Tra l’altro, aver presentato gli interventi sulle aliquote come “misure di riduzione del cuneo fiscale” toglie spazio fiscale al governo.
Il governo ha approvato gli schemi di intesa preliminare per attribuire maggiore autonomia a quattro regioni del Nord. Preoccupano, in particolare, i possibili effetti sui principi di universalità e uguaglianza alla base del sistema sanitario.