Il Governo ha finalmente presentato alle parti sociali il pacchetto sulla competitività. Molti provvedimenti. Quelli sugli ordini professionali o sul diritto fallimentare, sono condivisibili. Altre misure non fanno che correggere distorsioni introdotte nel passato da questo stesso esecutivo. Su altre ancora pesa linterrogativo delladeguatezza delle risorse stanziate. Ai lettori de lavoce.info proponiamo unanalisi ragionata per grandi capitoli (con interventi di Tito Boeri, Andrea Boitani, Massimo Bordignon, Francesco Daveri, Francesco Giavazzi, Cecilia Guerra, Daniela Marchesi, Roberto Perotti e Michele Polo) nellauspicio di contribuire al dibattito su come affrontare i nodi della competitività delleconomia italiana.
Autore: Desk Pagina 180 di 211
Il desk de lavoce.info è composto da ragazzi e ragazze che si occupano della gestione operativa del sito internet e dei social network e delle attività redazionali e di assistenza alla ricerca. Inoltre, sono curati dal desk il podcast e le rubriche del fact checking, de "La parola ai grafici" e de "La parola ai numeri".
Apriamo il pacchetto sulla competitività. C’è di tutto e di più. Le misure relative agli ordini professionali o al diritto fallimentare, sono condivisibili, anche se ancora parziali. Quelle sul bonus occupazione, sui brevetti, o sullICI sugli immobili strumentali, non fanno che (parzialmente) correggere distorsioni introdotte nel passato da questo stesso esecutivo. Su altre misure ancora pesa linterrogativo sulladeguatezza delle risorse stanziate. Infine, altre misure, quelle sulluniversità e sulla ricerca, non sembrano andare nella direzione giusta. Resta da chiedersi se alla fine disperdere energie su tanti fronti porterà a qualche risultato.
Inizia il voto alla Camera in Aula sulla legge sul risparmio. Sullo sfondo la disputa fra Commissione Europea e Banca d’Italia sull’internazionalizzazione del nostro sistema bancario. Alcuni dati per aiutare i lettori a farsi un’opinione.
Il Sen. Luigi Grillo commenta l’intervento di Tito Boeri e Roberto Perotti sui costi della mancata concorrenza nel settore bancario; la controreplica degli autori. Un intervento di Federico Ghezzi che contesta alcune affermazioni del Sen.Grillo.
Non si parla più dello tsunami. Eppure sono molte le lezioni ancora da trarre. Primo gli aiuti non sono affatto disinteressati. La loro distribuzione, al contrario, risponde a precisi interessi geopolitici e lascia molti buchi. Il relief aid non può essere un sostituto della cooperazione allo sviluppo. Secondo, non sappiamo se lo tsunami ha una qualche relazione con il surriscaldamento del pianeta, ma certamente è un esempio su scala locale di ciò che potrebbe accadere su scala globale se non si applica il protocollo di Kyoto. Bene saperlo. Terzo, nel ricostruire il turismo utile chiedersi se è possibile integrarlo di più nella realtà locale.
I Presidenti di Camera e Senato nominano il nuovo Presidente dell’Antitrust. Al di là dei nomi, si tratta di definire regole che garantiscano indipendenza ed autorevolezza.
Mentre si avvicinano le riunioni cruciali per le sorti del Patto di Stabilità e Crescita e sembra sempre più probabile un rinvio delle decisioni più importanti che affosserebbe definitivamente il Patto, continuiamo ad ospitare interventi sul rapporto fra Patto e Trattato di Maastricht.
Tra una newsletter e l’altra abbiamo ospitato un intervento sulle rappresentanze offerte dalle elezioni primarie.
Per tornare a crescere abbiamo bisogno di potenziare il nostro capitale umano. Non è solo un problema di risorse. La qualità dei diplomati della nostra scuola secondaria è nettamente inferiore a quella di paesi che spendono in istruzione tanto quanto noi, in rapporto al loro prodotto lordo. Sono soprattutto le scuole del Sud a sfornare diplomati di basso livello. Anche le scuole private producono diplomati di bassa qualità. E hanno ricevuto solo una parte minore delle risorse messe a disposizione dalla Regione Lombardia mediante i buoni scuola. Si è trattato soprattutto di una redistribuzione a favore delle famiglie. Più ricche.
Aumenta la presenza delle donne nella scuola e nell’università, ma rischiano di rimanere segregate ai livelli più bassi di produzione della conoscenza. E la riforma dello stato giuridico rischia di peggiorare le cose.
Cosa sono le imposte patrimoniali? Troppe volte se ne parla a sproposito. E si fa tanto rumore … per nulla.
Aggiornamenti:
Una terza via tra primarie e partiti, di Francesco Vella, 18-02-2005
L’Europa ci ha imposto in questi anni di introdurre maggiore competizione nel nostro sistema bancario. Questo si è tradotto in una riduzione dei margini fra tassi attivi e passivi, con benefici per le famiglie e le imprese. Oggi la Commissione ci chiede di non opporci all’internazionalizzazione del nostro sistema bancario. Non dobbiamo lasciare cadere l’invito nel vuoto. Bene anche regolamentare i costi di chiusura dei conti: restano elevati, e non si capisce perchè non si potrebbe avere la portabilità del conto corrente da una banca all’altra. Anche l’anatocismo (il pagamento di interessi sugli interessi) va posto sotto esame, anche se eliminarlo del tutto potrebbe portare ad un aumento dei tassi. Se le banche costano ancora troppo, anche i servizi assicurativi non sono da meno. Per rafforzare la concorrenza, bene favorire il confronto tra le polizze.
Paradossi italiani. Il Ministro Moratti predica di aumentare i controlli in ingresso sui docenti universitari e poi decide di ridurre il periodo probatorio dei ricercatori. Se si volevano aumentare gli stipendi dei ricercatori (cosa doverosa), lo si doveva fare in modo trasparente e indipendente dal giudizio di conferma.
Aggiornamenti:
Il gioco in Italia: dati e problemi, di Roberto Perotti, 10-02-2005
Assieme agli sgravi Irpef in busta paga i contribuenti stanno iniziando a sperimentare, con i nuovi aumenti di bolli e di altri prelievi indiretti, i nuovi aggravi fiscali previsti dalla Finanziaria 2005. Quale il saldo netto per le famiglie? Gli aggravi fiscali supereranno gli sgravi per tutto il prossimo triennio. E vi sono molti punti critici. Dal lato degli aggravi, il meritevole tentativo di combattere l’evasione e l’elusione nel campo degli immobili, si scontra con l’assenza di una riforma complessiva del catasto. Dal lato degli sgravi Irpef, il passaggio dalle detrazioni alle deduzioni per carichi di famiglia non è riconducibile ad un disegno razionale e meditato di trasferimenti monetari alle famiglie.
Continua l’esame dell’esperienza inglese coi fondi pensione. Le imprese hanno utilizzato il passaggio dal metodo retributivo a quello retributivo per ridurre il costo del lavoro. Ci vuole maggiore trasparenza nell’avvio dei fondi pensione.
Luciano Guerzoni riporta alcune considerazioni di Ermanno Gorrieri a commento dell’intervento di Boeri e Bordignon sulle politiche distributive.
Tra una newsletter e l’altra abbiamo pubblicato due interventi a proposito delle scommesse sul 53 alla ruota di Venezia, e sull’ offerta di giustizia in Italia rapportata a quella europea.
Aggiornamenti:
Badanti senza copertura, di Massimo Baldini e Luca Beltrametti, 3-02-2005
Lo strano caso del tax planning all’italiana, di Massimo Baldini e Paolo Bosi, 3-02-2005
Giove 2004 protegge la ricerca, di Bruno Anastasia e Ugo Trivellato, 4-02-2005
La situazione nel 2004
Detrazioni per figli (e altri famigliari) a carico: fino al 2004 nella determinazione dellIrpef si teneva conto dei figli (e altri famigliari) a carico del contribuente attraverso detrazioni di imposta. Nel 2004 le detrazioni in questione erano articolate secondo la tabella seguente: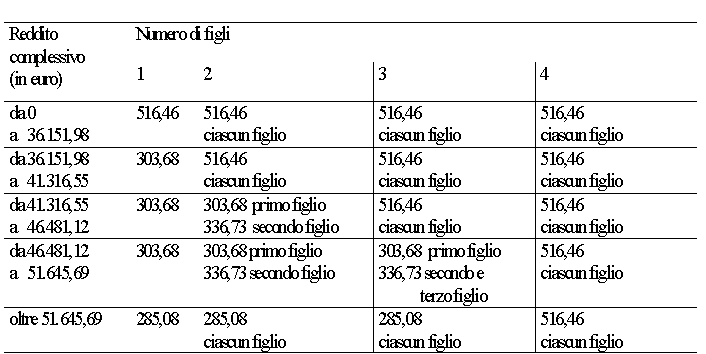
Per ogni figlio di età inferiore ai tre anni, limporto della detrazione era aumentato di 123,95 euro. Le detrazioni potevano poi essere ripartite fra i genitori secondo la percentuale da essi scelta.
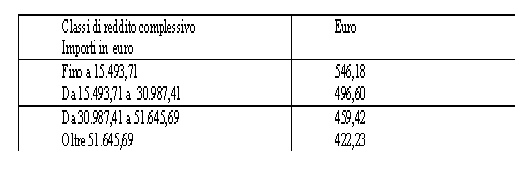
Detrazione per coniuge a carico: allo stesso modo era riconosciuta una detrazione per coniuge a carico secondo gli importi evidenziati nella tabella che segue.
La situazione del 2005
Deduzioni per famigliari a carico
Con la legge finanziaria per il 2005 le detrazioni dallimposta per famigliari a carico vengono trasformate in deduzioni dallimponibile (e si traducono quindi in un risparmio di imposta che varia a seconda dellaliquota marginale del contribuente).
Limporto massimo previsto per tali deduzioni è il seguente:
a) deduzione per il coniuge: 3200 euro;
b) deduzione per figli di età inferiore a tre anni: 3450 euro;
c) deduzione per figli di età superiore a tre anni e altri famigliari a carico: 2900 euro.
Le deduzioni per figli a carico possono essere ripartite fra i genitori secondo la percentuale da essi scelta. Tutte le deduzioni citate sono decrescenti, al crescere del reddito imponibile del contribuente calcolato al lordo della no tax area, per annullarsi, per valori di reddito pari a circa 81-82 mila euro a seconda del tipo di deduzione. La quota di deduzione spettante si ottiene calcolando il seguente rapporto:
[78.000 + livello massimo della deduzione – reddito imponibile (al lordo della no tax area)]/78.000
Se il rapporto risulta maggiore o uguale allunità la deduzione spetta nella misura massima; se è uguale o inferiore a zero, la deduzione non compete. Negli altri casi si computano le prime quattro cifre decimali.
In attesa del Consiglio di metà marzo sulla riforma del Patto di Stabilità e Crescita, ci chiediamo se è necessario modificare il Trattato di Maastricht per rafforzare i poteri della Commissione nel coordinare le politiche di bilancio.
Facciamo il punto sullo stato di attuazione della legge delega sulla previdenza: come previsto, sono soprattutto i lavoratori con i redditi più alti a beneficiare del superbonus. Brutte notizie per le casse dell’Inps. Il trasferimento del TFR ai fondi pensione resterà un miraggio se si continuerà a ignorare il maggiore rischio di licenziamento associato a questa scelta. Bene pensare a come tutelare i lavoratori da questo rischio, spingendoli verso la previdenza integrativa. Valutiamo anche il minore rischio di impresa (dunque costo di indebitamento) associato allo smobilizzo del Tfr. Lezioni in positivo e in negativo dalla Gran Bretagna sulla previdenza complementare. E la proposta di un nuovo strumento finanziario: le obbligazioni indicizzate alla longevità.
Buone notizie per chi vuole studiare i problemi dell’invecchiamento in Europa. Una nuova indagine, Share (Survey on Health, Ageing and Retirement in Europe), verrà presto messa a disposizione della comunità scientifica.
Aggiornamenti sull’attualità:
53 ragioni per non aspettare il 53, di Donato Michele Cifarelli e Lorenzo Peccati, 28-01-2005
L’offerta di giustizia in Europa e l’offerta di giustizia in Italia, di Daniela Marchesi, 28-01-2005
Sommario a cura di Michele Polo
Il 2004 è stato un anno importante per l’informazione e i media nel mercato italiano. A maggio è stata approvata la nuova legge che regolamenta gli assetti del settore delle comunicazioni, la Legge Gasparri, che introduce profondi cambiamenti rispetto al quadro recedente. Ma mantiene un dato di continuità con le precedenti normative, nel fotografare la situazione esistente senza incidere sul quadro allarmante dell’informazione e del pluralismo in Italia. Il mercato televisivo viene sottoposto a vincoli antitrust, calcolati tuttavia su un mercato di riferimento talmente ampio e eterogeneo da consentire non solo il mantenimento, ma la crescita delle attuali posizioni dominanti. Ma il pluralismo in Italia non è solamente un problema di televisioni. Anche la stampa, settore apparentemente più frammentato, si caratterizza come un insieme di piccoli oligopoli locali, all’interno dei quali pochissime testate vantano quote di mercato molto elevate. In questo quadro di concentrazione persistente e non intaccato dalle nuove norme inizia a profilarsi all’orizzonte una revisione della par condicio, che in un contesto come quello italiano appare uno dei pochi vincoli che garantiscano un bilanciamento delle opportunità tra le diverse posizioni politiche.
Una regolamentazione per il pluralismo, di Michele Polo
Le dinamiche di mercato difficilmente possano portare a una offerta diversificata e ampia di posizioni politiche tra operatori dell’informazione o all’interno di ciascuno di essi, come abbiamo illustrato
L’antitrust non basta
È bene sottolineare subito che le politiche antitrust, per quanto utili a mantenere la concorrenza e i mercati aperti ai nuovi entranti, non possono da sole supplire alle esigenze di pluralismo, e ubbidiscono a obiettivi di efficienza economica che non sempre coincidono con quelli di un libero accesso di tutte le opinioni ai mezzi di comunicazione.
Si rende quindi necessario il disegno di appropriate politiche regolatorie per il pluralismo.
Abbiamo argomentato come in molti mercati dei media esiste una tendenza alla concentrazione, dovuta a dinamiche in parte diverse, che ben difficilmente le politiche pubbliche possono evitare. Esiste tuttavia uno spazio su cui intervenire per evitare che la concentrazione risulti anche maggiore di quanto le dinamiche concorrenziali giustifichino, sottoponendo a un attento controllo la creazione di gruppi multimediali su uno stesso o su più mercati.
In primo luogo la concentrazione, in una prospettiva di pluralismo, dovrebbe essere valutata mercato per mercato, con riferimento alla distribuzione degli ascoltatori e dei lettori, in modo da verificare se qualcuno tra i media presenta problemi di insufficiente pluralismo esterno. Siamo quindi ben lontani da quel singolare coacervo di mercati e di fatturati, il sistema integrato di comunicazione, creato dalla Legge Gasparri per annacquare ogni posizione dominante.
L’impostazione che riteniamo meno intrusiva sulle dinamiche di mercato dovrebbe limitare la concentrazione sul singolo mercato dei media (pur sacrificando in questo eventuali sinergie), qualora questa si realizzi attraverso la proprietà di più mezzi (molti canali televisivi, o numerosi giornali o stazioni radio) attivi sul mercato stesso. Se tuttavia con un singolo mezzo, un operatore fosse in grado di raccogliere un ampio pubblico grazie alla bontà dei suoi contenuti, non riteniamo che le politiche pubbliche dovrebbero intervenire con dei vincoli alle quote di mercato.
Al contempo, tali sinergie dovrebbero essere invece consentite tra diversi segmenti dei media, laddove l’operatore multimediale non raggiunga posizioni dominanti in nessuno dei singoli mercati. In una parola, gruppi multimediali risultano desiderabili se attivi su più mercati, ma dovrebbero essere contrastati se dominanti in un singolo mercato
Gli strumenti da utilizzare
Gli strumenti che in questa prospettiva appaiono più utili risultano le limitazioni al numero di licenze in capo a uno stesso operatore, applicabili in quei mercati (televisione e radio) nei quali una autorizzazione è necessaria per l’uso dello spettro elettromagnetico. Utilizzando questo strumento è possibile quindi limitare la crescita di un operatore che disponga di un portafoglio con più licenze per canali televisivi, laddove la sua quota cumulata di audience superi determinate soglie (in Germania è attualmente posta al 30 per cento), costringendolo a cedere licenze nel caso di superamento dei limiti consentiti. Analogamente, vincoli alla partecipazione su più mercati (giornali, televisioni, radio) dovrebbero intervenire laddove l’operatore raggiunga una posizione dominante in qualcuno di essi, imponendo anche in questo caso la cessione di licenze.
Più difficile intervenire in caso di forte dominanza realizzata da gruppi editoriali attivi solo nella carta stampata con numerose testate, per le quali evidentemente non esistono licenze da ottenere. Solamente in caso di fusioni e acquisizione, ma non di creazione ex-novo di testate, ci sarebbe spazio per intervenire. Quando questi interventi volti a garantire il pluralismo esterno risultano poco efficaci, vanno associate misure per il pluralismo interno.
Il pericolo maggiore per il pluralismo interno nei contenuti dei singoli operatori, ritengo derivi dalle motivazioni lobbistiche dei gruppi proprietari, che inducono a privilegiare la rappresentazione di posizioni politiche specifiche. Questa componente risulta enfatizzata quando la proprietà dei gruppi di comunicazione veda coinvolti investitori attivi in altre industrie regolate (public utilities, banche, trasporti, eccetera). Occorre quindi fissare dei limiti alla partecipazione azionaria di queste categorie di soggetti al settore dei media.
Le motivazioni lobbistiche o partigiane espresse dalla proprietà dei media sono tuttavia in parte ineliminabili. Occorre quindi pensare, in particolare nelle fasi (campagne elettorali) nelle quali distorsioni informative eserciterebbero effetti di lungo periodo, a una regolazione diretta degli spazi, del diritto di replica, dell’accesso, secondo criteri di par condicio. Questa regolamentazione è stata sino a oggi applicata all’informazione televisiva. La situazione di forte concentrazione nei mercati locali della carta stampata pone tuttavia l’esigenza di iniziare a discutere di quello che sinora è considerato un tabù, il diritto di accesso sui giornali. Infine, il mantenimento di un canale pubblico televisivo (ben diverso dalla attuale Rai) sottoposto a un controllo diretto da parte di una autorità di vigilanza indipendente dovrebbe offrire un ulteriore, parziale, tassello, a garanzia di una informazione più articolate e pluralista.
Regole, monitoraggi e sanzioni, Antonio Zizzoli
Nel dibattito politico italiano, il tema del pluralismo nei mass media ha un ruolo centrale. L’Osservatorio di Pavia svolge monitoraggi in Italia da più di dieci anni e più di cinquanta sono state le missioni elettorali all’estero. (1) La par condicio in Italia e all’estero È bene sgombrare subito il campo dall’idea che la regolamentazione della comunicazione politica sia una peculiarità italiana. In Italia, la legge 28/2000, detta della par condicio, “promuove e disciplina, al fine di garantire la parità di trattamento e l’imparzialità rispetto a tutti i soggetti politici, l’accesso ai mezzi di informazione per la comunicazione politica”. I monitoraggi La Commissione parlamentare di vigilanza e l’Autorità delle comunicazioni (Agcom), previa consultazione tra loro, e ciascuna nell’ambito della propria competenza, regolano il riparto degli spazi tra i soggetti politici e stilano il regolamento dei messaggi autogestiti. Quest’attività ha il fine di rendere operativi i principi “astratti” sanciti dalla legge 28/2000 e di calarli nel contesto delle diverse campagne elettorali. Contestualmente vengono svolti due monitoraggi (2) che controllano la conformità di quanto trasmesso con le disposizioni regolamentari. Un monitoraggio è a cura dell’Agcom e disponibile continuativamente sul sito
Forse proprio perché ha il polso delle variegate situazioni, ha maturato la convinzione che su questo aspetto del funzionamento del processo democratico sia necessaria una riflessione attenta e pacata, poco legata alla contingenza e alle pressioni dei vari attori.
Un memorandum di intenti di trentadue pagine, che stabiliva minuziosamente tutti i particolari del confronto, ha regolato i tre recenti dibattiti presidenziali BushKerry.
Sempre negli Usa, i tempi di presenza dei canditati sono rigidamente contingentati. Per esempio, durante la campagna per governatore della California, secondo le leggi federali sulla par condicio i film di Arnold Schwarzenegger costituivano spazio televisivo e quindi mandarli in onda non rispettava la parità di accesso. Qualora fossero stati trasmessi film come Terminator o Atto Forza, i rivali di Schwarzenegger avrebbero potuto chiedere e ottenere analoghi spazi televisivi gratis. Libertà certo, ma ben regolamentata.
I principi di tale legge sono relativamente chiari e sinteticamente così riassumibili:
– durante le campagne elettorali la comunicazione politica viene compressa in spazi rigidamente regolamentati e vietata in qualsiasi altro genere televisivo, fatta eccezione per le notizie dei telegiornali (le news).
– Sono vietati gli spot e permessi spazi autogestiti (i messaggi autogestiti), anche questi rigidamenti normati
– Gli spazi concessi ai soggetti partecipanti alla competizione sono un mix tra rappresentanza esistente e candidature ex-novo.
– Infine sono date indicazione di massima sull’uso corretto del mezzo televisivo (“I registi ed i conduttori sono altresì tenuti ad un comportamento corretto ed imparziale nella gestione del programma, così da non esercitare, anche in forma surrettizia, influenza sulle libere scelte degli elettori”).
Punti di forza e limiti
Nelle recenti campagne elettorali la parte relativa alle disposizioni su “Messaggi autogestiti, ripartizione dei tempi dei soggetti nei programmi dedicati alla campagna elettorale e la loro assenza al di fuori di tali programmi” è stata per lo più rispettata.
Punti critici invece, perché di difficile interpretazione, sono risultati:
– gli spazi dei soggetti politici nei telegiornali
– gli spazi dei soggetti politici dedicati alla cronaca al di fuori dei telegiornali
– il comportamento corretto e imparziale nella gestione dei programmi da parte dei conduttori.
Il trade off tra libertà di informazione e regole del pluralismo è forse il punto più delicato della normativa sulle campagne elettorali, poiché va a incidere sul diritto-dovere del giornalista di informare e scegliere le notizie. Come distribuire i tempi tra i partiti in modo equo rispettando l’esigenza del pubblico di essere informato su ciò che accade? Gli esponenti del Governo candidati come devono essere conteggiati? Se un ministro inaugura una strada in campagna elettorale, questo tempo è da attribuire alla competizione elettorale o al diritto-dovere del Governo di informare sulla propria attività? Questa distinzione appare più agevole nelle campagne elettorali per le elezioni politiche, durante le quali l’attività governativa si limita all’ordinaria amministrazione. Più difficile è distinguere tra informazione sull’attività governativa e propaganda per i candidati nel caso di elezioni (europee, regionali) che avvengono mentre il Governo in carica è pienamente operativo.
Problematico risulta poi valutare la qualità della comunicazione soprattutto in relazione al comportamento corretto e imparziale nella gestione dei programmi da parte dei conduttori.
I casi di aperta violazione di questa regola sono rari e quasi sempre riconducibili a pochi conduttori: la delicatezza del tema è evidente perché la partigianeria di un giornalista può essere valutata come comportamento coraggioso e “libero” dalla parte in sintonia con la sua posizione politica. Va tuttavia ricordato che in questi casi, oltre alla prudenza nell’intervenire, occorre che le sanzioni siano tempestive, cosa che non sempre avviene.
L’attuale legge italiana, sicuramente perfettibile, costituisce una buona base per il conseguimento del pluralismo. Lasciare non regolamentato questo campo, come in modo ricorrente viene sostenuto, significa rischiare gravi squilibri soprattutto in situazioni in cui le risorse delle emittenti sono molto concentrate e il controllo indiretto sul trasmesso è quasi inevitabile.
(1) Si veda il sito www.osservatorio.it
(2)
I monitoraggi, che coprono tutto il trasmesso 24 ore su 24 per 365 giorni l’anno, tra l’altro evidenziano:– la presenza di un soggetto politico e la sua anagrafica (nome, cognome, sesso, partito, carica istituzionale, eccetera)
– la durata dell’intervento in secondi
– l’anagrafica della presenza (giorno, ora, minuto, rete e programma,)
– il tema dell’interevento.
La concentrazione nascosta, di Marco Gambaro
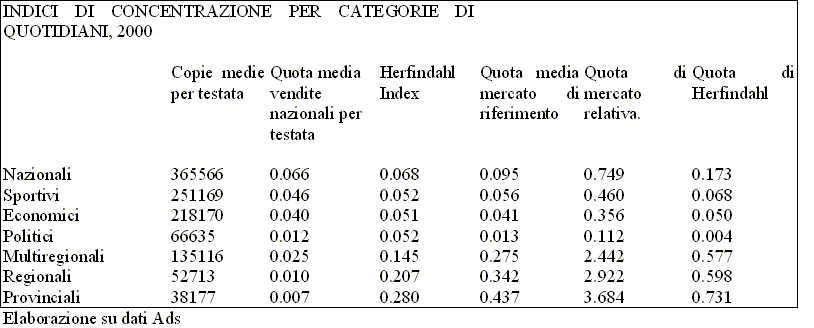
Nel dibattito sul pluralismo, il tema della concentrazione nel mercato dei quotidiani è spesso sostanzialmente sottovalutato. Si dà per scontato, almeno in Italia, che il pluralismo esista perché è alto il numero di testate presenti sul piano nazionale. La dimensione locale Una valutazione della concentrazione del mercato dovrebbe tuttavia tenere conto del fatto che i quotidiani competono prevalentemente su scala locale e che negli specifici mercati il grado di concentrazione può essere molto elevato. Nel nostro paese la situazione non è così polarizzata e i singoli mercati non sono così separati, ma la dimensione locale della concorrenza è comunque molto importante. In Italia si pubblicano novantuno testate e le prime due, Corriere della Sera e Repubblica, hanno quote di mercato di poco superiori al 10 per cento della diffusione giornaliera, mentre i gruppi cui fanno capo totalizzano assieme poco più del 40 per cento della diffusione complessiva. (1) Misurare la concentrazione Questi dati a livello nazionale non rappresentano tuttavia l’indicatore più corretto per una valutazione della concentrazione, poiché anche le maggiori testate hanno una diffusione molto disomogenea sul territorio. La Stampa (2) ad esempio vende nelle sue prime tre province di diffusione (Torino, Cuneo e Alessandria) il 50 per cento delle copie totali e nelle prime dieci province il 75per cento delle copie, mentre in ciascuna delle province restanti vende mediamente lo 0,3 per cento della sua diffusione. Il Corriere della Sera vende nelle sue prime tre province (Milano, Roma e Varese) il 45 per cento delle copie e nelle prime dieci il 60 per cento mentre nel resto d’Italia realizza mediamente lo 0,44 per cento delle sue vendite in ogni provincia. Anche la Repubblica, che pure ha una diffusione più omogenea, vende il 54 per cento nelle prime dieci province. Per meglio valutare la concentrazione sui mercati rilevanti si è quindi proceduto a identificare, per ciascun quotidiano, l’insieme delle province nelle quali viene realizzata la maggior parte delle vendite, definibile come mercato di riferimento. Due sono le misure utilizzate, in modo da cogliere sia le realtà di giornali con una distribuzione molto concentrata in poche province (in questo caso sono state considerate le aree che cumulativamente rappresentano il 90 per cento delle vendite della testata), sia quelle di quotidiani con una diffusione relativamente più estesa (prendendo in questo caso tutte le province con una diffusione almeno pari allo 0,5 per cento delle vendite totali del quotidiano, senza necessariamente raggiungere in questo caso il 90 per cento delle vendite). (3) Distinguendo per tipologie di quotidiani e calcolando per ciascuno di essi i valori medi della categoria, quelli nazionali operano in un mercato di riferimento relativamente ampio e poco concentrato, mentre le testate multiregionali, regionali e provinciali, con diffusione e mercati di riferimento via via più ristretti, evidenziano una forte concentrazione dei lettori, come si può notare nella tabella.
Negli Stati Uniti, ad esempio, negli ultimi vent’anni vi è stato un continuo processo di concentrazione che ha portato la quasi totalità delle aree urbane ad avere un’unica testata oppure più testate dello stesso proprietario (in precedenza in circa i due terzi dei mercati operavano più testate ed editori concorrenti). Se si escludono l’unico quotidiano nazionale, Usa Today, e poche grandi città con più quotidiani in concorrenza tra loro (taluni prestigiosi, ma sempre locali), il mercato statunitense è configurato come un insieme di monopoli locali sostanzialmente autonomi dove operano 1.457 testate che vendono circa cinquantacinque milioni di copie giornaliere.
Per ogni testata, sull’insieme di province che costituiscono il suo mercato di riferimento, sono stati calcolati diversi indici di concentrazione. (4) In questo modo è possibile verificare se nella sua area territoriale di diffusione, il quotidiano fronteggia un numero elevato di concorrenti o ha una posizione dominante. I risultati così ottenuti confermano una forte concentrazione nei mercati di riferimento. Delle cinquantaquattro testate di cui sono disponibili i dati Ads (Accertamenti diffusione stampa) delle vendite provinciali, ventiquattro operano in mercati con un indice di Herfindahl-Hirschmann superiore a 0,15 considerato normalmente la soglia di attenzione delle autorità antitrust. Ventisei quotidiani nel loro mercato di riferimento hanno una quota di mercato superiore al 30 per cento e ben quarantadue testate contribuiscono all’indice HH del loro mercato per più del 50 per cento.
Ad esempio, un quotidiano come Il Messaggero ha una quota del mercato nazionale inferiore al 5 per cento, ma nelle province del suo mercato specifico ha una quota del 23 per cento, l’indice di HH del suo mercato è 0,1068 cui contribuisce per circa il 50 per cento. Oppure Il Gazzettino di Venezia ha una quota del 33 per cento del suo mercato specifico che a sua volta ha un indice di HH di 0,1529 cui Il Gazzettino contribuisce per il 73 per cento.
Questo dato conferma indirettamente il fatto che nei mercati locali (corrispondenti ai mercati di riferimento per queste testate) quasi sempre un numero molto limitato di quotidiani si contende il pubblico. Dall’analisi emerge quindi come la concentrazione effettiva nei mercati dei quotidiani sia superiore a quanto comunemente si crede per effetto della forte polarizzazione geografica della diffusione, anche per i quotidiani tradizionalmente considerati nazionali.
(1) La Federazione degli editori indica otto testate nazionali che complessivamente hanno venduto nel 2002 il 36 per cento delle copie giornaliere: Avvenire, Corriere della Sera, Foglio, Il Giornale, Il Giorno, La Repubblica, La Stampa, Libero.
(2) Questi dati e le altre elaborazioni di questo articolo derivano da uno studio da me svolto presso l’Università Statale di Milano e si riferiscono a dati 2000; la situazione relativa alla diffusione non è tuttavia sostanzialmente cambiata.
(3) Si tratta di confini piuttosto ampi se si considera che l’Autorità per le comunicazioni norvegese considera come mercato di riferimento di un quotidiano quelle province dove vende oltre il 10 per cento della sua diffusione.
(4) Si è calcolata nel mercato di riferimento la quota di mercato della testata, il rapporto tra quota della prima e della seconda testata (quota di mercato relativa), l’indice di Herfindahl-Hirschmann (somma delle quote di mercato al quadrato), utilizzato solitamente nelle valutazioni antitrust, e il contributo della prima testata al valore complessivo di questo indicatore
Quando il mercato non salva il pluralismo, di Michele Polo
Il pluralismo è un malato grave nel nostro paese. Ma non gode di buona salute in molti altre realtà, nonostante negli ultimi dieci anni i mezzi attraverso cui raggiungere il pubblico si siano moltiplicati, con lo sviluppo della televisione commerciale, il prossimo avvento di quella digitale e il fenomeno di Internet. A fronte di queste maggiori possibilità, i fenomeni di concentrazione sono tutt’oggi molto diffusi, e non rappresentano solamente il retaggio di un passato oramai chiuso, ma appaiono semmai come il risultato delle nuove modalità di concorrenza nei settori della comunicazione. Concentrazione in televisione Quando guardiamo al tema del pluralismo nel settore dei media, ci occupiamo prevalentemente di mercati nei quali operano imprese e gruppi di comunicazione privati, dalle cui scelte e dalle cui dinamiche competitive occorre partire per rispondere alla domanda se il mercato sia in grado di sfruttare le nuove opportunità tecnologiche (digitale, Internet) garantendo un accesso bilanciato e non discriminatorio a tutte le opinioni politiche. Se osserviamo il mercato dei media in una prospettiva di pluralismo esterno, due fenomeni appaiono frenare il raggiungimento di questo obiettivo. La perdurante concentrazione in segmenti come la televisione commerciale finanziata con pubblicità è sostenuta dalla forte concorrenza per i programmi più richiesti, che determina una forte lievitazione dei costi strettamente correlata ai futuri ricavi dai proventi pubblicitari. In questa corsa al rialzo c’è posto per pochi vincitori, come i dati sulla concentrazione televisiva testimoniano in tutti i paesi europei e parzialmente, dopo vent’anni di erosione da parte delle pay-tv, negli stessi Stati Uniti, dove i principali network raccolgono ancora circa la metà della audience nel prime time. E nei giornali Ma la concentrazione non è un fenomeno unicamente televisivo, interessa marcatamente anche la carta stampata.
In questa prospettiva solitamente si distingue tra pluralismo esterno, che considera se nell’offerta complessiva di un particolare mercato dei media (giornali, o televisione o radio, eccetera) tutte le opinioni politiche trovano spazio, e pluralismo interno, che invece guarda a come le diverse opinioni politiche sono rappresentate nell’offerta di un singolo operatore.
Se andiamo al di là dei dati nazionali sulle vendite di quotidiani per studiarne la distribuzione geografica, troviamo una forte segmentazione nella quale in ogni mercato locale, quello in cui ciascuno di noi lettori abita,
Il pluralismo interno
In mercati fortemente concentrati, per loro natura impossibilitati a sostenere una offerta di media ampia e diversificata (pluralismo esterno), rimane la strada del pluralismo interno.
Vorremmo fosse affidato in primo luogo agli incentivi di un operatore o gruppo di comunicazione a coprire più segmenti di mercato (opinioni politiche) con la propria offerta, analogamente a come si coprono molte discipline sportive, vari temi di intrattenimento, molti generi di film. L’ostacolo maggiore in questa prospettiva si ritrova nel forte ruolo che i media esercitano come strumento di lobbying, che li trasforma in un mezzo ideale in quel terreno scivoloso di contrattazione politica tanto prezioso soprattutto per i gruppi economici fortemente regolati.
Analoghe distorsioni possono poi nascere dalla stessa identificazione politica dei gruppi di comunicazione, dove a fronte dei fin troppo ovvi esempi nostrani, non possiamo che registrare con preoccupazione un fenomeno, relativamente nuovo per il mercato americano, quale la spregiudicata propaganda di parte di un grande network come Fox.
La conclusione cui giungiamo, guardando alle possibilità che il mercato trasformi le nuove e grandi opportunità tecnologiche di comunicazione in una offerta ampia e diversificata di contenuti e informazioni politiche, è quindi venata di una forte preoccupazione.
Oggi disponiamo di mezzi sempre più ricchi, sempre più persuasivi ma, apparentemente, sempre più concentrati. E il cittadino difficilmente trova i mezzi per formarsi una opinione informata e libera da distorsioni e condizionamenti.
Di fronte a questo nuovo fallimento del mercato, si richiedono quindi adeguate politiche pubbliche per il pluralismo.
La legge Gasparri, una vera best practice, di Ferruccio De Bortoli
Tutti coloro, e io tra questi, che hanno duramente criticato la legge Gasparri sul riordino (a casa Berlusconi) del sistema delle comunicazioni dovrebbero ammettere che alla fine non è poi male. Anzi, che tutto sommato rappresenta un esempio di efficienza legislativa e di inusuale velocità nella sua applicazione pratica. Mai legge, a dispetto dello scontro istituzionale che ne ha preceduto il varo, è entrata in vigore così rapidamente e ha prodotto effetti così vasti e duraturi. E mai la volontà del legislatore è stata così prontamente accolta dal mercato. Una straordinaria sintonia. Per usare una celebre espressione di Umberto Bossi un “idem sentire” incredibilmente armonico. Come se gli attori del mercato della comunicazione, del sistema televisivo, l’avessero studiata in anticipo quella legge. Con una tale attenzione che potrebbe far sorgere il dubbio, sicuramente infondato, che qualcuno se la sia scritta direttamente. In casa. Malignità degli outsider. È il mercato, bellezza Ma non c’è dubbio che la Gasparri rappresenti una best practice. In pochi mesi Mediaset si è mossa sul mercato del digitale terrestre acquistando i diritti criptati per le dirette casalinghe di Juventus, Milan e Inter, che verranno offerte grazie a una carta prepagata a due euro l’una. “Questo è il mercato, bellezza”, avrebbero esclamato i difensori ministeriali della legge a lungo osteggiata da Carlo Azelio Ciampi. Una risposta a tutti coloro che protestavano per la mossa, sicuramente tempestiva, del gruppo di proprietà del presidente del Consiglio e ormai gestito, con grande abilità va riconosciuto, da suo figlio Pier Silvio. Peccato che gli stessi che difendono la libertà, di chi è forte e conosce il mercato, di muoversi liberamente siano gli stessi che in altri settori dell’economia invocano l’intervento dello Stato, hanno nostalgia della Cassa del Mezzogiorno e sostengono che il metodo Alitalia, ovvero procrastinare il destino di una compagnia sprecando ancora denaro pubblico, sia un esempio virtuoso nel rapporto fra politica ed economia. Peccato. E peccato ancora che quella carta prepagata per il digitale terrestre sia stata studiata e messa a punto nei laboratori della Rai, l’operatore del servizio pubblico, il cui consiglio d’amministrazione è territorio di caccia delle forze di governo e di strage intellettuale di molti personaggi, alcuni di spicco e di grande qualità professionale e morale. E pensare che la Rai entrò a suo tempo come socio in Telepiù, facendosi pagare e non poco in cambio di un pacchetto di canali. Con una semplice autorizzazione e ora assiste impotente allo sviluppo di una sua ricerca. Lo ha bene notato sul Sole-24Ore Marco Mele, il quale non ha mancato di sottolineare come sia virtualmente cambiata la natura del digitale terrestre: da piattaforma gratuita e, in qualche modo, alternativa alla televisione generalista, a nuovo terreno di sfida e di conquista perché abbondante di spazi pubblicitari appetiti dall’utenza (grazie al calcio, vero driver dell’espansione televisiva). Dunque, Publitalia avrà un’offerta aggiuntiva da proporre ai suoi grandi clienti e potrà ulteriormente, come gli consente la legge, allargare la propria quota di mercato. La Gasparri e la pubblicità Ma proprio sul mercato pubblicitario sta accadendo qualcosa di assolutamente inedito che dovrebbe preoccupare fortemente gli editori di carta stampata. Per la prima volta una fase di ripresa degli investimenti pubblicitari, che difficilmente torneranno ai valori dell’anno 2000, vede quotidiani e periodici continuare a soffrire sugli spazi e sulle tariffe. La televisione, e in particolare le reti del Cavaliere, viaggiano secondo gli ultimi dati, con un tasso di crescita a due cifre, rispetto all’anno scorso, mentre la carta stampata annaspa, nel migliore dei casi registra un progresso fra il due e il quattro per cento. Colpa dei costi contatto? Colpa delle difficoltà in cui versano quotidiani e periodici? Della migliore qualità della programmazione? Forse. Ma è anche vero che le reti generaliste, e in particolare quelle Mediaset, possono ormai espandersi senza limiti. I problemi di affollamento, importanti per misurare l’efficacia della pubblicità, sembrano non esistere più. I palinsesti televisivi sono in overbooking pubblicitario fino a ottobre. Una volta l’estate era un periodo di magra per gli spot. Non è più così. Una volta il medio-piccolo investitore pubblicitario non andava in televisione e riteneva più conveniente per la propria comunicazione apparire sui mezzi tradizionali. Oggi la rete della pubblicità televisiva, in crescita bulimica, prende tutto: pesci grandi e pesci piccoli. E i grandi, i cosiddetti big spender, pensiamo soltanto alle case automobilistiche, preferiscono concentrare i propri investimenti sulla televisione. È diventata di colpo così efficace? Forse, certo molti imprenditori e amministratori delegati hanno capito che l’investimento pubblicitario può avere anche un dividendo, diciamo così, politico. E non c’è da biasimarli: nell’ottica di massimizzare il rendimento del loro investimento compiono senza dubbio la scelta migliore. La più razionale. E molti di loro redigono un conto economico in cui l’andamento delle tariffe è cruciale. E le tariffe sono fortemente influenzate da fattori politici. Anche questa è una malignità da outsider, ma forse è un sospetto con una qualche fondatezza. La Gasparri ha mosso il mercato. E questo è positivo. Dovrebbe anche favorire la privatizzazione della Rai. Ma sul versante dell’operatore pubblico, anche per colpe sue per carità, non si assiste alla stessa effervescenza progettuale che si registra su quello privato. Tutt’altro. E pensare che proprio dopo le dimissioni del ministro dell’Economia, Giulio Tremonti, e l’interim di Berlusconi, palazzo Chigi è diventato direttamente l’azionista di Rai Holding. E noi cittadini che paghiamo il canone saremmo particolarmente felici che, al di là delle riconosciute capacità manageriali del direttore generale di viale Mazzini, l’azienda pubblica ricevesse qualche buon consiglio da parte del suo azionista diretto che il mercato televisivo conosce come le proprie tasche. Non solo la tv va bene, sotto il profilo pubblicitario, ma anche la radio. Ed ecco muoversi a poche settimane dall’approvazione della Gasparri, la Mondadori, uno dei primi gruppi editoriali del paese che ha manifestato la propria intenzione di entrare nel mercato della radio con un’offerta per acquisire Radio 101. Tutto bene. Naturalmente in questo caso va sottolineato che la mia è un’opinione di parte, lavorando io in Rcs-Mediagroup (1). Ecco perché sostengo che la Gasparri rappresenti uno straordinario benchmark legislativo. Lo dico senza ironia. Mi sarebbe piaciuto che lo stesso grado di attenzione e di compattezza politica fosse stato riservato anche ad altri temi, all’economia per esempio. E forse non ci saremmo trovati a questo punto. Con il dubbio rovente che i conti pubblici siano stati falsati e che le promesse fatte al paese siano ormai accantonate. Se ai temi che interessano il futuro del paese fosse stato dedicato soltanto un decimo del tempo che hanno richiesto la Gasparri o la Cirami, staremmo tutti meglio. Come paese. Ma quelli forse erano interessi diffusi, pubblici. Gli altri erano interessi un po’ più privati. E dunque meritevoli di maggior riguardo. Buon compleanno a lavoce.info Così, buon compleanno a lavoce.info. Non è vero che in questo paese di voci ce ne siano poche. Ce ne sono ancora tante e libere. Ma ce ne vorrebbero molte di più. Il pluralismo esiste ancora. Non viviamo in alcun regime. Ma purtroppo assistiamo a una lenta deriva e a una progressiva assuefazione all’idea che l’informazione debba essere schierata, strumentale, ancillare e direttamente soggetta agli interessi dei proprietari. Non parlo solo del Cavaliere e non mi riferisco solo a questa maggioranza. Le voci libere danno fastidio. Eppure se qualcuno obnubilato dal potere le avesse ascoltate non si troverebbe oggi in fondo al baratro. E anche l’Italia starebbe un po’ meglio. (1) E la mia è un’opinione strettamente personale.
Va in onda la Gasparri, di Marco Gambaro
Dopo un tormentato, ma accelerato, iter di discussione la legge Gasparri è stata pubblicata in Gazzetta ufficiale nella sua versione definitiva. Dalle tv locali alla privatizzazione della Rai È condivisibile, ad esempio, l’articolo 8 quando amplia da sei a dodici ore lo spazio di interconnessione nazionale per le emittenti locali e consente loro di raccogliere pubblicità nazionale. Si pongono così le prime basi per il progressivo superamento di una situazione che le rende quasi insignificanti nel panorama televisivo. Anche se, per favorirne la crescita, sarebbe stato meglio consentire il possesso di stazioni in mercati diversi, invece di aumentare fino a tre il numero di emittenti che un soggetto può possedere nello stesso bacino di utenza. La privatizzazione ipotizzata dalla legge Gasparri non prevede, però, interventi strutturali che allontanino l’influenza dei partiti dalla televisione pubblica. E l’idea di vendere una minoranza del capitale azionario con quote che non possono superare il 2 per cento, senza modificare la struttura saldamente duopolistica del mercato televisivo, sembra un esempio da manuale di come non cogliere i vantaggi della privatizzazione. Se non quello, meramente finanziario, di scaricare sui piccoli risparmiatori i rischi di un’azienda dalla redditività incerta e in cui le possibilità di controllo degli azionisti sono modeste. Il caso delle telepromozioni Aumenta lo spazio per le telepromozioni, soprattutto per Mediaset, con un approccio che allontana l’Italia da diversi altri paesi europei. (1) Tra Sic e digitale terrestre Il problema della struttura del mercato – limitazione o riduzione della concentrazione e aumento dei concorrenti e delle voci disponibili – ha implicazioni sia economiche che politiche. Il Sic non è un mercato rilevante nel senso comunemente inteso dall’economia industriale e dalle autorità antitrust. Si tratta piuttosto di un aggregato arbitrario, di una convenzione dove conta solo il prodotto tra perimetro complessivo e quota consentita. E la combinazione scelta non è stringente per nessun operatore presente sul mercato, nonostante in diversi mercati delle comunicazioni si registrino tassi di concentrazione assai elevati: in quello televisivo nazionale, nella televisione a pagamento, nelle directory o in molti mercati locali dei quotidiani. Nel segno della continuità Nell’insieme si tratta di misure che non sembrano in grado di perseguire una riduzione della concentrazione nel mercato televisivo. Vi è cioè un’incoerenza tra finalità dichiarate e strumenti utilizzati. Nonostante le polemiche, l’Italia è solo parzialmente un’anomalia nel contesto televisivo europeo. In Germania i primi due operatori controllano il 68 per cento degli ascolti, in Gran Bretagna il 60 per cento, in Francia il 71 per cento. Si tratta ovunque di tassi di concentrazione elevati, ma inferiori all’89 per cento italiano. In questi altri paesi vi è spazio normalmente per almeno tre-quattro gruppi televisivi significativi, più gli operatori della pay-tv. (1) In Francia le telepromozioni non sono consentite nei programmi e in Germania rientrano nella normativa generale sugli spot.
Si tratta di una legge che tocca molti punti, con diversi interventi condivisibili.
Una parte rilevante della legge è dedicata alle procedure di nomina del consiglio d’amministrazione Rai e alla sua privatizzazione.
Sul primo punto, occorre prendere atto che finora l’influenza politica sulla Rai e sulla scelta dei dirigenti è stata assolutamente indipendente dai criteri di nomina via via adottati.
Ma la norma non modifica la struttura del mercato né è in grado di sottrarre quote ad altri mezzi.
Le ragioni della limitata raccolta pubblicitaria di quotidiani e periodici vanno cercate nella ridotta diffusione della stampa in Italia più che nel potere di mercato della televisione. Se si effettuano confronti internazionali considerando i ricavi pubblicitari per copia, si scoprono indicatori abbastanza omogenei tra i vari paesi: sembrano mostrare come sia possibile conquistare investimenti pubblicitari, una volta raggiunti i lettori.
La legge Gasparri lo affronta con la definizione del Sic (sistema integrato delle comunicazioni, di cui nessun operatore può controllare più del 20 per cento) e la promozione accelerata della televisione digitale terrestre.
Il Sic è stato ridotto con la riscrittura della legge, in seguito al rinvio alle Camere da parte del presidente della Repubblica. Sono stati eliminati dal perimetro libri e pubbliche relazioni e corrette alcune vistose ingenuità.
Per esempio, l’avervi compreso all’inizio le agenzie di stampa, le produzioni televisive e le produzioni cinematografiche: tutti mercati intermedi che entrano rispettivamente nel fatturato di giornali, televisioni e sale cinematografiche, e dunque erano banalmente contati due volte.
In questo modo, il Sic raggiunge una dimensione di circa 22 miliardi di euro.
Una quota del 20 per cento corrisponde a 4,5 miliardi di euro: cifra opportunamente al di sopra di quella attuale dei maggiori operatori (Rai 3 miliardi, Mediaset 4 miliardi, Rcs per ora 2,3 miliardi).
La televisione digitale terrestre rappresenta un’innovazione di sistema perseguita da molti paesi. Per la sua inevitabilità tecnologica, e perché utilizzando in modo più efficiente lo spettro elettromagnetico, permette alternativamente di aumentare il numero di canali o di destinare parte delle frequenze televisive ad altri utilizzi.
La legge italiana progetta una transizione accelerata soprattutto per ovviare all’obbligo imposto dalla norma precedente e dalla Corte costituzionale di spostare Rete 4 sul satellite e di togliere la pubblicità a Rai 3.
Purtroppo, la concentrazione del mercato televisivo è legata alle economie di scala nei programmi più che alla scarsità di frequenze: appare probabile che i nuovi canali trasmessi sul digitale terrestre si limitino ad aumentare il numero teorico dei canali e non riescano a erodere le quote di mercato degli incumbent. (vedi lavoce.info del 03-07-2003)
Va detto però che su questo terreno la Gasparri mantiene una forte continuità con le altre leggi sulla televisione promulgate negli ultimi vent’anni, che si occupano di molte cose per lasciare sostanzialmente invariata la struttura del settore, caratterizzato da un duopolio dove i due operatori controllano circa il 90 per cento del mercato di riferimento. Ha un approccio comune con la legge Mammì del 1990 e la legge Maccanico del 1997, peraltro emanate da Governi diversi.
Un accettabile grado di concorrenza nel settore televisivo è rilevante per il buon funzionamento degli altri mercati, attraverso la pubblicità, ma anche per il buon funzionamento del sistema politico perché ormai i cittadini ricevono gran parte delle informazioni proprio dalla televisione.
Dunque, è probabile che la legge Gasparri sia solo una tappa provvisoria nella costruzione di un assetto accettabile del sistema televisivo italiano.
Si continuerà inevitabilmente a parlare di questo tema: sarebbe opportuno farlo con meno ideologia, meno preconcetti ma con più dati oggettivi, più confronti internazionali, con profondità e consapevolezza crescenti.
Par condicio con l’handicap, di Nicola Lacetera e Mario Macis
La legge sulla par condicio regolamenta l’attribuzione degli spazi televisivi ai partiti e ai candidati nelle campagne elettorali, per garantire parità di accesso ai mezzi di informazione. L’handicapping applicato alle campagne elettorali In un paese democratico i cittadini debbono essere messi nelle condizioni di scegliere la forza politica per cui votare in maniera consapevole. Devono quindi essere a conoscenza delle alternative disponibili. Le forze politiche devono essere incentivate a fornire informazioni veritiere e sostanziali sulle proprie posizioni e i propri programmi. Negli incontri di golf non professionistici, ma anche nelle corse di cavalli, nel baseball o nel basket, è molto comune la pratica di assegnare un certo svantaggio ai giocatori più dotati. Per esempio, nelle corse di cavalli i fantini più leggeri sono caricati con del peso extra. Nel golf, i giocatori più bravi partono con alcuni punti di svantaggio. Queste pratiche, cosiddette di handicapping, pongono il giocatore più dotato in condizioni iniziali più simili rispetto a quello meno dotato. Recentemente, un filone di letteratura economica ha discusso l’utilità delle pratiche di handicapping nelle imprese, per le promozioni dei manager a posizioni gerarchiche superiori. In tal modo, non solo la competizione partirebbe da basi più eque, ma sarebbe anche più ricca e vivace. Uguaglianza di condizioni La proposta di modifica della legge sulla par condicio nella direzione accennata dal presidente del Consiglio e dal suo vice può essere giustificata con la volontà di creare un disincentivo all’eccessiva proliferazione di sigle politiche. Privilegiare le forze esistenti, in un regime democratico, può anche rappresentare un argine contro l’emergere di forze non democratiche. Si considerino, ad esempio, la fine dei regimi comunisti, e le inchieste giudiziarie su “Tangentopoli” nei primi anni Novanta: questi eventi hanno cambiato il panorama politico italiano. Tale cambiamento (compresa la nascita del partito “Forza Italia”) sarebbe stato ostacolato da regole della comunicazione elettorale basate sul peso storico delle forze politiche. Si tenga conto, infine, che con questi argomenti si è “finto” di parlare di un paese in cui vi sia effettiva separazione tra i poteri economico, mediatico e politico. Se accade, come in Italia, che il partito politico che guida la maggioranza di Governo controlla attraverso il suo leader larga parte dei mezzi di comunicazione televisiva, la situazione è assai più complicata e delicata, e l’handicapping attribuito ai partiti di Governo dovrebbe essere ancora più forte.
Il presidente del Consiglio Silvio Berlusconi ha annunciato di voler modificare la legge. Il vicepremier Gianfranco Fini ha affermato che “non è certo una provocazione pensare di attribuire a ciascun partito uno spazio diverso in base alla sua forza elettorale”. Fini e Berlusconi ritengono dunque che spazi maggiori dovrebbero essere attribuiti a partiti con più peso in Parlamento.
Se accettiamo queste premesse, e più in generale l’esigenza di garanzia del pluralismo nelle competizioni elettorali, l’impostazione di riforma della legge sulla comunicazione elettorale suggerita da Fini e Berlusconi non è necessariamente quella corretta.
Per capire perché consideriamo cosa avviene negli Stati Uniti in diverse competizioni sportive.
Quando i valori in campo sono in partenza squilibrati in favore di una parte, per cui il risultato dell’incontro è scontato, la competizione perde di interesse per il pubblico, perché tanto il giocatore più dotato quanto quello meno dotato non sono incentivati a giocare al meglio delle loro possibilità: il primo perché è sicuro di vincere, e il secondo perché certo di perdere. Nel rendere la competizione più equa, l’handicapping fornisce più stimoli a tutti i contendenti.
È possibile trasferire la logica dell’handicapping dal mondo dello sport (e dell’impresa) a quello delle competizioni elettorali, dove si applica forse ancor meglio.
Nelle campagne elettorali, l’utilità per i cittadini di rafforzare posizioni precostituite non è per nulla scontata. Al contrario, nelle democrazie compiute l’esigenza di garantire effettiva parità di condizioni ai partiti e ai candidati dovrebbe essere ben superiore a quella di garantire parità di condizioni in un incontro di golf, dal quale dipendono le emozioni dei tifosi, ma non certo le sorti di un paese.
Ora, dal momento che la maggioranza in Parlamento, proprio per il suo ruolo di governo, gode di una maggiore esposizione mediatica tra una legislatura e l’altra, la logica dell’handicapping attribuirebbe più spazi ai partiti meno rappresentati in Parlamento: l’esatto contrario rispetto a quanto suggerito da Berlusconi e Fini.
La maggioranza sarebbe stimolata a impegnarsi di più sulla qualità dei messaggi di propaganda (sostituendo qualità per quantità). L’opposizione, sapendo di avere spazi a sufficienza per presentare le proprie, sarebbe spronata a farlo. Al contrario, laddove si attribuissero gli spazi in base ai risultati delle passate elezioni, sarebbe lo status quo a prevalere, e ci sarebbero meno incentivi a cambiare, con una perdita secca per i cittadini.
Inoltre, con un esito elettorale più incerto, il voto del singolo cittadino diventa più influente, e ciò stimola la partecipazione al voto. È noto che nelle democrazie “bloccate” e laddove il risultato delle elezioni è più scontato, l’assenteismo degli elettori è maggiore.
Tuttavia, argomenti altrettanto validi spingono esattamente nella direzione opposta. Al punto che potrebbe essere più opportuno offrire maggiori spazi (rispetto alla loro forza elettorale) ai partiti minori e a quelli di opposizione, nonché garantire una qualche visibilità alle nuove formazioni.
Infatti, la realtà socio-politica di un paese (specie se democratico e pluralistico) è intrinsecamente dinamica. Nuovi gruppi ed esigenze emergono continuamente. Importanti eventi e processi storici possono sostanzialmente modificare le posizioni e le attitudini dei cittadini, con profondi effetti sulla competizione politico-elettorale.
Garantire uguali spazi a tutte le forze appare coerente con un criterio intuitivo di uguaglianza delle condizioni di partenza. Dalle considerazioni esposte in precedenza, la par condicio può anche essere considerata come una soluzione di compromesso virtuoso fra argomenti che spingono verso soluzioni opposte per la distribuzione degli spazi televisivi ai partiti in campagna elettorale.
In ogni caso, se le regole sulla par condicio devono essere riviste, la riflessione dovrà essere ben più profonda e complessa della semplice logica proposta da Berlusconi e Fini.
Sommario a cura di Marzio Galeotti
Il 2004 sarà ricordato come l’anno del petrolio. Il suo prezzo in termini nominali ha raggiunto i massimi di tutti i tempi. L’andamento delle quotazioni ha preoccupato le nazioni sotto il profilo economico e politico,tanto da riportare alla ribalta il quasi dimenticato timore di essere vicini al suo esaurimento. Al di là delle implicazioni contingenti, forte è stato lo stimolo ad interrogarsi su cosa questi eventi in realtà implicano per la nostra civiltà basata sull’uso dell’energia soprattutto di fonte fossile. Con rinnovata attenzione e preoccupazione per gli aspetti ambientali.
Petrolio senza alternative, di Marzio Galeotti
Le turbolenze sul mercato del greggio rendono opportuna qualche pacata riflessione sugli scenari energetici futuri.
La persistente crescita del prezzo del petrolio ripropone infatti la questione della sostenibilità dell’attuale modello di sviluppo, crucialmente basato sul consumo di fonti fossili di energia. Ma mentre la preoccupazione generale è, come sempre, concentrata sugli effetti di breve periodo su crescita e inflazione, resta ancora scarsa l’attenzione dedicata a questioni di fondo come le opzioni energetiche possibili per le prossime decadi.
Tutta questione di prezzo
Gli esperti concordano sul fatto che il petrolio, o più in generale le fonti fossili di energia, saranno in giro ancora per parecchio tempo. Dagli anni Settanta a oggi, la preoccupazione ambientale-climatica si è affermata e ha portato a politiche di regolamentazione. Ma resta ancora vero che il maggiore fattore di risparmio energetico è l’aumento del prezzo del petrolio: è questo l’elemento che induce e ha indotto una riduzione dell’intensità energetica dei processi produttivi, e come tale ha contribuito a contenere le emissioni di gas-serra. Altrettanto vero è che nessuna nuova opzione energetica su larga scala, in particolare nel campo della generazione elettrica, la più energivora delle attività produttive, è stata introdotta negli ultimi trent’anni. Se si eccettua il nucleare. (1)
Quanto alle fonti rinnovabili, Chip Goodyear, amministratore delegato di Bhp Billiton, società globale attiva nel settore delle risorse naturali, ha dichiarato al recente World Energy Congress di Sydney, che le fonti energetiche verdi resteranno relativamente insignificanti almeno per i prossimi venti anni. Le previsioni dicono che i combustibili fossili saranno l’87 per cento delle fonti primarie di energia, un punto percentuale in più di oggi. Sulla scia della corsa del prezzo del petrolio di quest’anno infatti non saranno probabilmente intrapresi investimenti in rinnovabili: i prezzi dell’oro nero dovranno restare alti a lungo perché qualcosa cambi. “L’industria ha bisogno di altre brutte notizie dal prezzo del petrolio perché si sposti sulle fonti rinnovabili”, sostiene Andrew Oswald, professore di Economia all’università di Warwick. Una recente pubblicazione dell’Iea, l’agenzia internazionale dell’energia dell’Ocse, nota che la quota di finanziamento pubblico alla ricerca e sviluppo in campo energetico destinata alle rinnovabili è decrescente, in contraddizione con le asserite intenzioni di molti governanti dei paesi sviluppati. (2)
Le fonti rinnovabili nel mondo
Nel mondo, le rinnovabili coprono solo il 2,1 per cento degli usi energetici. Ciò nonostante molti paesi si stanno muovendo: il ministro dell’Industria spagnolo ha annunciato lo scorso agosto l’obiettivo di accrescere del 12 per cento entro il 2010 la quota delle rinnovabili sul consumo primario di energia, particolarmente energia solare e produzione di biodiesel. Così il governo giapponese ha predisposto un piano per l’incremento dell’uso delle biomasse con obiettivi specifici di aumento della generazione elettrica al 2010. (3) Gli inglesi, sempre entro il 2010, dovrebbero produrre con fonti rinnovabili il 10 per cento dell’elettricità. Questa quota è già pari al 20 per cento in Danimarca, soprattutto energia eolica. (4) L’Energy Information Administration statunitense ha simulato gli effetti della proposta McCain-Lieberman di introdurre un tetto alle emissioni di gas-serra sulla quantità di rinnovabili utilizzate: nel 2025 esse sarebbero il doppio di quanto proiettato nel caso di assenza del tetto. Infine, il nostro paese ha introdotto l’obbligo per i produttori di elettricità di garantire a partire dal 2002 una quota pari al 2 per cento della generazione termoelettrica con nuova elettricità generata da fonti rinnovabili.
Tutto bene, dunque? Non proprio, come mostra il fatto che la Commissione europea ha deciso alcuni mesi fa di abbandonare gli obiettivi di produzione di energia a mezzo di rinnovabili fissati per il 2010 (12 per cento nei paesi Ue-15 e 21 per cento nei paesi Ue-25), in quanto non raggiungibili, e ha rinunciato per il momento a fissarne dei nuovi per il 2020. Una brutta figura addebitata ai responsabili dei paesi membri che non hanno mostrato la capacità e la determinazione di voler raggiungere gli obiettivi prefissati. Se ne riparlerà nel 2007.
Tempi lunghi per l’idrogeno
In sostanza, non pare al momento esservi alternativa che, in termini di tempo, costi e quantitativi, possa sostituire l’oro nero in tempi ragionevoli. Dei nuovi sistemi energetici ipotizzati all’indomani del primo shock petrolifero, dalla fusione e fissione nucleare, dai bio-carburanti alle varie fonti rinnovabili solare, geotermico, eolico, biomasse nessuno è emerso come l’alternativa con la “a” maiuscola.
Pensare all’idrogeno, e alle automobili con celle a combustibile, significa adottare un orizzonte che parte dal 2035 in poi. Diceva Scientific American del maggio 2004: “Ci si può aspettare che lo sviluppo di auto con celle a combustibile, al contrario delle cosiddette ibride, proceda secondo gli stessi tempi del volo umano su Marte progettato dalla Nasa e che abbia lo stesso grado di probabilità”.
(1) Queste considerazioni sono contenute, e ampiamente argomentate, in “The Outlook for Energy Three Decades After the Energy Crisis”, lavoro presentato da uno dei massimi esperti mondiali, William D. Nordhaus, all’International Energy Workshop di Parigi dello scorso 22-24 giugno 2004. Il paper è scaricabile dall’indirizzo www.iiasa.ac.at/Research/ECS/IEW2004/docs/2004A_Nordhaus.pdf.
(2) Questo aspetto è messo chiaramente in evidenza in una recente pubblicazione della IEA-AIE, Renewable Energy Market and Policy Trends in IEA Countries, Parigi: IEA, 2004.
(3) Si veda il recente rapporto dell’Ocse, Biomass and Agriculture: Sustainability, Markets and Policies, Parigi: OECD, 2004.
(4) A parte considerazioni di costo, le varie fonti rinnovabili non presentano solo vantaggi. La produzione di nuova energia idroelettrica ed eolica, per esempio, reca con sé rilevanti problemi di impatto ambientale. Sulla seconda si veda l’interessante articolo “Ill winds”, The Economist del 29 luglio 2004.
L’utile sequetro del carbonio di Raffaella Bordogna
Numerosi progetti nazionali e internazionali stanno attualmente verificando un approccio alternativo alla risoluzione del problema dei cambiamenti climatici: il sequestro geologico di anidride carbonica.
Come avviene il sequestro
Si tratta di una attività di riduzione delle emissioni di gas serra che comporta la cattura da fonti industriali della CO2, un gas inerte e non tossico a basse concentrazioni, e la successiva immissione in formazioni geologiche appropriate, come i giacimenti di petrolio e gas naturale, esauriti oppure ancora in uso, le formazioni geologiche porose sature di acqua salata (i cosiddetti acquiferi salini) e i giacimenti carboniferi profondi. Qualche anno fa, veniva considerata anche la possibilità di immettere CO2 negli oceani a grandi profondità, ma tale alternativa è stata abbandonata per l’incertezza degli effetti di un’aumentata acidità delle acque sugli ecosistemi marini.
Per avere successo la tecnica di sequestro geologico della CO2 deve soddisfare tre requisiti:
– deve essere competitiva in termini di costi rispetto alle attuali alternative per il contenimento dei gas serra, quali le fonti rinnovabili e i miglioramenti di efficienza dei processi di produzione
– deve garantire uno stoccaggio nel sottosuolo stabile e di lungo termine
– deve essere ambientalmente compatibile.
Dal punto di vista economico, vi è ancora molta incertezza sulla determinazione dei costi nelle varie situazioni operative. Le esperienze sinora effettuate e gli scenari studiati lasciano intendere che i costi possono variare anche significativamente da una situazione all’altra, andando da qualche decina di euro per tonnellata fino a 100 euro/tonnellata. Fonti Iea indicano un costo complessivo compreso tra 9 e 49 euro/tonnellata CO2.
Quel che è certo è che l’immissione di CO2 in giacimenti di petrolio o gas naturale per il recupero assistito, rappresenta la migliore opportunità di sequestro a bassi costi se si considerano i ricavi dovuti al recupero di petrolio o gas. Tale attività (la cosiddetta Eor, Enhanced Oil Recovery) ha una duplice funzione: garantisce evidenti vantaggi ambientali, perché riduce le emissioni di gas serra in atmosfera, e aumenta la produzione di idrocarburi in quei giacimenti dove la pressione esistente non ne consente una adeguata fuoriuscita. Gli Stati Uniti sono i leader mondiali nella tecnologia Eor e utilizzano circa 32 milioni di tonnellate anno di CO2 a questo scopo. (1) Tra i vari progetti merita una citazione quello di Weyburn in Canada: grazie al sequestro permanente di circa 20 milioni di tonnellate di CO2 durante l’intero progetto sarà possibile produrre almeno 130 milioni di barili di petrolio incrementale, il che estenderebbe la vita residua del giacimento di circa 25 anni.
I rischi
Molto è stato scritto sugli effetti connessi all’esposizione di esseri viventi alla CO2. A basse concentrazioni (1 per cento in volume), l’anidride carbonica non ha effetti dannosi sugli esseri umani e sugli ecosistemi, anzi è indispensabile per alcuni processi vitali quali la fotosintesi. Per esempio, in alcune serre l’aumento del tasso di CO2 è voluto, per accelerare la crescita delle piante. È invece letale per l’uomo, perché può causare asfissia, una concentrazione di CO2 dell’ordine del 10 per cento in volume.
Nel sequestro geologico le concentrazioni elevate di CO2 in atmosfera possono essere correlate a due ordini di problemi: fuoriuscite di CO2 durante le fasi operative volte alla cattura, trasporto e iniezione nel sottosuolo e rilascio in atmosfera dal sito di stoccaggio.
Sul primo punto si può affermare con certezza che la cattura, il trasporto e l’iniezione di CO2 sono pratiche ben testate nel settore petrolifero e si avvalgono di tecnologie all’avanguardia. Gli incidenti più frequenti sono dovuti a rotture nei tubi o nei pozzi di iniezione, ma la fuoriuscita di CO2 in questi casi è trascurabile per la presenza di opportune valvole di sicurezza che interrompono il flusso di gas al variare della sua pressione. Anche il rischio di corrosione dei tubi che può provocare fuoriuscite incontrollate di CO2 è stato aggirato grazie all’utilizzo di moderni materiali anticorrosivi. Adottando pertanto le opportune pratiche di sicurezza, già ampiamente in uso per il trasporto del gas e del petrolio, i rischi nella fase operativa possono essere decisamente contenuti.
Minore è l’esperienza sul rilascio di CO2 dal sito di stoccaggio. Le uniche considerazioni che possono essere fatte riguardano eventi naturali del passato. In natura, infatti, esistono già migliaia di depositi di CO2 nel sottosuolo e le fuoriuscite più cospicue sono perlopiù correlabili ad attività vulcaniche. Esempi eclatanti sono il monte Kilaua alla Hawaii, che emette circa 1,4 milioni di tonnellate l’anno di CO2, e l’eruzione del 1991 del monte Pinatubo, nelle Filippine, in cui furono emesse 42 milioni di tonnellate di CO2. Entrambi gli eventi non si sono dimostrati letali per gli esseri viventi dal momento che i fattori di dispersione in atmosfera hanno contribuito ad attenuare le concentrazioni di CO2 al suolo.
Si intuisce pertanto che la CO2 può diventare pericolosa solo se il suo rilascio avviene molto rapidamente e in spazi confinati. Ma sono caratteristiche ben lontane da quelle delle attività di stoccaggio nel sottosuolo: il pozzo per l’iniezione di anidride carbonica tende a disperdere la CO2 nella formazione geologica, non a concentrarla, e le eventuali perdite nella riserva sotterranea sono lente e diffuse. Qualsiasi rischio connesso allo stoccaggio può comunque essere minimizzato sviluppando i migliori criteri per la scelta del sito più opportuno.
I vantaggi per l’ambiente
Quanto alla compatibilità ambientale, il sequestro geologico, appare la soluzione che più di altre è in grado di assicurare le consistenti riduzioni delle emissioni e stabilizzare così la concentrazione della CO2 in atmosfera sui livelli giudicati ottimali per non gravare sui meccanismi che presiedono al controllo del clima. Le indagini fino ad ora condotte sull’argomento, hanno evidenziato che vi sono grandi capacità di stoccaggio della CO2 nel sottosuolo. Secondo fonti Ipcc, i volumi disponibili su scala mondiale nei campi a olio e gas depletati consentirebbero lo stoccaggio di 1830 GtCO2eq, un volume pari alla produzione mondiale di CO2 dei prossimi venticinque anni, stimata di 1800 Gt. E ben superiore sembra essere il potenziale di stoccaggio offerto dagli acquiferi salini, stimato maggiore di 3600 GtCO2eq.
(1) Fonte DOE 2003
Un futuro di gas, carbone e nucleare, di Marzio Galeotti
Se eliminare, o quanto meno ridurre, le emissioni nocive a monte, passando a fonti energetiche pulite non è possibile, ecco che l’interesse si sposta a valle, sulla fattibilità di eliminare, o quanto meno ridurre, le emissioni della combustione delle fonti fossili.
Torna il carbone
Si parla molto per esempio dell’opzione della cattura e sequestro del carbonio prodotto dal processo di combustione. In sostanza, si tratta di un processo a due stadi mediante il quale il gas (essenzialmente l’anidride carbonica) viene dapprima estratto dalla macchina che brucia il combustibile fossile (la “cattura”) e successivamente immagazzinato in apposite sedi da cui non può più scappare (il “sequestro”). La prima fase è la più costosa anche perché va prevista fin dalla costruzione dell’impianto di produzione dell’energia, anche se esistono soluzioni che consentono l’adattamento di impianti esistenti. (1)
Interessante è notare che questa opzione di breve termine riporta in gioco anche la più inquinante delle fonti fossili: il carbone, minerale di cui paesi abbondano come la Cina, l’India e il Sud Africa, che non intendono rinunciarvi perché alimenta il loro processo di sviluppo.
Naturalmente, anche i paesi industrializzati si attivano su questo fronte: nel 2003 è partito il Carbon Sequestration Regional Partnership Program patrocinato dal ministero dell’Energia americano. Mette in rete Stati, governo federale e settore privato con il compito di raccomandare nel giro di due anni soluzioni tecnologiche (aspetti tecnici, regolatori e infrastrutturali) da sottoporre a validazione su piccola scala. Non a caso questo programma è parte integrante della politica energetica del presidente Bush. In Europa, il governo britannico ha lanciato una consultazione sulle tecnologie di abbattimento del carbonio che guardi allo sviluppo di metodi di cattura e sequestro, anche dialogando con i norvegesi, in quanto i pozzi esauriti di petrolio e gas del Mare del Nord potrebbero fungere da depositi di carbonio. Infine, va segnalato un piano internazionale per sviluppare e promuovere la cooperazione sul recupero e uso del metano, cui partecipano Australia, Giappone, India, Italia, Messico, Regno Unito, Ucraina e Usa.
Senza dimenticare il nucleare
Da qualche tempo, però, i riflettori si sono riaccesi sull’altra opzione attualmente utilizzata, quella nucleare. La sua quota è aumentata rapidamente fino agli anni Novanta, ma da allora è rimasta attorno al 17 per cento di tutta l’elettricità generata. Perché aumenti in misura significativa deve superare due test, come osserva William Nordhaus dell’Università di Yale, esperto di questioni energetiche e ambientali.
Il primo è convincere le scettiche opinioni pubbliche che il nucleare è sicuro. Sulla necessità del nucleare, scienziati, governanti e dirigenti del settore energetico da qualche tempo mostrano di non avere dubbi. Non ne ha la (ex) commissaria europea all’Energia Loyola de Palacio, che sottolinea invece il problema della sicurezza degli approvvigionamenti energetici. Anche il governo spagnolo, dopo avere chiuso il reattore più vecchio, incrementerà l’output del nucleare esistente. E il Regno Unito mette l’accento sul problema ambientale: per raggiungere il target di emissioni di gas-serra, metà dell’elettricità inglese dovrà provenire dal nucleare, quando oggi ne provvede solo un quinto. Infine l’Italia, dove il ministro Antonio Marzano o l’amministratore delegato di Enel Scaroni non fanno mistero della necessità di rivedere le nostre decisioni in materia di energia nucleare, che non produciamo più, ma che comunque continuiamo a importare, soprattutto dalla Francia.
È però l’altro test che desta attenzione crescente: la sicurezza delle centrali nucleari.
Timori per nuove Chernobyl (quello che fu, non quello che è oggi, che è altra cosa e probema) o Three Mile Island sono oggi, secondo gli esperti, fuori luogo. Con più di 10mila anni-reattore di esperienza al 2004, osserva Nordhaus, le analisi standard di valutazione del rischio dei reattori ad acqua leggera sono risultate largamente accurate.
Ciò che invece genera una crescente preoccupazione è il problema del dirottamento di materiale nucleare verso la produzione di armamenti. Tutti i casi di recente proliferazione di armi atomiche, in Corea del Nord, India, Pakistan per esempio, si sono verificati in paesi che hanno ottenuto il materiale da impianti civili di produzione di energia. E in questo contesto si inserisce il contenzioso in corso tra Iran e l’agenzia internazionale dell’energia atomica. (2)
Le novità possibili
In conclusione, nel prossimo futuro non vi sono alternative alle fonti fossili: è e resta l’opzione preferita, in quanto politicamente accettabile, nella maggior parte delle regioni del mondo. Tanto più che le proiezioni attuali della disponibilità di petrolio e gas non segnalano riduzioni, ma anzi sono state riviste verso l’alto dal 1973 a oggi. Ciò nondimeno, crescono i problemi e le difficoltà connesse al petrolio, riconducibili ai problemi politici di sicurezza dell’approvvigionamento (geograficamente le fonti sono concentrate soprattutto nella regione araba), e ai problemi ambientali, primo fra tutti il riscaldamento globale.
Possiamo aspettarci qualche novità? La prima è appunto il ritorno del carbone, che già alimenta un terzo dell’elettricità inglese, metà di quella tedesca e statunitense, tre quarti di quella cinese e indiana. E la cui estrazione sta tornando a essere un business vantaggioso per la crescente domanda anche di paesi come gli Usa. Inoltre, le tecnologie moderne consentono di ridurre l’impatto ambientale del minerale nero.
L’altra novità che il prossimo futuro probabilmente ci riserva è una significativa sostituzione del petrolio con il gas naturale. I vantaggi importanti sono due: le sue riserve sono meno concentrate geograficamente ed è più pulito. Lo svantaggio è che si tratta di un gas e come tale meno facile da trasportare del petrolio (il sistema dei gasdotti è complesso e perciò non molto ramificato e a lunga gittata). Nonostante lo sforzo finanziario sia ingente, con poche società in grado di sostenerlo, si sta diffondendo la pratica di costruzione di impianti di liquefazione e successiva rigassificazione del Lng (gas naturale liquido). (3)
Spostarsi dal petrolio all’accoppiata carbone-gas certamente avrebbe vantaggi di costo. Secondo la Royal Academy of Engineering (marzo 2004), il costo di generazione di un kilowattora in centesimi di euro è 3,3 nel caso del gas-ciclo combinato con turbina e di 4,2 gas-turbina, di 3,7 nel caso del carbone in polvere e di 6,7 nel caso di carbone in polvere con abbattimento dei fumi. (4)
Forse, non è un caso se il recente decreto governativo che ha autorizzato la costruzione di ventidue nuove centrali elettriche alimentate da combustibili fossili con una capacità complessiva superiore a 11 gigawatts (un terzo in più rispetto all’attuale), prevede che esse bruceranno gas con ciclo combinato, mentre un paio di quelle esistenti saranno riconvertite a carbone o orimulsion, una specie di olio combustibile alquanto inquinante. Naturalmente, c’è da augurarsi che il ritorno nostrano al carbone si accompagni all’adozione delle più moderne tecniche di abbattimento delle emissioni nocive.
(1) Istruttivo è l’articolo “Fired up with ideas”, in The Economist del 6 luglio 2002.
(2) Sul nucleare da segnalare il recente ponderoso studio interdisciplinare del Mit, “The Future of Nuclear Power”, scaricabile all’indirizzo htto://web.mit.edu/nuclearpower/. Sul caso dell’Iran si veda l’esauriente storia “The world of the ideologues” in The Economist del 2 settembre 2004.
(3) Ancora una volta: “The future’s a gas”, The Economist 28 agosto 2004 e “The future is clean”, The Economist 2 settembre 2004.
(4) Traiamo questi numeri da “The cost of generating electricity” rintracciabile all’indirizzo www.raeng.org.uk/news/temp/cost_generation_commentary.pdf.
Il petrolio non brucia la borsa, di Tommaso Monacelli
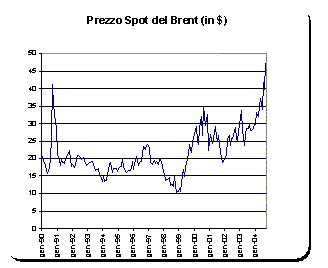
Quanto è preoccupante per le prospettiva di crescita dell’economia mondiale e per i mercati finanziari l’attuale rialzo del prezzo del petrolio? Il grafico qui sotto mostra l’andamento del prezzo del greggio (prezzo spot del Brent) dal gennaio 1990 a settembre 2004.
Gennaio 1999 sembra segnare una svolta. Mentre prima di questa data il prezzo oscilla costantemente intorno a una media di 20 dollari al barile (con l’eccezione del periodo della guerra del Golfo), successivamente sembra iniziare una transizione verso una media più alta.
Cresce la domanda
Cosa spiega questo possibile mutamento di trend? Come in ogni mercato, anche in quello del petrolio conta l’interazione tra domanda e offerta. Il quadro attuale differisce da quello che causò gli shock petroliferi degli anni Settanta, determinati da restrizioni sul versante dell’offerta.
Il fattore nuovo, che spiega la dinamica dopo gennaio ’99, è la forte accelerazione della domanda proveniente dai paesi asiatici, in primo luogo Cina e India. Questo è un fattore strutturale (non semplicemente ciclico) che ha probabilmente mutato (verso l’alto) il valore medio intorno al quale oscillano le variazioni cicliche del prezzo. Un modo ottimistico di leggere questo dato è che è causato da una forte vivacità dell’economia mondiale, fattore cruciale affinché il gigantesco deficit della bilancia dei pagamenti americana continui a essere finanziato.
In un mercato in cui la domanda preme così tanto sull’offerta, ogni evento che metta a rischio l’espandersi della capacità produttiva provoca una reazione esasperata dei prezzi. Recentemente, gli eventi in Iraq, le turbolenze in Venezuela e Nigeria, l’uragano in Messico hanno avuto precisamente questo ruolo: hanno rallentato la dinamica dell’offerta nel corso del 2004 a fronte dell’impetuosa accelerazione della domanda. A questo sembra aggiungersi una diminuita capacità delle raffinerie americane (attualmente 150 rispetto alle 250 di venticinque anni fa). Ciò impedisce agli Stati Uniti di accogliere l’ultima proposta dell’Arabia Saudita di espandere la produzione (per circa due milioni di barili aggiuntivi al giorno) di una qualità di petrolio considerata inferiore, ma che se correttamente trattata permetterebbe di calmierare un mercato così sensibile a ogni notizia di restrizioni sul versante dell’offerta. Il grafico qui sotto mostra come le scorte mondiali di petrolio abbiano raggiunto un valore storicamente minimo nell’ottobre del 2004, anche se la situazione non è sostanzialmente diversa da quella del minimo raggiunto nel febbraio 2004. (La linea arancione nel grafico mostra il livello mensile delle scorte, mentre la banda azzurra ne mostra la gamma di variazione).
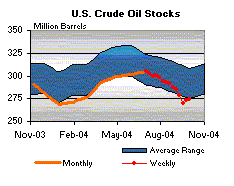
Recessione lontana
Tutto questo deve farci temere effetti recessivi sull’economia mondiale? Un buon modo per misurare le aspettative del mercato riguardo all’andamento futuro del prezzo del petrolio è quello di guardare ai prezzi dei futures sul greggio.
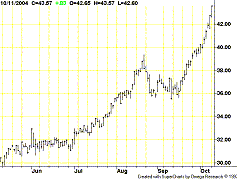
Il grafico mostra l’andamento, da maggio a oggi per il mercato di New York, del prezzo del future di dicembre 2005 (sul Brent). Il trend è in netto rialzo. In sostanza, quello che secondo il mercato sarà il prezzo del greggio nel dicembre 2005 è andato sensibilmente aumentando nel corso di questi ultimi mesi. Si noti però che il prezzo rimane attualmente intorno ai 42 dollari, indicando un probabile rallentamento rispetto al picco attuale di quasi 54 dollari al barile (dato del 12 ottobre 2004) per il prezzo spot.
Riguardo all’impatto macroeconomico dell’andamento del prezzo del greggio, giova poi ricordare tre aspetti. Primo, un indicatore più corretto è quello che converte il prezzo nominale (in dollari) in termini reali (cioè in rapporto all’andamento generale dei prezzi). I valori attuali rimangono lontani dai picchi della fine degli anni Settanta se si introduce questa correzione. Secondo, rispetto agli anni Settanta, la dipendenza dal petrolio delle economie industrializzate si è fortemente ridotta, a favore dell’espansione di una economia di servizi. Terzo, l’accelerazione del prezzo del greggio in quest’ultimo anno rimane sostanzialmente una correzione della forte discesa (sia in termini nominali che reali) degli anni precedenti. È noto da studi empirici che una dinamica di questo genere produce un impatto recessivo molto limitato, rispetto invece ad accelerazioni del prezzo che non intervengono a correggere discese precedenti.
Cosa succede nei mercati finanziari
Una preoccupazione crescente è quella che l’andamento del prezzo del greggio influisca negativamente sulla buona performance dei mercati finanziari. La ragione sembra ovvia. Rialzi del prezzo del petrolio segnalano possibili effetti recessivi futuri oppure potrebbero indurre rialzi dei tassi di interesse da parte delle autorità monetarie per impedire focolai inflazionistici, con conseguenze depressive sui corsi azionari. Ma questa ipotesi non sembra sopravvivere già a una prima superficiale analisi dei dati.
Il grafico qui sotto confronta l’andamento dell’indice S&P 500 con quello del prezzo del greggio dal 1990 a oggi (dati mensili).
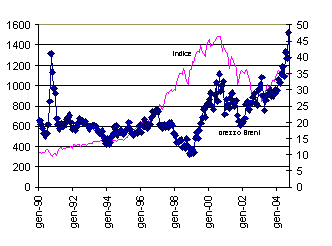
È difficile individuare una relazione sistematica, anche se nel periodo 1998-2000 e recentemente la correlazione sembra positiva. In realtà, un modo corretto per confrontare le due serie è quello di guardare alla correlazione tra le rispettive variazioni percentuali.
Il coefficiente di correlazione è un numero compreso tra 0 (correlazione minima) e 1 (massima) che indica la misura in cui le due serie tendono a muoversi in sincronia (pur escludendo ogni relazione di causalità). Nel caso di queste due serie, il coefficiente di correlazione è molto basso, circa 0,011. In sostanza, i numeri ci dicono che tra variazioni dei corsi azionari e variazioni del prezzo del greggio esiste una relazione minima. Buone notizie per chi è pessimista sulla Borsa.
Petrolio le cose non dette, di Marzio Galeotti
(1) Il petrolio è e resta una risorsa scarsa.
Come spiegatoci da Harold Hotelling nel 1931 (Cfr. “The Economics of Exhaustible Resources” in Journal of Political Economy), il prezzo di una risorsa esauribile è destinato ad aumentare costantemente nel tempo in funzione della sua crescente scarsità. Questo fatto non è certo di difficile comprensione. Ovviamente non sappiamo quando esattamente le riserve di petrolio si esauriranno, non sappiamo nemmeno quanto ampie esattamente siano, tra accertate e presunte, e su questo punto il dibattito tra pessimisti e ottimisti s’infiamma in tutte le occasioni come in quella attuale. Il punto che va rilevato, tuttavia, e che a nostro modesto parere non è stato ripetuto abbastanza, è che nel medio-lungo periodo il prezzo del petrolio è destinato ad aumentare. Naturalmente, quanto appena detto non implica che l’oro nero, toccati i 50 dollari a barile, non possa scendere. Ciò è possibile, anzi probabile.
(2) Ciò che conta è il prezzo reale del petrolio,
il suo prezzo rapportato al livello generale dei prezzi del paese che lo consuma. Troppo spesso si fanno comparazioni con le quotazioni in dollari di un barile di greggio a prezzi correnti. I livelli di prezzo raggiunti durante il primo shock petrolifero del 1973-74, fatti i debiti calcoli, equivalgono ad un prezzo oggi di circa 80 dollari, ben lontano dunque dalle quotazioni attuali. Ancora più elevato in termini reali era stato il prezzo del greggio durante la seconda crisi petrolifera, quella della guerra Iran-Iraq del 1979-81. Quindi i prezzi attuali non sono affatto senza precedenti, come scritto da alcuni.
(3) L’impatto degli aumenti del prezzo del petrolio su inflazione e crescita economica,
si potrebbe riassumere nel seguente adagio: l’aumento del prezzo del petrolio fa molto male all’economia, la discesa del prezzo fa bene, ma non molto. Su questo si leggono in questi giorni molti numeri in libertà sull’impatto. Ad esempio, il sottosegretario all’Economia Gianluigi Magri ha parlato di una riduzione del Pil dello 0,3%, mentre il suo collega, Giuseppe Vegas ha posto l’accento, sulla base presumiamo, delle stesse informazioni possedute da Magri, che i pericoli per la crescita sarebbero minimi. Quel che conta rilevare è che sembra esserci un’asimmetria negli effetti che variazioni del prezzo del greggio hanno sul PIL. Diversi studi, nella maggior parte riguardanti gli Stati Uniti, ma anche altri paesi, Italia inclusa, documentano che l’impatto negativo (sul reddito) di un aumento di prezzo del petrolio è quantitativamente più consistente dell’impatto positivo di un’analoga riduzione di prezzo. Questa è una nota non piacevole ma importante per comprendere meglio i meccanismi che legano le grandezze economiche in questione e soprattutto per informare nel miglior modo le politiche a riguardo. Un altro importante caso di (ampiamente) documentata asimmetria è quella che contrappone il prezzo del greggio a quello dei carburanti, a cominciare dalla benzina. Di questo aspetto i giornali si sono regolarmente occupati.
(4) La relazione negativa tra crescita economica e prezzo del petrolio
(basso prezzo del greggio = elevata crescita, prezzo elevato = crescita ridotta) è destinata a perdurare. Ciò avverrà fino a quando le modalità di produzione e consumo saranno basate sull’impiego dei combustibili fossili, petrolio in primis, che li rende beni necessari. L’affrancamento dello sviluppo economico dal petrolio si avrà solo con il risparmio energetico e soprattutto con la diversificazione verso fonti energetiche alternative. Ma quel momento oggi appare ancora molto lontano.
(5) L’ambiente e la crescita del prezzo del greggio.
In termini di minori emissioni di gas serra quali il CO2 il primo shock petrolifero ha fatto più di tutti gli altri provvedimenti e comportamenti “virtuosi” che si sono susseguiti da allora. L’aumento del prezzo del petrolio svolge lo stesso ruolo di una tassa ambientale che ha lo scopo di contenere le emissioni dannose. Allora forse l’altra faccia della medaglia di questi aumenti di prezzo sarà una reazione favorevole all’ambiente: forse è una magra consolazione ma è un aspetto da non dimenticare. Qui confessiamo di avere sentimenti misti di fronte alla notizia che la Cina, così vorace d’energia in questi tempi, diminuirà la sua domanda di greggio: la Cina ha, infatti, deciso di costruire nuove centrali elettriche per una produzione pari a quella dell’intera Gran Bretagna, ma saranno centrali a carbone, che non è petrolio ma è notoriamente il più inquinante delle fonti fossili.
(6) Perché ridurre le imposte?
Allo stesso modo della tassa, pagare di più il petrolio fa sì che chi inquina percepisca il costo della sua attività (ne “internalizzi” il costo). In questa cornice va valutata la proposta di intervenire sulle accise per mantenere il prezzo dell’energia, e dei carburanti in particolare, allo stesso livello antecedente l’aumento. In realtà, nel settore dei trasporti il maggiore prezzo del carburante serve a far pagare l’inquinamento ed il congestionamento del traffico proprio ai responsabili di tali effetti. Ancorché al margine, l’aumento del prezzo di benzina e gasolio dovrebbe contribuire a spostare sul traffico ferroviario parte dello scambio delle merci e ad adottare modalità più efficienti di trasporto delle persone abolendo, ad esempio, i viaggi meno necessari. E ciò con buona pace delle associazioni dei consumatori.
L’alba del giorno prima, di Marzio Galeotti e Alessandro Lanza
Che aria tira sul clima in giro per il mondo? Gli Usa ci ripensano? Intanto, la politica di George W. Bush prosegue nella sua ambiguità. Harlan Watson, negoziatore capo per gli Usa sui cambiamenti climatici, il 10 maggio scorso in una conferenza a Bruxelles ha dichiarato che il presidente è stato male interpretato sulla questione, ma ha altresì affermato che l’ambiente non figurerà esplicitamente nella sua campagna presidenziale per la rielezione. Tutti questi fermenti formano un’alternativa credibile a Kyoto, si domanda l’Economist? (3) L’argomentata risposta è negativa. Tuttavia, a questo punto anche la grande industria chiede decisioni. Le società elettriche, che in larga parte impiegano combustibili fossili, hanno avallato la legislazione che obbligatoriamente limiterà le emissioni da esse stesse prodotte. Persino la ExxonMobil (e con essa ChevronTexaco), grande supporter della politica energetica di Bush, comincia a dare segnali di sensibilità al tema ambientale, anche perché si aspetta che molti azionisti la metteranno sotto pressione su questo tema nella prossima assemblea. E non va infine dimenticato che spesso la legislazione statale precede e provoca quella federale. La Ue ha fede nel protocollo E in Europa come vanno le cose? Il clima in questa regione del mondo mostra luci e ombre. Gli Stati membri dell’Ue devono assegnare alle proprie industrie una certa quantità di permessi che saranno poi scambiati sul mercato secondo il piano nazionale di allocazione o Nap, che ciascun paese doveva inoltrare alla Commissione europea entro fine marzo, termine che peraltro nessuno ha rispettato. Secondo le regole, la Commissione ha il diritto di porre il veto a quei piani che ritiene eccessivamente generosi verso l’industria e incoerenti con gli obiettivi di Kyoto. Se poi un paese rifiuta di rivedere il proprio Nap, la Commissione può citarlo in giudizio. Al punto che il commissario all’Ambiente, Margot Wallström, ha dichiarato che si prepara ad agire contro quei paesi che non hanno ancora sottomesso il Nap. Ma l’elemento più significativo delle sue dichiarazioni è che cruciale sarà la quantità totale di permessi. La prima impressione che emerge dalla lettura dei Nap inoltrati è che l’ammontare relativo appare troppo alto. (1) Il rapporto sostiene che il mondo potrebbe finire sull’orlo dell’anarchia con alcuni paesi che utilizzano la minaccia nucleare per assicurarsi adeguate forniture di cibo, acqua ed energia. Gli autori del rapporto affermano che i cambiamenti climatici dovrebbero essere elevati al di sopra del dibattito scientifico a materia di sicurezza nazionale. La proposta Lieberman-McCain introduce limiti alle emissioni generate dalla produzione elettrica, dai trasporti, dall’industria e dal commercio e istituisce un mercato dove le singole imprese possono commerciare diritti d’emissione. (2) “Europe and Japan misread Kerry on Kyoto” di Nigel Purvis, International Herald Tribune, 5 aprile 2004. (3) “Bottom-up greenery”, The Economist, 18 marzo 2004. (4) “Kyoto could be Russia’s ticket to Europe” di Anders Aslund, International Herald Tribune, 5 aprile 2004 e “A change in the climate: will Russia help the Kyoto protocol come into forse?” di Vanessa Houlder, Financial Times, 20 maggio 2004.
Negli Stati Uniti, dopo il discusso rapporto preparato dal Pentagono che dipingeva scenari catastrofici causati dai cambiamenti climatici nei prossimi vent’anni, tornano alla carica i senatori Lieberman e McCain, un democratico e un repubblicano “ribelle”, con una proposta di legge, che intende limitare le emissioni americane di gas-serra nel 2010 ai livelli del 2000. (1)
Europa e Giappone ripongono le loro speranze in John Kerry, candidato alla presidenza e senatore con il record di votazioni più “verdi”. Parla appassionatamente di effetto serra e ha nel suo programma l’introduzione di una legislazione nazionale ad ampio raggio, incluso un mercato nazionale dei permessi, per combattere il riscaldamento globale. Ma dalle colonne dell’International Herald Tribune, Nigel Purvis ammonisce che ci sbaglieremmo di grosso se sperassimo che Kerry, una volta eletto, spingerebbe per una ratifica del Protocollo di Kyoto. (2)
Tuttavia, anche senza l’elezione di Kerry, è possibile che negli Usa qualcosa accada.
Infatti, in assenza di una politica federale, sono gli Stati a essersi mossi.
Il Massachusetts è stato il primo a regolamentare le emissioni di anidride carbonica generate dalle centrali elettriche. Gli Stati del New England si sono quindi uniti alle province orientali del Canada nell’assunzione ufficiale dell’impegno a ridurre le emissioni di gas-serra del 12 per cento entro la fine di questa decade. Sull’altra costa, Oregon e Washington si stanno organizzando insieme alla California, il primo Stato ad approvare una legge che regolamenta le emissioni delle automobili.
In una sorta di gara virtuosa, il governatore del Massachusetts ha annunciato all’inizio di maggio un piano che in materia di pianificazione e finanziamento di opere pubbliche nel campo dei trasporti condiziona, in parte, le decisioni alle emissioni di gas-serra che tali progetti genererebbero.
Alla fine la perseveranza europea nei confronti della Russia sembra avere pagato. Dopo un lungo tentennare, Vladimir Putin ha annunciato venerdì 21 maggio che il suo paese si “sarebbe mosso rapidamente verso la ratifica”. Per il realista Putin la ratifica del Protocollo sembra infatti ridursi a una mera questione di politica estera. Visto che Kyoto non dovrebbe costare ai russi, anzi potrebbe addirittura generare ricavi per 10 miliardi di sterline, secondo il Financial Times, il presidente russo offrirebbe agli europei la ratifica del Protocollo insieme a un raddoppio del prezzo interno del gas (pari attualmente a un quarto di quello esportato agli europei) in cambio dell’assenso europeo all’ammissione alla Wto, l’organizzazione mondiale del commercio. (4)
La scelta russa lascia peraltro gli americani più soli e dovrebbe incoraggiare ulteriormente il movimento d’opinione favorevole a iniziative sul fronte del clima.
Per loro conto gli europei si apprestano ad affrontare l’appuntamento pre-Kyoto più significativo, il mercato europeo dei permessi di emissione che parte il 1 gennaio 2005.
È un atto di fede nei confronti di un protocollo le cui condizioni vale comunque la pena soddisfare, si sostiene, anche senza che sia entrato in vigore. Nel frattempo, l’Europa impara l’uso di uno strumento che anche gli stati e i territori australiani stanno considerando, così come il Giappone e gli Usa. Negli Stati Uniti il commercio dei permessi ha avuto avvio l’anno scorso attraverso il Chicago Climate Exchange, che ha tra i suoi membri società come Dow Corning, Dupont, Motorola, Ibm e Ford.
A metà maggio su ventitré paesi membri, otto non avevano ancora pubblicato un piano provvisorio. Tre di questi Francia, Spagna e Polonia sono tra i maggiori emittenti in Europa. Gli altri che mancano all’appello sono Belgio, Grecia, Repubblica Ceca, Slovacchia e Ungheria. Un’analisi provvisoria dell’allocazione per settori di attività rivela che l’elettrico conta per oltre il 50 per cento, seguito da petrolio e gas, cemento e vetro, metalli, carta. Queste saranno dunque le industrie verosimilmente più coinvolte dal futuro mercato dei permessi.
I primi verdetti ufficiali della Commissione vanno emessi entro il 30 giugno. Ma indiscrezioni e schermaglie sono già iniziate. Mentre il piano italiano, come racconta Enzo Di Giulio, appare fuori linea, voci riferiscono che quello polacco sarà eccessivamente generoso.
Un mercato funziona quando c’è scarsità. E infatti la percepita mancanza di scarsità si riflette sul prezzo di mercato di quei permessi che sono già attualmente scambiati: il prezzo di una tonnellata di CO2 era pari a 13 euro in gennaio mentre a fine aprile è sceso fino a 7 euro.
Ma per capire la posta in gioco basta una notizia che viene dall’Inghilterra, paese tra i più virtuosi in Europa quanto a politiche di riduzione delle emissioni. Ebbene, il ministro dell’Ambiente ha annunciato di avere incaricato una società di consulenza specializzata di valutare i Nap dei paesi membri nel timore che l’industria britannica possa essere danneggiata dalla mancanza di rigore degli altri paesi. E nel fare ciò i britannici esprimono anche dubbi sul fatto che la Commissione europea abbia effettivamente la forza per rigettare i piani di Germania, Francia e Italia.
Non c’è dubbio che la probabile ratifica russa del Protocollo dà ulteriore forza e credibilità all’iniziativa europea sul mercato dei permessi. E finisce per spuntare le armi di chi, come il nostro ministro dell’Industria Antonio Marzano all’ultima assemblea di Confindustria, riecheggiando i dubbi del Governo più volte esplicitati a livello europeo dal ministro dell’Ambiente Altero Matteoli, ha un poco avventatamente dichiarato che l’Italia potrebbe rivedere la sua posizione su Kyoto.