Il Governo ha finalmente presentato alle parti sociali il pacchetto sulla competitività. Molti provvedimenti. Quelli sugli ordini professionali o sul diritto fallimentare, sono condivisibili. Altre misure non fanno che correggere distorsioni introdotte nel passato da questo stesso esecutivo. Su altre ancora pesa linterrogativo delladeguatezza delle risorse stanziate. Ai lettori de lavoce.info proponiamo unanalisi ragionata per grandi capitoli (con interventi di Tito Boeri, Andrea Boitani, Massimo Bordignon, Francesco Daveri, Francesco Giavazzi, Cecilia Guerra, Daniela Marchesi, Roberto Perotti e Michele Polo) nellauspicio di contribuire al dibattito su come affrontare i nodi della competitività delleconomia italiana.
Autore: Desk Pagina 181 di 212
Il desk de lavoce.info è composto da ragazzi e ragazze che si occupano della gestione operativa del sito internet e dei social network e delle attività redazionali e di assistenza alla ricerca. Inoltre, sono curati dal desk il podcast e le rubriche del fact checking, de "La parola ai grafici" e de "La parola ai numeri".
Apriamo il pacchetto sulla competitività. C’è di tutto e di più. Le misure relative agli ordini professionali o al diritto fallimentare, sono condivisibili, anche se ancora parziali. Quelle sul bonus occupazione, sui brevetti, o sullICI sugli immobili strumentali, non fanno che (parzialmente) correggere distorsioni introdotte nel passato da questo stesso esecutivo. Su altre misure ancora pesa linterrogativo sulladeguatezza delle risorse stanziate. Infine, altre misure, quelle sulluniversità e sulla ricerca, non sembrano andare nella direzione giusta. Resta da chiedersi se alla fine disperdere energie su tanti fronti porterà a qualche risultato.
Inizia il voto alla Camera in Aula sulla legge sul risparmio. Sullo sfondo la disputa fra Commissione Europea e Banca d’Italia sull’internazionalizzazione del nostro sistema bancario. Alcuni dati per aiutare i lettori a farsi un’opinione.
Il Sen. Luigi Grillo commenta l’intervento di Tito Boeri e Roberto Perotti sui costi della mancata concorrenza nel settore bancario; la controreplica degli autori. Un intervento di Federico Ghezzi che contesta alcune affermazioni del Sen.Grillo.
Non si parla più dello tsunami. Eppure sono molte le lezioni ancora da trarre. Primo gli aiuti non sono affatto disinteressati. La loro distribuzione, al contrario, risponde a precisi interessi geopolitici e lascia molti buchi. Il relief aid non può essere un sostituto della cooperazione allo sviluppo. Secondo, non sappiamo se lo tsunami ha una qualche relazione con il surriscaldamento del pianeta, ma certamente è un esempio su scala locale di ciò che potrebbe accadere su scala globale se non si applica il protocollo di Kyoto. Bene saperlo. Terzo, nel ricostruire il turismo utile chiedersi se è possibile integrarlo di più nella realtà locale.
I Presidenti di Camera e Senato nominano il nuovo Presidente dell’Antitrust. Al di là dei nomi, si tratta di definire regole che garantiscano indipendenza ed autorevolezza.
Mentre si avvicinano le riunioni cruciali per le sorti del Patto di Stabilità e Crescita e sembra sempre più probabile un rinvio delle decisioni più importanti che affosserebbe definitivamente il Patto, continuiamo ad ospitare interventi sul rapporto fra Patto e Trattato di Maastricht.
Tra una newsletter e l’altra abbiamo ospitato un intervento sulle rappresentanze offerte dalle elezioni primarie.
Per tornare a crescere abbiamo bisogno di potenziare il nostro capitale umano. Non è solo un problema di risorse. La qualità dei diplomati della nostra scuola secondaria è nettamente inferiore a quella di paesi che spendono in istruzione tanto quanto noi, in rapporto al loro prodotto lordo. Sono soprattutto le scuole del Sud a sfornare diplomati di basso livello. Anche le scuole private producono diplomati di bassa qualità. E hanno ricevuto solo una parte minore delle risorse messe a disposizione dalla Regione Lombardia mediante i buoni scuola. Si è trattato soprattutto di una redistribuzione a favore delle famiglie. Più ricche.
Aumenta la presenza delle donne nella scuola e nell’università, ma rischiano di rimanere segregate ai livelli più bassi di produzione della conoscenza. E la riforma dello stato giuridico rischia di peggiorare le cose.
Cosa sono le imposte patrimoniali? Troppe volte se ne parla a sproposito. E si fa tanto rumore … per nulla.
Aggiornamenti:
Una terza via tra primarie e partiti, di Francesco Vella, 18-02-2005
L’Europa ci ha imposto in questi anni di introdurre maggiore competizione nel nostro sistema bancario. Questo si è tradotto in una riduzione dei margini fra tassi attivi e passivi, con benefici per le famiglie e le imprese. Oggi la Commissione ci chiede di non opporci all’internazionalizzazione del nostro sistema bancario. Non dobbiamo lasciare cadere l’invito nel vuoto. Bene anche regolamentare i costi di chiusura dei conti: restano elevati, e non si capisce perchè non si potrebbe avere la portabilità del conto corrente da una banca all’altra. Anche l’anatocismo (il pagamento di interessi sugli interessi) va posto sotto esame, anche se eliminarlo del tutto potrebbe portare ad un aumento dei tassi. Se le banche costano ancora troppo, anche i servizi assicurativi non sono da meno. Per rafforzare la concorrenza, bene favorire il confronto tra le polizze.
Paradossi italiani. Il Ministro Moratti predica di aumentare i controlli in ingresso sui docenti universitari e poi decide di ridurre il periodo probatorio dei ricercatori. Se si volevano aumentare gli stipendi dei ricercatori (cosa doverosa), lo si doveva fare in modo trasparente e indipendente dal giudizio di conferma.
Aggiornamenti:
Il gioco in Italia: dati e problemi, di Roberto Perotti, 10-02-2005
Assieme agli sgravi Irpef in busta paga i contribuenti stanno iniziando a sperimentare, con i nuovi aumenti di bolli e di altri prelievi indiretti, i nuovi aggravi fiscali previsti dalla Finanziaria 2005. Quale il saldo netto per le famiglie? Gli aggravi fiscali supereranno gli sgravi per tutto il prossimo triennio. E vi sono molti punti critici. Dal lato degli aggravi, il meritevole tentativo di combattere l’evasione e l’elusione nel campo degli immobili, si scontra con l’assenza di una riforma complessiva del catasto. Dal lato degli sgravi Irpef, il passaggio dalle detrazioni alle deduzioni per carichi di famiglia non è riconducibile ad un disegno razionale e meditato di trasferimenti monetari alle famiglie.
Continua l’esame dell’esperienza inglese coi fondi pensione. Le imprese hanno utilizzato il passaggio dal metodo retributivo a quello retributivo per ridurre il costo del lavoro. Ci vuole maggiore trasparenza nell’avvio dei fondi pensione.
Luciano Guerzoni riporta alcune considerazioni di Ermanno Gorrieri a commento dell’intervento di Boeri e Bordignon sulle politiche distributive.
Tra una newsletter e l’altra abbiamo pubblicato due interventi a proposito delle scommesse sul 53 alla ruota di Venezia, e sull’ offerta di giustizia in Italia rapportata a quella europea.
Aggiornamenti:
Badanti senza copertura, di Massimo Baldini e Luca Beltrametti, 3-02-2005
Lo strano caso del tax planning all’italiana, di Massimo Baldini e Paolo Bosi, 3-02-2005
Giove 2004 protegge la ricerca, di Bruno Anastasia e Ugo Trivellato, 4-02-2005
La situazione nel 2004
Detrazioni per figli (e altri famigliari) a carico: fino al 2004 nella determinazione dellIrpef si teneva conto dei figli (e altri famigliari) a carico del contribuente attraverso detrazioni di imposta. Nel 2004 le detrazioni in questione erano articolate secondo la tabella seguente: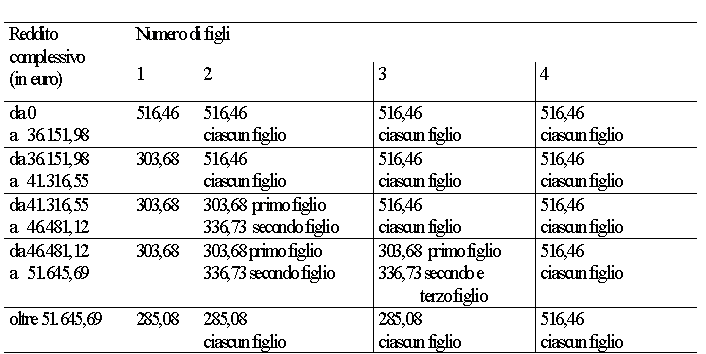
Per ogni figlio di età inferiore ai tre anni, limporto della detrazione era aumentato di 123,95 euro. Le detrazioni potevano poi essere ripartite fra i genitori secondo la percentuale da essi scelta.
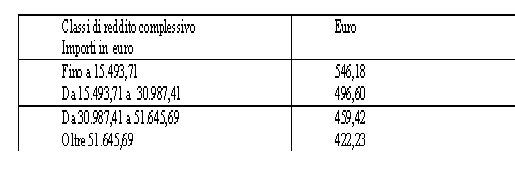
Detrazione per coniuge a carico: allo stesso modo era riconosciuta una detrazione per coniuge a carico secondo gli importi evidenziati nella tabella che segue.
La situazione del 2005
Deduzioni per famigliari a carico
Con la legge finanziaria per il 2005 le detrazioni dallimposta per famigliari a carico vengono trasformate in deduzioni dallimponibile (e si traducono quindi in un risparmio di imposta che varia a seconda dellaliquota marginale del contribuente).
Limporto massimo previsto per tali deduzioni è il seguente:
a) deduzione per il coniuge: 3200 euro;
b) deduzione per figli di età inferiore a tre anni: 3450 euro;
c) deduzione per figli di età superiore a tre anni e altri famigliari a carico: 2900 euro.
Le deduzioni per figli a carico possono essere ripartite fra i genitori secondo la percentuale da essi scelta. Tutte le deduzioni citate sono decrescenti, al crescere del reddito imponibile del contribuente calcolato al lordo della no tax area, per annullarsi, per valori di reddito pari a circa 81-82 mila euro a seconda del tipo di deduzione. La quota di deduzione spettante si ottiene calcolando il seguente rapporto:
[78.000 + livello massimo della deduzione – reddito imponibile (al lordo della no tax area)]/78.000
Se il rapporto risulta maggiore o uguale allunità la deduzione spetta nella misura massima; se è uguale o inferiore a zero, la deduzione non compete. Negli altri casi si computano le prime quattro cifre decimali.
In attesa del Consiglio di metà marzo sulla riforma del Patto di Stabilità e Crescita, ci chiediamo se è necessario modificare il Trattato di Maastricht per rafforzare i poteri della Commissione nel coordinare le politiche di bilancio.
Facciamo il punto sullo stato di attuazione della legge delega sulla previdenza: come previsto, sono soprattutto i lavoratori con i redditi più alti a beneficiare del superbonus. Brutte notizie per le casse dell’Inps. Il trasferimento del TFR ai fondi pensione resterà un miraggio se si continuerà a ignorare il maggiore rischio di licenziamento associato a questa scelta. Bene pensare a come tutelare i lavoratori da questo rischio, spingendoli verso la previdenza integrativa. Valutiamo anche il minore rischio di impresa (dunque costo di indebitamento) associato allo smobilizzo del Tfr. Lezioni in positivo e in negativo dalla Gran Bretagna sulla previdenza complementare. E la proposta di un nuovo strumento finanziario: le obbligazioni indicizzate alla longevità.
Buone notizie per chi vuole studiare i problemi dell’invecchiamento in Europa. Una nuova indagine, Share (Survey on Health, Ageing and Retirement in Europe), verrà presto messa a disposizione della comunità scientifica.
Aggiornamenti sull’attualità:
53 ragioni per non aspettare il 53, di Donato Michele Cifarelli e Lorenzo Peccati, 28-01-2005
L’offerta di giustizia in Europa e l’offerta di giustizia in Italia, di Daniela Marchesi, 28-01-2005
Sommario, a cura di Carlo Scarpa
E’ stato un anno difficile per i servizi pubblici italiani, e lavoce.info ha cercato di mettere in luce alcuni aspetti critici. Soprattutto la telefonia sembra ancora un mercato ove la concorrenza stenta molto a funzionare, checché ne dica l’impresa dominante… Mentre i trasporti vivono momenti difficili, sia per quanto riguarda il punto di vista deiconsumatori, sia per la crisi pesante di Alitalia, che abbiamo analizzato sotto tanti punti di vista, senza pretendere di “dare una risposta” ma, speriamo, offrendo alcuni elementi di riflessione.
Liberalizzazione, servizi pubblici e povertà, di Raffaele Miniaci, Carlo Scarpa e Paola Valbonesi
Si parla di impoverimento continuo, di difficoltà delle famiglie ad arrivare alla fine del mese; temi più che rilevanti e preoccupazioni rispettabili. Spesso si incolpa
L’orientamento al mercato
La questione è particolarmente spinosa, poiché da diversi anni a questa parte si è assistito a un processo di graduale liberalizzazione o quanto meno “orientamento al mercato” di molti servizi pubblici. Questa tendenza ha avuto realizzazioni ed effetti diversi nelle diverse utility.
Nella telefonia, ormai siamo di fronte a un mercato dalla parvenze concorrenziali, anche se dominato dal vecchio monopolista. In ogni caso, è un mercato con dinamiche proprie e in forte evoluzione, tanto da meritare un’analisi a parte.
Nel settore idrico, la riforma del 1994 (la “Legge Galli”) ha lentamente portato a superare la frammentazione dei servizi forniti nel territorio, così che quasi in ogni provincia si sta gradualmente giungendo ad avere un unico fornitore di tutti i servizi (acquedotto, fognatura e depurazione).
Liberalizzazione certo non è un’espressione pertinente a descrivere quanto avviene, ma “orientamento al mercato” sì: i sussidi pubblici non sono più accettati, e anzi il prezzo dell’acqua deve salire per coprire il costo dei pesanti investimenti necessari (1) e per incentivare il risparmio idrico a favore delle generazioni future.
Parimenti, nei settori dell’energia, il processo di orientamento al mercato si caratterizza per una maggiore attenzione alla copertura dei costi del servizio attraverso la tariffazione e per una maggiore trasparenza delle tariffe stesse. Qui, tale processo ha toccato soprattutto il segmento all’ingrosso (si pensi ad esempio alla borsa elettrica) ma, comunque, è sempre poca la concorrenza indotta: restano, infatti, posizioni di enorme potere di mercato da parte di Eni ed Enel.
D’altro canto, è anche vero che i conti delle imprese di questi settori, ormai tutte sul mercato azionario, devono rispettare criteri di mercato.
E l’impatto sulle famiglie
Come ha inciso questo processo di riforma sul budget delle famiglie italiane? I cosiddetti “problemi di sostenibilità” nel consumo delle utility di base sono aumentati o diminuiti? Analizzare i dati Istat sui consumi delle famiglie consente di mettere in luce alcuni aspetti di rilievo. (2)
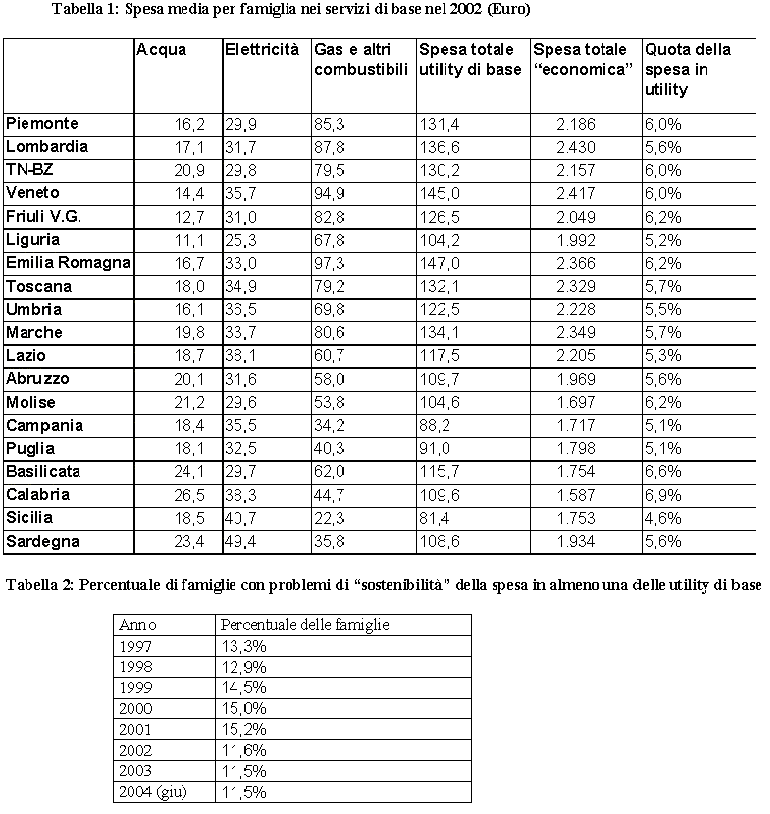
Tra le tre utility “di base” qui considerate, il metano e gli altri combustibili per riscaldamento sono quelle per cui si spende di più: in media circa il 5-6 per cento del reddito delle famiglie italiane. Non gran che, ma tale ammontare varia parecchio da Regione a Regione, in considerazione di vari elementi che determinano effetti contrastanti (tabella 1).
Da un lato, il Nord è più ricco, ma è anche più freddo, e questo richiede maggiori spese per il riscaldamento (non a caso, in Sicilia la spesa per riscaldamento è minima
). Dall’altro, mentre i prezzi dell’elettricità sono uguali su tutto il territorio, quelli del gas e quelli dell’acqua presentano differenze a volte colossali (e non sempre comprensibili). Ad esempio, perché per riscaldarsi una famiglia dell’Emilia Romagna paga il 14 per cento più di una famiglia piemontese? Non certo perché in Piemonte fa più caldo. Si tratta quasi certamente di differenze di prezzo sulle quali occorrerà riflettere meglio.
Anche se si guarda alla percentuale del reddito che si spende per questi servizi, le differenze non riflettono la classica dicotomia Nord-Sud. La Regione ove in media si spende meno (il 4,6 per cento della spesa) è la Sicilia, probabilmente per ragioni climatiche. Quelle ove si spende di più, Basilicata e Calabria (6,6 e 6,9 per cento della spesa): qui il reddito basso non è neppure compensato da condizioni climatiche sempre favorevoli.
Povertà e servizi di base
Tutto questo assume un rilievo particolare quando l’attenzione si concentra sulle fasce più deboli. L’analisi a questo punto si scontra con un limite oggettivo. In Italia non si è mai costruito un indice sulla cui base definire date le condizioni climatiche delle diverse zone del paese quanta energia e quanta acqua dovrebbe consumare una famiglia per condurre una vita, non diciamo agiata, ma almeno sana. Quindi, manca un parametro oggettivo che ci sappia dire cosa significa “povertà” – in senso assoluto – con riferimento al consumo di questi servizi di base (ad esempio, quella che in Gran Bretagna si chiama “fuel poverty”).
A partire dalle informazioni contenute nell’indagine Istat sui consumi delle famiglie è comunque possibile individuare un livello minimo di consumi in utility al di sotto del quale si può parlare di “esclusione sociale”, e valutare che una famiglia incontri problemi di sostenibilità se per assicurarsi questi standard minimi di consumi deve spendere una quota considerata eccessiva del proprio reddito
Seguendo questa logica, si scopre che una quota tra l’11 e il 15 per cento delle famiglie italiane si trova a spendere per il paniere minimo considerato più di questa soglia ovvero ha problemi di sostenibilità della spesa nei servizi di base almeno per una delle tre utility. Questa percentuale è più alta in alcune delle Regioni tradizionalmente povere (Molise, Basilicata, Calabria), ma anche Regioni quali Piemonte o Friuli più ricche, ma anche più fredde mostrano tensioni da non trascurare.
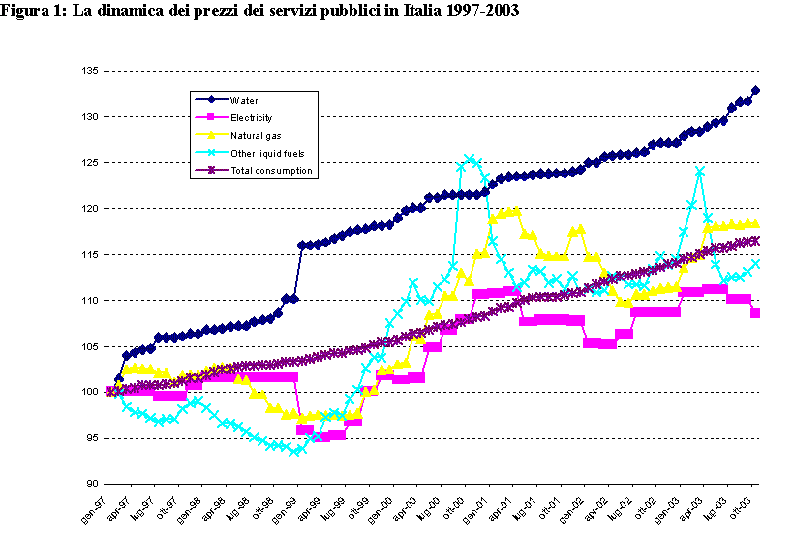
Il processo di liberalizzazione ha acuito il problema? Per questi settori, la risposta per ora sembra essere negativa. La quota di famiglie “sotto stress” non cresce, anzi sembra diminuire. E in realtà se si guarda alla dinamica dei prezzi (figura 1) si vede come gas ed elettricità abbiano una dinamica dei prezzi in linea con l’indice generale dell’inflazione: nonostante l’aumento del petrolio, l’operare dell’Autorità per l’energia almeno fino al 2003 ha saputo proteggere i consumatori.
D’altra parte, i prezzi dell’acqua sono esplosi: +33 per cento dal 1997 al 2003 in termini nominali, circa 15 per cento sopra il tasso di inflazione. E questo è purtroppo solo l’inizio, stanti gli investimenti ingenti che attendono il settore idrico nei prossimi anni. Poiché elettricità e riscaldamento pesano di più nei bilanci familiari, questo significa che in media i consumatori che spendono una quota troppo elevata della loro spesa nelle utility di base sembra diminuire, proprio a partire dal 2001.
Possiamo fare previsioni sul futuro immediato? Sul fronte idrico, le tariffe continueranno a crescere, e su quello energetico presto o tardi le tariffe risentiranno dell’aumento del prezzo del petrolio. E non è certo che le Autorità locali preposte al servizio idrico integrato riusciranno a concordare opportune articolazioni tariffarie con i rispettivi gestori, né che a livello nazionale, per gas ed elettricità – l’attuale Autorità dell’energia sarà in grado di proteggere i consumatori come quella precedente, guidata da Pippo Ranci.
Per ora, in termini di tariffe, le riforme in queste utility sembrano avere funzionato in modo imperfetto, ma almeno ragionevole.
(1) Si stimano pari a 51 miliardi di euro nell’arco di ventisei anni, di cui circa il 45 per cento per acquedotti e il 55 per cento per fognatura e depurazione, (Comitato Risorse Idriche, Relazione al Parlamento sullo Stato dei Servizi Idrici, 2003)
(2) R. Miniaci, C. Scarpa e P. Valbonesi (2004), Restructuring Italian utility markets: household distributional effects.
Il telefono, la tua bolletta, di Carlo Cambini
La liberalizzazione ha trasformato profondamente il settore delle telecomunicazioni, che oggi opera in regime di concorrenza, anche se imperfetta. Un’analisi difficile Effettuare tale analisi è assai arduo. I servizi sono molto differenziati tra loro (chiamate urbane, nazionali e internazionali, le chiamate fisso-mobile, accesso a internet), spesso le tariffe variano con le fascia oraria, e il dedalo delle offerte (con parti fisse o variabili, sconti, offerte speciali e quant’altro), soprattutto nella telefonia mobile, complica ulteriormente la situazione. L’andamento delle tariffe nel fisso
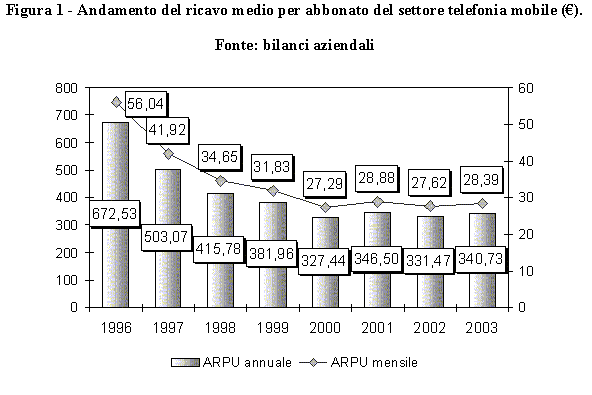
In tabella 1 sono riportati i valori dei canoni mensili dal 1998 al 2003. (1) Un discorso a parte merita il settore della telefonia mobile. Come già detto, i prezzi in questo settore sono particolarmente difficili da analizzare, stante i pochi dati a disposizione. In assenza di un vero e proprio prezzo di riferimento, si può usare come approssimazione il ricavo medio per abbonato (figura 1). Dai dati emerge come esso si sia ridotto nel tempo di circa il 50 per cento, ma anche come dal 2000 a oggi la discesa di questo valore si sia pressoché fermata. Dove sono i benefici per il consumatore Se è vero che non si è qui tenuto conto delle molteplici offerte presenti oggi in Italia, è altresì vero che non si hanno dati certi circa il loro utilizzo nelle famiglie italiane. Quindi, la nostra analisi può considerarsi una proxy del consumatore medio italiano che non necessariamente utilizza offerte speciali. (2) In capo a Telecom Italia vi è l’obbligo di fornire il cosiddetto “servizio universale”, che consiste nell’assicurare l’accesso e l’erogazione di un livello minimo di servizi a tutti gli utenti che ne facciano richiesta, a un prezzo ragionevole e a prescindere dalla loro ubicazione geografica. Storicamente questi costi venivano coperti tramite sussidi incrociati, ossia praticando tariffe superiori ai costi per alcuni servizi (chiamate interurbane e internazionali) e tariffe più basse sui servizi di base. Questo poteva essere sostenibile con un solo operatore, ma con la liberalizzazione alcuni concorrenti sono entrati soprattutto ove i margini di guadagno erano più elevati, e il regolatore è allora dovuto intervenire, attuando il cosiddetto “ribilanciamento” tariffario che ha significato riallineare i prezzi ai costi dei singoli servizi, e anche aumentare il canone. Per maggiori dettagli si rimanda a Cambini, Ravazzi e Valletti, Il mercato delle telecomunicazioni, Il Mulino, 2003.
In attesa che l’Autorità per le garanzie nelle comunicazioni renda pubblica la sua analisi di mercato e quindi ci dica se esistono eventuali problemi a cui porre rimedio, cerchiamo di valutare l’impatto che la liberalizzazione ha avuto dal 1998 a oggi sulle tariffe telefoniche e quindi sul consumatore.
Possiamo però dire qualcosa di più preciso sui servizi voce tradizionali (telefonia fissa) e sui ricavi medi per abbonato nel caso della telefonia mobile. Sono i segmenti più tradizionali, ma forse quelli più delicati per valutare se e quanto i piccoli consumatori abbiano beneficiato dalla liberalizzazione.
Ne emerge che a seguito del ribilanciamento tariffario (2) i canoni medi sono aumentati di circa il 20 per cento in cinque anni, con un aumento in termini nominali del 44,2 per cento per il canone residenziale e del 13,8 per cento per quello affari (per il periodo 2000 2004).
Questo pesa soprattutto per le famiglie, per le quali il canone costituisce oggi in media circa il 40 per cento della spesa complessiva, mentre per l’utenza affari incide solo per circa il 18 per cento.
Il peso sempre più rilevante del canone è bene evidente anche nei ricavi di Telecom Italia: dal 2003 i ricavi fissi da canone (pari a 7.870 milioni di euro) hanno superato quelli da traffico (7.116 milioni di euro).
I costi variabili (per minuto) sono invece calati. I prezzi delle chiamate urbane (tabella 2) sono rimasti costanti in termini nominali e quindi si sono ridotti in termini reali, restando per altro sempre inferiori alla media Ue. Sia per le chiamate a lunga distanza (tabella 3) sia per quelle internazionali (tabella 4), i prezzi hanno avuto una consistente riduzione in termini nominali, pur restando in entrambi i casi ben al di sopra della media europea.
In media, quindi, la riduzione delle tariffe per il traffico voce in Italia è stata circa pari al 50 per cento, non distante peraltro dalla riduzione che hanno avuto le tariffe all’ingrosso (- 45 per cento circa) che gli operatori alternativi devono pagare a Telecom Italia per l’accesso alle sue reti.
E nel mobile
Un tale andamento è legato all’esplosione nell’utilizzo del cellulare sia per le chiamate sia per i servizi dati (sms soprattutto) che ha permesso agli operatori di mantenere stabili i propri ricavi per abbonato. Proprio per il fatto che l’Italia è uno dei primi paesi europei per numero degli sms inviati, gli operatori mobili, invece di abbassare i prezzi unitari delle chiamate o guerreggiare su tariffe al minuto più basse, si sono concentrati sull’offerta di pacchetti di servizi sempre più articolati basati sulla possibilità di inviare centinaia di messaggi gratuiti a fronte di un costo fisso.
Il risultato è di rendere il sistema tariffario ancor meno trasparente di quanto poteva esserlo prima, ma questa è un’altra storia.
Se in prima battuta ci si aspettava che la liberalizzazione avrebbe dato ai consumatori finali ampi benefici, forse è bene ricrederci, almeno in parte. Pur nei limiti dei dati disponibili, possiamo infatti concludere che i prezzi unitari dei servizi di telefonia si sono ridotti, ma l’aumento della spesa per il canone fisso è tale da assorbire buona parte di questi benefici.
Nelle stime effettuate da Eurostat ciò è evidenziato in modo significativo.
Considerando un paniere di spesa dei servizi telefonici in modo aggregato – fisso (canone + chiamate) + mobile, utenza residenziale e business -, si può osservare come dal gennaio 1996 al gennaio 2004 l’indice dei prezzi in Italia si è ridotto solamente di 10 punti percentuali in termini reali (si veda LINK BERARDI), molto meno di quanto si è verificato in Francia e Germania, paesi in cui il processo di liberalizzazione è partito allo stesso momento dell’Italia. E non solo: particolarmente preoccupante è il fatto che tale indice sia rimasto pressoché costante dal 2002 a oggi. Che ciò sia dovuto alla presenza di competitori più efficienti o a una regolazione più rigida di quella italiana è difficile da dire. Senza dubbio, ciò mostra che in Italia molto ancora si può e si deve fare per garantire maggiori benefici ai consumatori finali.
(1) Tutti i dati sono stati ripresi dai “Report on the implementation of the Telecommunications Regulatory Package” della Commissione europea pubblicati tra il 1999 e il 2004.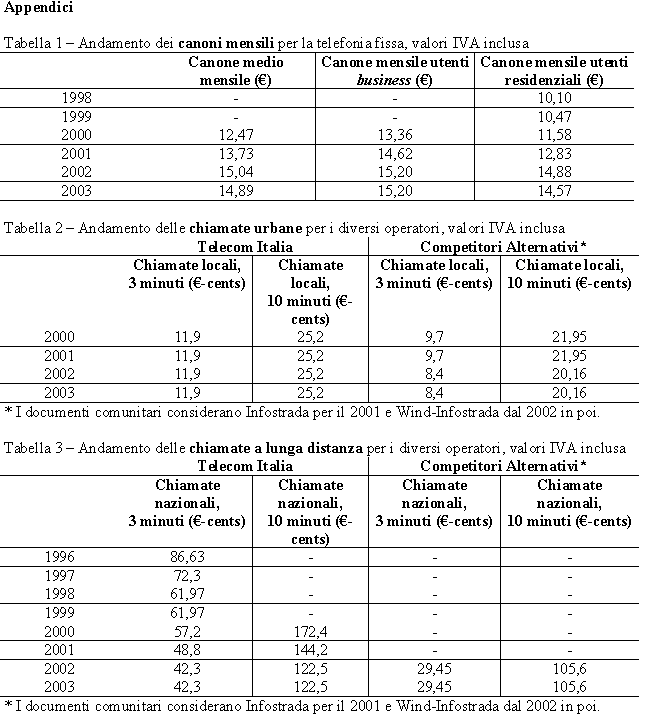
Alitalia dopo gli accordi, di Marco Ponti e Andrea Boitani
È difficile compiere una valutazione accurata delle prospettive di Alitalia dopo l’accordo con i sindacati. Molti punti cruciali del piano industriale sono ancora poco noti e pende il giudizio della Commissione europea sul riassetto societario e finanziario complessivo del gruppo, in particolare dopo la recente “segnalazione” da parte di otto compagnie concorrenti, secondo le quali il piano sarebbe sorretto da aiuti di Stato. I vincoli della Commissione La Commissione europea aveva condizionato l’autorizzazione all’erogazione del prestito-ponte di 400 milioni di euro (garantito dallo Stato) al varo di un piano credibile per riportare la compagnia in utile dopo dieci anni di bilanci in rosso. Inoltre, aveva vietato ad Alitalia (se si fosse salvata) di accrescere la sua flotta per qualche anno, in modo che non potesse utilizzare i fondi del prestito ponte per potenziare la sua capacità concorrenziale nei confronti delle altre compagnie europee. Allo stesso tempo, la Commissione aveva vincolato l’autorizzazione alla ricapitalizzazione di Alitalia alla riduzione della quota dello Stato nella compagine azionaria al di sotto del 50 per cento. Gli accordi con i sindacati e la parte del Governo La credibilità a breve termine del piano stava quasi tutta nella capacità della compagnia di ridurre il personale (che nei due anni precedenti era cresciuto, nonostante i risultati sempre più negativi) e il costo del lavoro per unità di prodotto, che era il più alto in Europa. (1) Perciò, nella trattativa coi sindacati, l’azienda aveva posto un obiettivo di 5mila esuberi, ma è riuscita a ottenerne soltanto 3.700. Inoltre, aveva chiesto e ottenuto l’azzeramento dei vecchi contratti di lavoro e l’accordo per contratti meno onerosi, con stipendi legati al lavoro effettivo prestato (ore volate, eccetera). Altro punto fondamentale era, per l’azienda, la separazione dei destini della compagnia di volo (AZ Fly) dalle attività di servizio a terra (manutenzione, handling aeroportuale, servizi di informatica, call center e così via), in cui si annidava una parte consistente delle perdite e che dovevano confluire nell’azienda AZ Service. Riassetto societario o aiuti di Stato? Molti dubbi solleva il riassetto societario previsto dagli accordi. Il controllo azionario di AZ Service da parte di AZ Fly (preteso e ottenuto dai sindacati) può indurre a sospettare che non venga reciso il cordone ombelicale tra le due aziende e che, quindi, AZ Fly continui ad “acquistare” servizi inefficienti e a costi superiori a quelli di mercato da AZ Service o che, invece, AZ Service fornisca i suoi servizi sottocosto, sobbarcandosi passivi ingenti. (2) Gli slot, infatti, non vengono messi all’asta ma sono assegnati in base alla regola dei grandfather rights. Questi diritti hanno dunque un valore di mercato proporzionale ai profitti ottenibili sui voli che possono essere fatti grazie a quegli slot.
Un a volta raggiunto l’accordo con i sindacati, il Governo decideva di accordare ai lavoratori in esubero di Alitalia, così come ai loro eventuali colleghi di altre compagnie aeree, l’accesso alla cassa integrazione guadagni, integrata con un fondo speciale per portare i sussidi erogati all’80 per cento dello stipendio. Tale fondo dovrebbe venir alimentato con una piccola “tassa” (circa 1 euro) sui biglietti aerei.
La riduzione degli esuberi rispetto alle richieste dell’azienda può avere diverse letture. Resta comunque il fatto che i minori esuberi implicano una minor riduzione dei costi rispetto al desiderato e quindi per far tornare i conti – la necessità di un maggior incremento dei ricavi. Cosa quest’ultima che implica una riconquista di quote di mercato non facile da ottenere nel quadro fortemente competitivo che si va affermando sulle rotte europee, grazie soprattutto alla presenza aggressiva delle compagnie low cost. Le prospettate alleanze di AZ Fly con altri vettori italiani, però, potrebbero semplicemente tradursi in un aumento del “grado di monopolio” sulle rotte nazionali, ovviamente a danno dei consumatori.
Quanto al nuovo sistema retributivo concordato con i sindacati, sembra di poter dire che esso rappresenti un effettivo passo in avanti verso un assetto sostenibile tanto sotto il profilo dei costi quanto sotto quello della produttività, anche se non è possibile affermare sulla base delle informazioni disponibili in questo momento – che si tratti di un passo decisivo o anche solo sufficiente.
Per la prima volta si è deciso di offrire ammortizzatori sociali estesi a un intero comparto e non limitati all’azienda in crisi. È una novità importante. Tuttavia, la concessione del fondo integrativo appare un pericoloso precedente, soprattutto in quanto destinato a categorie di lavoratori tradizionalmente alquanto privilegiate. La vicenda, inoltre, ripropone l’esigenza di prevedere non nel mezzo di una crisi aziendale o settoriale – un sistema di ammortizzatori sociali equo e generalizzato a tutti i lavoratori.
Non chiaro appare il ruolo attribuito nel piano a Fintecna, che dovrebbe rilevare una quota rilevante (se non addirittura il 49 per cento) del capitale ordinario di AZ Service (e il 100 per cento del capitale “privilegiato”). Perché dovrebbe farlo? E a quale prezzo per ogni azione? Allo stato degli atti non pare che, per Fintecna, un simile acquisto possa costituire un obiettivo strategico. Qualora Fintecna acquisti le azioni di AZ Service solo perché l’azionista di riferimento di Fintecna stessa (cioè il Tesoro) lo impone, e a un prezzo molto più alto di quello di mercato, l’operazione potrebbe configurarsi come una mascheratura di aiuti di Stato. Che potrebbero configurarsi anche se ad AZ Service venisse attribuita una quota molto grande dei debiti pregressi di Alitalia. Ma qui conviene sospendere il giudizio, in attesa di maggiori informazioni sulla natura dell’operazione e del pronunciamento della Commissione europea.
La segnalazione alla Commissione da parte di otto compagnie europee è un segno inequivocabile dell’interesse con cui la vicenda Alitalia è seguita dai concorrenti. È anche un segnale (positivo) che il grado di collusione nel settore si è ridotto (un atteggiamento simile sarebbe impensabile nel settore ferroviario, per esempio).
D’altra parte, date le regole vigenti, i concorrenti possono sempre sperare che il mancato salvataggio di Alitalia sia seguito dalla cessione dell’azienda per un valore pari a quello degli unici asset realmente interessanti che possiede: gli slot aeroportuali e la “designazione” per le rotte intercontinentali più ricche (cioè soprattutto quelle transatlantiche). (2)
Alitalia non è più da tempo un monopolista in Italia, ma detiene pur sempre il 43 per cento del mercato nazionale (aveva il 66 per cento solo nel 2001) e il 22 per cento circa dei voli tra l’Italia e le altre città europee, ma soprattutto è ancora il duopolista leader sulla rotta Milano-Roma, una delle più ricche del continente.
Chi “ereditasse” Alitalia non sarebbe meno ingombrante della vecchia compagnia di bandiera. D’altra parte, le compagnie denuncianti hanno non a caso fatto riferimento alla presenza di un eccesso di capacità nel mercato del trasporto aereo. Il che significa che la scomparsa di un concorrente potrebbe consentire di ridurre la capacità e alzare i prezzi, con improbabili vantaggi per i consumatori. Purché, naturalmente, il salvataggio di Alitalia non sia esso stesso distorsivo della concorrenza, e che il perdurare di una “compagnia di bandiera” in difficoltà non induca il Governo ad atteggiamenti anticoncorrenziali sia nelle scelte di riassetto interno del comparto sia nei confronti di Bruxelles.
(1) Il valore aggiunto per dipendente è passato da 64mila euro nel 1999 a 47mila nel 2003, a causa di una riduzione del valore aggiunto prodotto e di un aumento dei dipendenti da circa 19100 a oltre 20600.
Alitalia: bene così, ma non facciamoci illusioni di Carlo Scarpa
La crisi Alitalia sembra ormai arrivata vicina ad una soluzione. Era chiaro a tutti che o si sarebbe trovato un accordo sul nuovo assetto della compagnia, o il fallimento sarebbe stata l’unica alternativa. E’ da molti mesi evidente come un’impresa che perde oltre un milione di Euro al giorno (
Per Alitalia, guardiamo all’estero, di Andrea Goldstein
Sul Sole 24Ore del 18 maggio, Carlo De Benedetti osserva giustamente che la nazionalizzazione non può essere la soluzione dei problemi del trasporto aereo in Italia. Una tattica errata La strategia che De Benedetti indica, però, non convince e rischia di suggerire al Governo una tattica sbagliata nella ricerca delle risorse necessarie per risolvere la crisi di Alitalia. Un business plan che punti a rafforzare i collegamenti point-to-point in Europa e nel Mediterraneo, grosso modo sotto le tre ore, non è né necessario né sufficiente. Due esperienze di successo La strada per Alitalia passa necessariamente per la vendita di una quota significativa del capitale (diciamo il 30/40 per cento) a un operatore straniero, cui sia trasferita la gestione operativa del vettore. Emirates ha acquistato 40 per cento di Air Lanka, ribattezzata Srilankan, mentre Klm ha acquisito il 26 per cento di Kenya Airways. Credibilità da costruire L’esperienza di Kenya Airways e Srilankan contiene due messaggi che vale la pena trasmettere a chi ha a cuore l’avvenire di Alitalia. (1) “Il mercato richiede chiarezza”, Il Sole 24 Ore, 18 maggio
Non c’è bisogno di creare una nuova azienda sulle ceneri di Alitalia per permettere alla business community italiana e ai turisti stranieri di viaggiare. Per questo ci sono già i vettori stranieri e le low-cost, comprese quelle italiane che, come Volareweb, stanno già crescendo rapidamente.
Inoltre, a nessun vettore tradizionale, anche ove liberato degli oneri del servizio pubblico, è riuscita la transizione verso un modello di gestione a costi ridotti. Ma se anche questa strategia funzionasse, rischia di non essere sufficiente.
L’esperienza di compagnie europee e asiatiche (spesso pubbliche, come Air France, Emirates o Singapore Airlines) mostra chiaramente come il salto di qualità nei risultati aziendali richiede una strategia aggressiva di sviluppo a partire di un hub efficiente.
Con esso il Tesoro dovrà firmare un chiaro contratto che indichi gli obiettivi strategici: in altre parole, la visione che il Governo ha per la compagnia di bandiera. Non è ragionevole discutere della cessione di una quota di maggioranza: allo stato la compagnia non è un cespite interessante e, soprattutto, la regolamentazione del trasporto aereo internazionale condiziona la designazione di una compagnia nel quadro degli accordi bilaterali alla proprietà nazionale.
Gli esempi cui guardare non mancano, per una volta bisogna però avere l’umiltà di imparare da paesi ben più poveri dell’Italia.
Nel 1996 e 1997, rispettivamente, i governi del Kenya e dello Sri Lanka decisero che l’unica strada per arrestare l’inesorabile declino delle proprie compagnie aeree passava per un accordo con partner esteri disposti a investire risorse, non solo finanziarie, nella difficile missione di trasformare vettori locali privi di una strategia chiara in aerolinee capaci di crescere e sostenere lo sviluppo dell’industria e del turismo.
In ambedue i casi, l’investimento finanziario è stato relativamente modesto, anche perché gli introiti sono andati al fisco, non alla società.L’elemento cruciale è stato il contratto di gestione che ha chiaramente definito gli obiettivi e le responsabilità del nuovo partner.
Nel caso keniota, l’accordo indica come obiettivi aumentare i servizi tra l’Africa e il resto del mondo, condividere risorse, conseguire economie di scala e integrare Kenya Airways nelle alleanze che Klm sviluppa a livello globale. In cambio, Klm nomina i principali dirigenti, ma non la maggioranza del consiglio d’amministrazione, e ha il potere di veto sulle decisioni più importanti.
Anche in un contesto globale di crisi del trasporto aereo, le due compagnie hanno registrato tassi di crescita importanti conseguiti grazie alla razionalizzazione della flotta, alla massiccia introduzione di strumenti informatici per ottimizzare la struttura tariffaria, a una rete di rotte e frequenze capace di supportare lo sviluppo di Nairobi e Colombo come incipienti hub regionali. Il margine operativo lordo è migliorato, il numero di passeggeri e la quantità di merce trasportati sono moltiplicati e ambedue la compagnie accumulano i riconoscimenti internazionali.
Risultati tanto più sorprendenti se si ricorda che Kenya e Sri Lanka sono stati drammaticamente colpiti dall’instabilità politica attentati di Al Quaida a Nairobi e Mombasa, la guerra civile in Sri Lanka e la distruzione di aerei di Srilankan a opera dei terroristi Tamil. Ma ambedue le compagnie hanno ben letto i segnali del mercato. Ad esempio, dopo la conclusione di un accordo open skies con l’India, Srilankan serve quindici destinazioni in quel paese, con l’obiettivo di fare di Colombo un nuovo hub per collegare un mercato di un miliardo di persone con l’Asia e l’Europa.
Il primo, e più immediato, è che l’apertura a capitali esteri migliora la gestione con benefici reali, tra i quali l’aumento della forza lavoro rispetto all’epoca della proprietà pubblica. Non a caso, in ambedue i paesi le relazioni industriali sono ora significativamente migliori di quanto fossero quando la controparte del sindacato era il Governo.
Il secondo è che, in un settore come il trasporto aereo, per consentire questi risultati è necessario che il Governo sviluppi una strategia chiara e credibile. La credibilità si può costruire anche in contesti difficili come quelli di Kenya e Sri Lanka e non dipende necessariamente dalla continuità politica tant’è che in nessuno di questi paesi il Governo che firmò gli accordi con gli investitori stranieri è ancora al potere.
Ma ciò richiede visione e perseveranza nel non capitolare di fronte alle proteste, per esempio quelle che accompagneranno la necessaria scelta dell’unico hub nazionale. Questa è la politica industriale moderna di cui l’Alitalia e il paese avrebbero bisogno.
Come si dice Malpensa in cinese?, di Francesco Cavalli, Francesco Gazzoletti e Daniele Nepoti
Malpensa e Alitalia: un rapporto turbolento
Malpensa è stato pensato e costruito come un grande hub. Uno scalo di questo tipo funziona se ricorrono, tra le altre, almeno tre condizioni:
La prima è che ci sia una compagnia aerea di riferimento. Alitalia è, nelle dichiarazioni, questa compagnia. Installata nell’hub di Fiumicino, la compagnia sostiene da anni di voler rafforzare Malpensa. Tuttavia, il personale Alitalia dislocato presso gli scali milanesi (centro di un bacino che vale circa il 70 per cento della domanda di trasporto aereo nazionale) si mantiene intorno a un irrisorio 6,6per cento (1.400 persone su 21.000) e non c’è traccia di progetto per l’installazione di una base di armamento a Malpensa.
Ora, è noto che nessuna compagnia aerea può puntare simultaneamente su due hub, meno che mai Alitalia. Il problema è che la lotta tra romani e milanesi per l’esclusività di Alitalia danneggia tutti, in primo luogo la compagnia aerea.
Una volta tramontata l’ipotesi di fusione con Klm infatti, che proprio in Malpensa trovò il motivo della progettata alleanza e la causa del suo fallimento, il rapporto speciale tra Alitalia e l’hub varesino è finito per sempre. Ed è interesse di tutte le parti in gioco considerarlo reciso una volta per tutte.
La questione di fondo è che in il trasferimento di Alitalia a Malpensa risulta semplicemente impossibile. A parte i costi in questo momento impensabili che la compagnia dovrebbe sopportare per il “trasloco”, Alitalia non lascerà Fiumicino perché è una società romana, nel bene e nel male legata a Roma e al suo milieu politico-economico.
Malpensa solo contro tutti
Una seconda condizione è che esista una serie di aeroporti serventi (Feeding). Si sa che Malpensa ha un nemico in casa: Linate. Un grande aeroporto riceve benefici dalla vicinanza di scali più piccoli a patto che sul primo si concentrino un’importante quantità di voli intercontinentali e che sia ben collegato, anche via terra, con i secondi.
Sotto il primo aspetto, Alitalia ha poche rotte intercontinentali (per di più spalmate tra Fiumicino e Malpensa) e con prezzi medi elevati. Inoltre, trasferire le rotte di Linate su Malpensa sarebbe possibile solo se il progetto incontrasse il consenso di tutto il paese. Ma questo non avverrà, in quanto il centro Sud (ovvero chi prende l’aereo e non il treno per raggiungere il Nord) preferisce (a ragione) volare su Linate, a soli 7 Km dal centro di Milano. Inoltre, i continui conflitti tra i soggetti politico-istituzionali milanesi e lombardi, con la Regione (esclusa dal capitale di Sea) decisamente propensa ad un depotenziamento di Linate e il Comune e la Provincia di Milano fieramente avversi, indeboliscono ulteriormente tale possibilità. Questi elementi, uniti alla questione infrastrutturale, spiegano il fatto che Linate (come altri aeroporti del Nord) funzioni spesso come vero feeding airport di hub europei diversi da Malpensa.
La terza condizione è poi un adeguato sviluppo delle infrastrutture e delle funzioni complementari di terra. Malpensa è sostanzialmente isolato dal suo territorio a causa della mancata attuazione dei piani esistenti per creare un sistema efficiente di infrastrutture stradali e ferroviarie. A questo si aggiunga il fatto che in prossimità dell’aeroporto non si è pienamente realizzato il necessario complesso di funzioni complementari e di supporto alle attività aeroportuali (accoglienza, logistica, ecc.).
Eppure, Malpensa beneficia di una localizzazione straordinaria per la prossimità al nodo di Milano (incrocio tra Corridoio V e Genova Rotterdam, e tra i bracci della grande “T” dell’Alta Velocità italiana) e al mega polo esterno della Fiera.
Inoltre, dal punto di vista tecnico e di pianificazione, esistono tutti gli elementi perché possa decollare lo sviluppo del territorio circostante l’aeroporto (Piano d’area Malpensa) e perché possano essere gradualmente realizzate tutte le infrastrutture di trasporto necessarie (verso Milano e Orio al Serio, il Gottardo e il Sempione, Torino e Genova).
Quale soluzione?
Appare chiaro che la soluzione di questi tre punti è intimamente legata. Solo scegliendo una compagnia di riferimento si potrà ottenere un coinvolgimento dei privati, capace di affiancare un attore pubblico che difficilmente potrà farsi carico interamente del finanziamento delle opere infrastrutturali sopra richiamate.
Non è nell’interesse di nessuno che Alitalia fallisca. E se la compagnia italiana riuscirà ad uscire dalla crisi attuale, sembra destinata a raggiungere l’alleanza franco-olandese. Tuttavia, tale prospettiva pone a Malpensa un problema. La geografia stessa indica infatti che, al di là delle intenzioni di Alitalia, Malpensa sarebbe fagocitato da Parigi Charles de Gaulle: troppo vicini i due aeroporti, troppo bassa la capacità di contrattazione di Alitalia, troppo sviluppato l’hub parigino. Chi si prende dunque il mercato aereo del Nord Italia?
Sulla base di un quadro di fondo così tratteggiato, è possibile ipotizzare schematicamente uno scenario di questo tipo:
– abbandono da parte di Malpensa del legame con Alitalia, in favore di un vettore non continentale e concorrente rispetto agli aeroporti di riferimento dell’alleanza Skyteam e Star Alliance, meglio se asiatico: Malpensa hub europeo di AirChina?
Inoltre:
– definizione del ruolo degli scali dell’Italia del Nord attraverso l’avvio di uno stretto coordinamento tra la Sea e i gestori aeroportuali favorevoli;
– blocco di ogni prospettiva di sviluppo dell’aeroporto di Montichiari come ulteriore hub intercontinentale del Nord e progressiva riduzione di Linate ad aeroporto regionale.
-privatizzazione di Sea, cautelandosi rispetto a acquisizioni da parte dei concorrenti. In presenza di conflitti endemici tra diversi livelli amministrativi e partitici la privatizzazione della Sea, costituisce l’unica via per impostare una strategia di sviluppo svincolata dagli umori politici del momento.
All’Alitalia serve chiarezza, di Carlo Scarpa
Nel bloccare il salvataggio di Alitalia se veramente è questa la sua intenzione Giulio Tremonti ha ragione; è un atto di serietà. Ma la storia di Alitalia è complessa, e non abbiamo ancora capito come può andare a finire. E occorre proporre qualche alternativa (anche se il “no” è già un buon punto di partenza). La storia di Alitalia, già raccontata anche su questo sito (vedi Ponti), è fatta di perdite che si cerca di tappare con provvedimenti di breve respiro e che ripetutamente la Commissione europea bolla come aiuti di Stato. E quando la società prova a mettere le mani a rimedi strutturali, montano gli scioperi e si cerca la soluzione politica. Ignorando che non c’è soluzione politica che possa consentire a un’impresa di stare su un mercato avendo costi superiori a quelli dei rivali, cambiando piani industriali ogni tre mesi, e fornendo un servizio di qualità ormai percepita dai consumatori come inferiore a quella degli altri. E Alitalia continua inesorabilmente a scivolare su una china in fondo alla quale non ci sono certo posti di lavoro. Quanto costa il servizio pubblico? Poco tempo fa, Mario Sebastiani su lavoce.info ha sottolineato come la privatizzazione totale di Alitalia sia l’unica strada per fare chiarezza, e la chiarezza è fondamentale se vogliamo riportare l’impresa sulla strada dell’equilibrio economico. Non facciamo previsioni
Anche se ritengo questa la soluzione (nel medio periodo) più sensata, non scommetterei un centesimo sul fatto che sarà quella prescelta. Tempo fa, Guido Rossi definiva il capitalismo italiano un capitalismo “straccione”. È vero. Ma è anche un capitalismo sempre assistito e politicizzato. Purtroppo questo è vero per Parmalat (che per anni ha cercato di tenersi in piedi con appoggi politici), per Retequattro (salvata dal satellite dalla legge Gasparri), per le piccole imprese (leggi allevatori e quote latte, o società di calcio). Ed è vero per l’industria pubblica (leggi Alitalia). Ma l’elenco potrebbe continuare. La chiarezza dei conti sembra essere un optional. E lo stesso Tremonti farà fatica a mantenere alta la guardia. Forse non è un caso che proprio un ministro della Lega (Roberto Maroni) preferisca un piano di salvataggio che mantiene l’attuale commistione tra mercato e servizio pubblico, che evita quindi la chiarezza, ma anche ad esempio di comunicare agli elettori del Nord quanto costa servire le zone meno avanzate del paese.
Da un lato, abbiamo rotte che “stanno in piedi da sole”, che sono redditizie e sulle quali Alitalia non avrebbe bisogno di particolari sussidi. Dall’altro, abbiamo rotte che invece vengono servite soprattutto, se non soltanto, per ragioni di equilibrio territoriale, per non isolare le periferie di questo complesso paese (le isole, ma non solo) dai suoi “centri”.
Se le prime possono essere lasciate al mercato, le seconde costituendo un servizio “sociale” dovrebbero essere invece pagate come gli altri servizi sociali di questo paese. Solo che questo richiede, intanto, di far sapere esplicitamente quanto costano, e poi di porre il problema di chi debba pagare per tale servizio. Potremmo magari scoprire che interessa una parte del territorio, ma non il resto. E in periodi di devolution, questi sono temi scottanti.
Si può lasciare Alitalia al mercato? Se si separa ciò che ha senso dal punto di vista della redditività dell’impresa da quanto invece è servizio pubblico, forse sì. O almeno, una volta effettuata tale separazione, se Alitalia dovesse affondare, le rotte non servite da Alitalia sarebbero comunque coperte da altre compagnie, che avrebbero a loro volta bisogno di lavoratori in più, e quindi non sarebbe un problema enorme. Se questa separazione avvenisse, sarebbe il mercato a dire se Alitalia merita di restare in vita, e il paese e i lavoratori andrebbero avanti comunque.
Se questa separazione non avviene, allora Alitalia resterà con un peso (il servizio pubblico in aree non redditizie) che rischia di affondare anche quanto di buono si annidasse in questo carrozzone. E continuiamo a vivere una contraddizione. Da un lato, mettiamo un’impresa nel mercato azionario; dall’altro continuiamo però a gravarla di obblighi simili al “servizio universale” a cui si assoggettano le imprese che vendono acqua, luce o gas, senza però dire chi dovrebbe pagare per tale obbligo. Peggio ancora, questo avviene in un settore che l’Unione europea (non solo la perfida Commissione) ha da tempo dichiarato aperto alla concorrenza, e ove gli aiuti di Stato non sono tollerati.
Come dicevo prima: occorre fare chiarezza. Occorre distinguere ciò che pertiene alla sfera del mercato, e ciò che invece pertiene alla sfera del servizio pubblico. Però per fare questo bisogna avere il coraggio di dire quanto costa servire le isole; quanto costa servire il Sud del paese, e magari convincere la Lega che probabilmente parte di questo deve essere pagato anche dal “Nord”.
Perchè Alitalia resta a terra, di Mario Sebastiani
Si fa un gran parlare di Alitalia, come se rappresentasse l’unico motivo di preoccupazione del nostro paese in campo aereo. Lo stesso “tavolo” di settore attivato mesi fa dal Governo, iniziativa lodevole in astratto, in definitiva sembra avere come destinatario vero la sola compagnia di bandiera. Ma tutte le compagnie aeree italiane se la passano molto male, troppo piccole per essere competitive. Lo stesso vale per gli operatori aeroportuali, privi di certezze sul loro status, spesso carenti di cultura imprenditoriale e in deficit di trasparenza verso compagnie aeree o passeggeri. Un paradosso italiano Se le difficoltà del settore oggi hanno dimensione mondiale, in Italia assumono un aspetto paradossale. Le potenzialità di crescita della domanda di trasporto aereo sono considerevolmente più elevate che altrove e, diversamente dagli altri aeroporti europei, quelli italiani hanno capacità in eccesso. Esiste dunque una domanda sommersa da sfruttare e infrastrutture sufficienti a sostenerla, per quanto poco efficienti; ma sembra non esistano compagnie nazionali in grado di cogliere questa opportunità. Ha avuto poco coraggio nel presidiare collegamenti in perdita, sottovalutando l’effetto domino, per cui se si abbandona un collegamento si finisce con il perdere traffico anche su altri. E forse c’è stata una certa mancanza di coraggio sul piano del costo del lavoro/sindacale, anche se questo va soprattutto attribuito ai condizionamenti politici. Le due cose hanno interagito, perché le opposizioni sindacali hanno tratto alimento anche dalla sensazione che gli esuberi fossero dovuti al ritirarsi progressivamente da una serie di mercati. Un caso emblematico E allora, perché cambiare cavallo proprio ora? Il motivo è lo stesso che ha decretato il declino della compagnia e del settore da quando la liberalizzazione ne ha rese evidenti le debolezze. Sotto questo profilo l’Alitalia è un caso emblematico dei molti conflitti di interesse che si annidano nei tanti ruoli che lo Stato si trova a svolgere. A cominciare dalla difficoltà di identificare l’azionista pubblico: teoricamente è il Tesoro che dovrebbe avere come obiettivo quello di massimizzare il valore dell’azienda. In realtà è il Governo, la cui collegialità costituisce la stanza di compensazione dei mille obiettivi che si pretende di assegnare alla compagnia. Fatto questo, le relazioni industriali rientrerebbero nella normale dialettica fra le parti sociali. La privatizzazione necessaria In questo contesto una parziale privatizzazione è inimmaginabile: come può esistere un soggetto privato serio (disposto a investire soldi veri) desideroso di entrare in società con lo Stato? Più fattibile una privatizzazione totale: le difficoltà industriali ed economiche della compagnia sono un rischio valutabile, che ovviamente andrebbe scontato dal prezzo, con conseguente sacrificio per l’azionista uscente. Con la privatizzazione sarebbe possibile attivare le alleanze, complemento essenziale per ogni ipotesi risanamento e di sviluppo. È questa la via da seguire anche sul mercato domestico, dove le altre compagnie sono destinate a scomparire se non si va verso una logica di integrazione. Appartiene dunque alla politica europea e nazionale ricercare un nuovo equilibrio fra istanze che appaiono contrapposte, inclusa l’armonizzazione delle discipline e delle prassi antitrust.
Alitalia rappresenta un problema nel problema: costi unitari più elevati, progressivo ritiro da una serie di collegamenti, perdita di quote di mercato su altri, con un circolo perverso attivato dalla tirannia dei costi fissi. E poi c’è Malpensa, hub senza speranze immediate, ma che obbliga la compagnia a dividere la già insufficiente massa critica di mezzi con Fiumicino.
A mio avviso, il management ha lavorato bene, anche se qualche errore lo ha commesso.
Ora il piano Alitalia sembrava andare nella direzione giusta. Nell’arco di un triennio, prevede di abbattere del 18 per cento i costi per posto offerto e di aumentare del 30 per cento la capacità, in parte consistente su collegamenti di lungo raggio. L’introduzione della cassa integrazione è un provvedimento salutare (lo sarebbe per l’intero settore dei trasporti) che può contribuire a sdrammatizzare nell’immediato le tensioni, anche se non risolve i problemi a lungo andare.
Da dieci anni il mercato su cui opera Alitalia è diventato contendibile, ma la società seguita a essere considerata come concessionaria di pubblico servizio, delegata a svolgere ruoli, come venditore e come acquirente di servizi, in nome e per conto dello Stato, entità che da noi è tradotta in “Governo”. Di qui la missione di massimizzare il consenso sociale e territoriale, in base al noto teorema per il quale una società di proprietà pubblica che genera tensioni sociali fa perdere voti nell’immediato, mentre non li fa guadagnare se è in utile, per lo meno non entro un orizzonte temporale rilevante.
E ci stupiamo se gli alleati europei pretendono che la società sia privatizzata prima di costituire un’alleanza? In generale la privatizzazione non è un toccasana, ma nel caso specifico porterebbe a due risultati essenziali:
· tracciare una chiara demarcazione fra i servizi che vanno svolti in regime di mercato (pagano i passeggeri) e quelli da sussidiare (paga la fiscalità generale). Se un’impresa ritiene non conveniente un servizio deve essere libera di sopprimerlo; se altri non subentrano spontaneamente interviene lo Stato con incentivi non discriminatori;
· attribuire alla politica il ruolo che le spetta: indicare le linee industriali del settore (non della compagnia);
E resterebbero distinte due figure che oggi si confondono: gli shareholders dagli stakeholders, posto che oggi gli italiani tutti si sentono azionisti; peggio, si sentono soci di un’associazione da cui pretendono servizi personalizzati.
Naturalmente questo suscita lo spauracchio della mano straniera, della compagnia di bandiera “non più” di bandiera. Per inciso, questo spauracchio è stato agitato anche per altri settori, e la giusta richiesta di reciprocità verso gli altri Stati non sembra essere stata dettata tanto dall’obiettivo di offrire alle nostre aziende le stesso opportunità all’estero che riconosciamo a quelle straniere, quanto dall’inclinazione ad attivare un processo di reciproca interdizione.
Sappiamo bene che su questa strada si va incontro ai rilievi delle Autorità antitrust, in particolare di quella italiana. Ma se è vero che il diritto della concorrenza deve assicurare il pluralismo, è anche vero che se si disconoscono le logiche industriali pluralismo e competitività verranno comunque meno, e con esse lo sviluppo e la tutela degli utenti.
Bisogna promuovere aggregazioni fra le compagnie (sostituire la concorrenza con la cooperazione) fino ad arrivare a pochi gruppi internazionali, ma al tempo stesso creare le condizioni per una concorrenza vera fra i gruppi.
Vola solo il deficit, di Marco Ponti
Alitalia perde 50mila euro all’ora. Ma negli ultimi quindici anni ha visto pochi bilanci in attivo, e a volte solo grazie ad artifici contabili. Questo, anche negli anni in cui era monopolista, con tariffe molto alte. Una fotografia della situazione Quanto è costato agli italiani il monopolio in questi anni? Difficile fare i conti: ma poiché le tariffe “low cost” sono circa un terzo di quelle delle compagnie tradizionali, la stima dell’ordine di grandezza è possibile. E si immagini gli effetti sulla crescita complessiva del settore, e dell’occupazione (la domanda è molto elastica alle tariffe). Il settore rimane caratterizzato inoltre da costi elevati sia per i servizi aeroportuali (non liberalizzati nonostante i richiami della Commissione europea) che per quelli del controllo del traffico aereo, mai regolati in modo efficiente. Da notare che la dominanza della compagnia di bandiera (che detiene più del 50 per cento del mercato) genera “scioperi selvaggi”. Tali scioperi in un mercato concorrenziale farebbero rischiare il fallimento della compagnia che non riuscisse a evitarli. Una scelta di sviluppo Che fare ora, con una situazione così deteriorata? La privatizzazione, sempre annunciata e sempre rimandata, sembra indispensabile, per rimettere nella gestione obiettivi di efficienza, “allontanando” le interferenze politico-clientelari. Ma il problema più di fondo, da molti sollevato, è quale politica complessiva perseguire per il settore. In passato, in questo modo non si è generata né efficienza né capacità di competere. Perché dovrebbe accadere ora?
Con l’avvento di una (modesta e incompleta) liberalizzazione, le tariffe hanno iniziato a scendere, e la crisi, già nota e segnalata dagli studiosi del settore, è diventata “conclamata”.
Le cause più evidenti sono da ricercarsi nella bassa produttività del personale e dei mezzi, una politica tariffaria divenuta dinamica solo da poco, una flotta “arlecchino”, con moltissimi tipi di aereo, e alcune scelte incomprensibili (in particolare il trireattore MD11).
Rimangono, poi, importanti segmenti non liberalizzati: i voli intercontinentali e i diritti di atterraggio (“slots aeroportuali”) più redditizi, proprietà esclusiva della compagnie di bandiera. Senza tali protezioni pubbliche (assimilabili di fatto a sussidi), molte compagnie di bandiera sarebbero già uscite da tempo dal mercato, e non solo in Italia.
Nel caso di un produttore dominante paralizzano il paese, e quindi conferiscono un potere improprio per chi li promuove. È esattamente quanto accade nel trasporto pubblico locale, anch’esso caratterizzato da scioperi selvaggi che fermano le città.
Il monopolio quindi non garantisce la pace sociale, anzi si può affermare il contrario.
Il cambio del management ora sembra immotivato (o peggio, ancora motivato da ragioni di controllo politico). Potrebbe essere giustificato solo se il nuovo vertice fosse scelto in base a un piano industriale più convincente di quello ora sul tavolo, ma non ci sono segnali in questo senso.
Le alternative sono sempre le stesse: o una politica “colbertiana”, di rinnovata tutela del “campione nazionale”, o una politica che punta allo sviluppo di un contesto davvero concorrenziale, proteggendo gli utenti invece che i produttori, e favorendo la crescita complessiva del settore.
La prima strada punta a rafforzare le alleanze internazionali. Il loro scopo primario, si badi, non è il bene dei viaggiatori, ma la capacità di premere su Bruxelles per mantenere posizioni di privilegio nelle condizioni di apertura del mercato in corso di negoziato con gli Usa. Si tratta cioè di costituire “compagnie di bandiera europee” al posto di quelle nazionali. Questa strategia comporterebbe poi il mantenimento allo Stato di una “golden share”, che segnali la posizione di privilegio di Alitalia, e lo spostamento dei voli da Linate a Malpensa, in modo da ridurre la concorrenza sui voli intercontinentali, a danno dei milanesi (e delle città del Sud).
La strada alternativa è quella di accelerare la privatizzazione senza “golden share”, e premere sull’Europa perché si acceleri la reale liberalizzazione del settore (l’Italia ha sempre agito in senso contrario, con i risultati che si vedono). La liberalizzazione dei servizi aeroportuali, e una regolazione efficiente delle concessioni (richiesta anche dall’antitrust) e del controllo del traffico aereo dovrebbe ridurre molti costi impropri.
Il settore è in rapida evoluzione con l’avvento delle compagnie “low cost”, che dovranno anche poter oprare sui servizi extra-Europa. Cosa abbiamo da perdere? Perché non scommettere su una Ryanair italiana tra qualche anno?
C’è solo da rammaricarsi che queste cose si scrivevano già cinque anni fa, in un contesto assai meno compromesso.
Alitalia: un’Italia senza ali, di Marco Ponti
Le recenti imbarazzanti vicende dell’Alitalia, ma soprattutto i disagi dei cittadini che devono servirsene, sollecitano qualche riflessione di carattere generale sul settore, senza soffermarsi solo su un episodio di ordinario malcostume. Lo scenario L’11 settembre, la guerra irachena, e infine la Sars hanno accentuato una crisi del comparto aereo in atto da tempo su scala mondiale: la United Airlines prossima al fallimento, la Sabena e la Swissair chiuse, Alitalia con bilanci in rosso da un decennio, e il ricorso di molte compagnie di bandiera europee agli aiuti di Stato (ogni volta l’ultimo, si intende). Ma la crisi è crisi delle “grandi compagnie storiche”, perché nel frattempo le nuove compagnie “low cost” sono cresciute e hanno anche realizzato ingenti profitti. E ciò nonostante l’opposizione, oltre che delle compagnie di bandiera “attaccate”, anche dei Governi. E senza risparmi in fatto di sicurezza perché le compagnie “low cost” attribuiscono a questo fattore una priorità molto elevata per la semplicissima economica ragione che nel loro caso un incidente sarebbe sicuramente attribuito dai “media” a insufficiente manutenzione, con conseguenze devastanti. Caratterizzato da crisi profonde anche nei decenni precedenti (si pensi alla scomparsa delle maggiori compagnie “storiche” statunitensi (Twa, Eastern e Pan American), il settore affronta quindi un cambiamento strutturale, seppure ancora in presenza di elevate protezioni per le compagnie maggiori, sia negli Stati Uniti che, soprattutto, in Europa. Il regime degli “slots” (il diritto di operare servizi in certe ore su certe rotte) non è stato mai liberalizzato, così come sostanzialmente rimangono vincolati alle grandi compagnie i servizi intercontinentali (e infatti le compagnie “low cost” non operano in questo campo). Inoltre, sia negli Usa che in Europa permangono vincoli molto stringenti per i regimi proprietari, che sono negati a soggetti “esterni”. Una debolezza strutturale Di questa debolezza strutturale del settore sono state tentate molte spiegazioni. Vediamone due, tanto recenti e accreditate quanto poco convincenti. La prima (cfr. “The Economist” 3-9 maggio 2003) sostiene che il problema è essenzialmente legato a dimensioni aziendali insufficienti: basterebbe accentuare (e consentire) fusioni e concentrazioni per garantire la prosperità del settore (in analogia con quello automobilistico). Ma qui le “economie di scala” hanno un ruolo molto più incerto, come dimostra il fatto che sono le compagnie di maggiori dimensioni ad avere sofferto di più la crisi in Usa (e in Europa). Anche il fenomeno della crescita delle compagnie “low cost” contribuisce a smentire questa tesi. La seconda spiegazione si fonda sui costi eccessivi del carburante, del lavoro, dei servizi aeroportuali, del controllo del traffico aereo, ecc., (cfr. “Volare” maggio 2003), ma la crescita delle compagnie “low cost” sembra indebolire l’argomentazione. Gli aumenti di costi, se reali, hanno colpito tutto il settore: le “low cost” sono sfuggite in Europa solo all’esosità dei grandi aeroporti, ma non alle altre voci, di fatto preponderanti. E comunque non è chiaro perché tali maggiori costi non possano essere trasferiti all’utenza finale, in forte crescita sul lungo periodo (per confermare tale “non trasferibilità”, si ricorda che il settore ha avuto redditività molto modeste fino dagli anni Settanta, pur con crescita impressionante del traffico servito). Sembrerebbe invece che la fragilità del settore sia determinata dalla combinazione di due fattori: caratterizzato da bassi profitti e con una domanda fluttuante nel breve periodo, il settore si dimostra inoltre a offerta rigida, come se prevalessero i costi fissi. In altre parole, sembra che la crisi sia connessa a esuberi di capacità strutturali, anche se periodici. Questa spiegazione si adatta bene all’Europa: grandi compagnie semipubbliche e inefficienti (da cui i bassi profitti), con offerta rigida per ragioni politiche (iper-tutela del lavoro, “immagine nazionale” da sostenere). Ma forse è possibile riscontrare elementi di rigidità dell’offerta anche nelle grandi compagnie americane. Possono essere legati alla necessità del controllo sui segmenti più redditizi della rete (gli “slots” strategici non liberalizzati richiedono la non interruzione, neppure temporanea, del servizio, pena l’avvento di concorrenti. È la logica che discenda da un regime noto come “grandfathers’right”). A ciò si può aggiungere per estensione la necessità del controllo di interi aeroporti “hub” (cioè nodo della rete dei servizi, e spesso sede amministrativa e tecnica della compagnia dominante), come Atlanta, Denver, Chicago. La posizione dominante in un aeroporto ha anche risvolti politici: garantisce posti di lavoro o servizi alla comunità locale che è generalmente proprietaria dell’aeroporto, e che “ricambia” garantendo proprio la dominanza. Ridurre i voli nei periodi di crisi può incrinare le alleanze costituite, aprendo così le porte ai concorrenti (si pensi ai complessi rapporti tra Sea, Aeroporti di Roma e Alitalia, per un esempio più vicino a noi). Il caso Alitalia Per quanto riguarda il nostro Paese, Alitalia è in sofferenza ormai da più di dieci anni, con bilanci in perdita nonostante le elevate tariffe e la protezione di cui gode (slots, voli intercontinentali). La crisi attuale mette in moto pressioni per ridurre alcuni costi (aeroportuali e di controllo del traffico aereo). Sono costi da monopolio naturale che vanno ridimensionati, e di molto, con una buona regolazione pubblica mirata a incentivare drasticamente l’efficienza delle gestioni. In questi giorni il tentativo di riduzione del costo del lavoro, con la contrazione del personale di bordo, ha dato luogo a forme di protesta inaccettabili, indicative di relazioni industriali improprie e tipiche di aziende abituate a regimi clientelari (per inciso, un contesto più concorrenziale ridurrebbe grandemente l’impatto di tali proteste anomale sugli utenti, grazie a un’offerta di servizi meno concentrata). Ma a livello europeo occorrerebbe “approfittare” dell’attuale crisi per liberalizzare il settore, invece che per rafforzarne le barriere monopolistiche (c’è una proposta all’attenzione della Commissione europea di “congelare” gli slots non usati dalle compagnie maggiori, a danno delle compagnie “low cost” che potrebbero accedere a rotte e aeroporti più appetibili). Si potrebbe pensare a sostegni economici (“una tantum” per davvero, questa volta) concordati a livello europeo anche per bilanciare gli analoghi interventi in Usa. In cambio si dovrebbe avviare una reale privatizzazione e apertura del sistema a nuovi soggetti, che già hanno creato grandi benefici agli utenti europei con la loro efficienza. Tali sostegni economici avrebbero il significato di “viatico”, cioè sarebbero connessi alla sostanziale cessazione della presenza pubblica nel settore (se non a fini regolatori a difesa degli utenti), e potrebbero servire anche a tutelare gli addetti delle compagnie che fossero costrette a drastici ridimensionamenti. Infine, la crescita delle compagnie “low cost” significa occupazione e domanda di nuovi aerei, in altre parole uno sviluppo del settore che i grandi “elefanti bianchi” del passato non sembrano più in grado di garantire. A quando una “Ryan Air” italiana?
Il magico mondo delle ferrovie, di Carlo Scarpa
C’erano una volta le Ferrovie dello Stato. Funzionavano bene o male, a seconda, ma almeno non cercavano di “gabbare” i passeggeri. Ora tutto è cambiato, e forse anche quest’ultima convinzione dovrebbe essere messa in discussione. Permettetemi di raccontare un paio di storie. L’interregionale dei desideri Cerco di fare un biglietto da Pordenone a Brescia. Mi dicono che all’ora che mi interessa devo cambiare a Mestre (vero) e che posso prendere solo l’Eurostar. Obietto: guardi che mi hanno detto che c’è un Intercity. Il bigliettaio mi guarda un po’ torvo, finge di faticare un po’ al terminale, e mi fa il biglietto Intercity (treno che partiva prima dell’Eurostar, si noti.). Stava cercando di farmi arrivare dopo, facendomi pagare più del necessario? Strano. Cerco poi altri treni alla biglietteria automatica, e noto che sistematicamente, per andare da A a B, ti suggeriscono sempre se possibile l’Eurostar o l’Intercity, nascondendo gli interregionali fin quando possibile, ovvero te li propongono per la tratta minima. A ciascuno la sua Divisione La separazione tra chi gestisce la rete (i binari, eccetera, Rfi) e chi gestisce il “materiale rotabile” (i treni, Trenitalia) è nota da tempo, sulla scorta di una qualche moda politica e intellettuale, secondo la quale si può avere sufficiente concorrenza tra diverse compagnie ferroviarie da più che compensare gli intuibili scompensi, frammentazione di responsabilità e così via, che la separazione comporta. Speriamo sia vero. Ogni divisione ha i suoi treni e i suoi centri di manutenzione. In Lombardia, i due centri di manutenzione ancora aperti sono destinati uno ai treni merci (“Divisione cargo”, che meriterebbe un altro articolo), l’altro agli Intercity e Eurostar (della Divisione passeggeri). I locomotori del trasporto regionale vengono sottoposti a manutenzione un po’ da una parte e un po’ dall’altra, “ospiti” delle altre divisioni. Lo stato dei mezzi alimenta il sospetto – che ambienti sindacali non provano neppure a soffocare – che ciascuna divisione privilegi la manutenzione dei propri mezzi, a scapito di quelli regionali. Secondo esempio? Quello dei biglietti. Poiché il grosso delle biglietterie appartiene alla stessa “Divisione passeggeri” insieme agli Intercity, mentre gli interregionali “stanno da un’altra parte”, può capitare (capita spesso) che, appena ci riesce, una biglietteria vi vende un biglietto per l’Intercity e non per il meno costoso interregionale. Non ho nostalgie per il passato, ma si vorrebbe almeno una qualche tutela per i passeggeri.
Esempio? Per andare da Mestre a Treviglio (che è tra Brescia e Milano) si può andare in Intercity fino a Brescia, e poi prendere l’interregionale (che viene da Verona) per l’ultimo pezzetto; oppure prendere l’Intercity solo fino a Verona, e poi salire sullo stesso interregionale di cui sopra fino a Treviglio. Orari di partenza e di arrivo sono gli stessi. Ma la “macchinetta” ti nasconde la seconda combinazione, proponendo solo la prima, che ha una tratta Intercity più lunga, e quindi costa di più. Ripeto: a parità di orari di partenza e arrivo.
Il dubbio che effettivamente stiano cercando di far pagare al cliente più del necessario si rafforza. Esempi di questo tipo, da pendolare “storico” e cliente “affezionato” delle nostre ferrovie ne potrei fare tanti, ma mi sono chiesto se stavo sviluppando una mia paranoia, o se c’era qualcosa di vero in quanto osservavo. E ho cominciato a chiedere.
La cosa meno nota è che in questa riorganizzazione sono state effettuate ulteriori suddivisioni all’interno di Trenitalia, che è articolata non in vere e proprie società, ma in “divisioni”, che non solo non si coordinano come dovrebbero, ma hanno proprio interessi divergenti.
Per quanto ci riguarda più direttamente, da una parte abbiamo la “Divisione passeggeri”, a cui fanno capo tra l’altro Eurostar, Intercity e la maggior parte delle biglietterie; dall’altra, troviamo la “Divisione trasporto regionale”, ove stanno invece i treni regionali e interregionali. A parte il dubbio gusto nella scelta del nome (sono passeggeri pure le persone che viaggiano sui treni regionali) dove sta il problema? Facciamo un paio di esempi.
Infatti, ogni divisione ha i suoi obiettivi distinti di ricavo, e se una di queste biglietterie vende un biglietto per un interregionale invece di uno per Intercity, una parte del ricavato passerà alla “Divisione trasporto regionale”, ovviamente a scapito degli obiettivi di reddito della “Divisione passeggeri”.
Morale? Abbiamo trasformato un’impresa statale che non pareva avere limiti nella capacità di bruciare denaro pubblico in un’impresa che cerca di perseguire l’utile (siamo realisti, basterebbe una riduzione delle perdite) con successi tra l’altro discutibili.
Perfino quelli dei treni locali, che forse non riguardano la “Divisione passeggeri”, ma non sono ancora bestiame.
A quando un’autorità per i trasporti che controlli quello che si sta facendo in questo settore alle spalle degli utenti? Per ora c’è solo una supervisione “tecnica”, effettuata tra l’altro dalla Rete ferroviaria italiana, anch’essa del gruppo Trenitalia.
Se tutti gli altri settori, una volta orientati al mercato, sono stati assoggettati a un controllo indipendente, cosa stiamo aspettando per i trasporti ferroviari?
Sommario, a cura di Giuseppe Pisauro
Allinizio di luglio, quando ci preparavamo a festeggiare il secondo compleanno de lavoce, ci siamo ritrovati orfani di Tremonti. Raramente una persona ha rappresentato la politica economica di un intero governo, come è avvenuto negli anni in cui Giulio Tremonti è stato il Ministro delleconomia. Come regalo di Natale per i nostri lettori, riproduciamo qui gli articoli in cui abbiamo discusso la sua eredità. Il controllo pubblico dell’economia è rimasto invariato, con il paradosso di imprese in mano pubblica che si comportano come private. Sul lato delle entrate, condono e scudo fiscale hanno tramandato al successore un calo strutturale del gettito. Sul lato della spesa, non c’e’ stato alcuno sforzo di ridurla, ma neanche una completa perdita di controllo come spesso paventato. Gli artifici sul debito hanno ridotto la trasparenza dei nostri conti pubblici.
L’Italia e il risanamento, di Vincenzo Visco
La politica di bilancio perseguita in Italia negli ultimi anni si presta a una lettura diversa da quella che ne dà Roberto Perotti nel suo articolo su lavoce.info “La macroeconomia di Tremonti”. La mia analisi si differenzia soprattutto per quanto riguarda gli anni Novanta. (1) La pressione fiscale Nel 1992, dopo oltre dieci anni di disordine finanziario, l’Italia era stata colpita dalla più grave crisi valutaria e finanziaria dopo il 1949: i rischi di insolvenza erano reali e il governo Amato presentò una manovra correttiva che diede il via al processo di risanamento del bilancio che fu poi proseguito dal governo Ciampi nel 1993. A fine 1996 la situazione risultava migliorata, grazie alla manovra correttiva subito operata dal governo Prodi nel giugno. Tuttavia (vedi Tavola 1), il disavanzo del settore pubblico continuava a superare il 7 per cento e il surplus primario (4,4 per cento) risultava ancora insufficiente rispetto a quanto richiesto dal processo di convergenza; in compenso continuava una lenta discesa del rapporto debito Pil. Ulteriori informazioni circa le caratteristiche strutturali del risanamento si possono ricavare dalle Tavole 2 e 3 relative alla struttura della spesa pubblica e alla pressione fiscale in Italia negli anni Novanta. Come si può vedere, con l’eccezione del 1992-3 (gli anni della prima grande manovra di risanamento) e del 1997, che presentano picchi nel prelievo tributario, la pressione fiscale si è successivamente stabilizzata ai livelli prevalenti negli anni precedenti, intorno al 42 per cento del Pil.Quindi a livelli coincidenti con la media europea, e inferiori a quelli di non pochi paesi, per esempio della Francia. Non è corretto affermare, come spesso si è fatto, che il risanamento italiano si è basato su un eccesso di tassazione che ha interferito negativamente con l’attività economica. La realtà invece mostra che per gran parte degli anni Settanta e Ottanta il settore pubblico italiano si era illuso di poter finanziare spese crescenti con imposte chiaramente insufficienti (e cioè in disavanzo), per cui fu necessario un recupero di entrate fortemente concentrato in pochi anni su cui ancora si polemizza, ma che comunque si era completato agli inizi degli anni Novanta (vedi Tavole 1 e 3). Il punto di dissenso Sulla entità e adeguatezza della pressione fiscale e della spesa pubblica in Italia il dibattito e le polemiche sono continuate per tutti gli anni Ottanta e continuano tuttora. In proposito il punto rilevante di dissenso (spesso implicito) è il seguente: può l’Italia, paese fragile, caratterizzato da piccole e micro imprese, da una classe imprenditoriale provinciale, dall’assenza di una classe di manager professionali, da un capitalismo familiare e non di mercato, da tensioni sociali storiche, e classi dirigenti periodicamente inaffidabili, permettersi un sistema di welfare europeo, mercati concorrenziali, una corporate governance adeguata, un livello di pressione tributaria e di tax compliance soddisfacente? A ben vedere sono proprio le diverse risposte che si possono dare a queste domande che chiariscono e fanno comprendere le divisioni che si manifestarono allora e ancora si manifestano tra euroscettici e fautori della partecipazione all’Unione monetaria; e anche tra visione e programmi del centrosinistra e quelli della coalizione costruita da Silvio Berlusconi. Per fortuna, dal mio punto di vista, l’ingresso in Europa è avvenuto, e si tratta di un evento ragionevolmente irreversibile. La spesa pubblica Per quanto riguarda le spese, la Tavola 2 mostra che, rispetto al picco del 1993 (57,6 per cento del Pil), la spesa complessiva si è ridotta nel 2000 di 10,3 punti, liberando quindi massicciamente risorse per il settore privato. Tuttavia, ben 6,5 punti di tale riduzione derivano dalla diminuzione dei tassi di interesse, e solo 3,8 da una riduzione di spesa primaria, derivante soprattutto dalla riduzione del personale della pubblica amministrazione. Per quanto la spesa primaria italiana al netto degli interessi sia sempre stata, e sia ancora oggi, inferiore (di circa 3 punti di Pil) alla media europea, è certo che da questo punto di vista si sarebbe potuto fare di più: soprattutto per quanto riguarda la spesa pensionistica che è rimasta costante negli ultimi anni, ma che, nonostante tre o quattro successivi interventi di riforma, è ancora destinata a crescere nei prossimi decenni. In ogni caso, è chiaro qual’è stato l’equilibrio raggiunto dalla finanza pubblica italiana: una pressione fiscale pari alla media europea, e un livello di spesa primaria al netto degli interessi inferiore alla media europea e sufficiente a finanziare l’eccesso di spesa per interessi che, a (quasi) parità di tassi con gli altri paesi, risulta tuttavia doppia (almeno) di quella dei paesi che presentano uno stock di debito coerente col parametro di riferimento (60 per cento). Una fragilità intrinseca Queste considerazioni spiegano da un lato il malessere dei contribuenti che, a fronte di imposte elevate, non ottengono servizi di corrispondente valore. Dall’altro, quali siano le debolezze che permangono per il bilancio e la finanza pubblica italiana: è sufficiente infatti una crescita dei tassi di interesse di mercato per avere ripercussioni negative sul bilancio doppie rispetto agli altri paesi; la rigidità strutturale del bilancio è tale che basta un attimo di disattenzione, o un minimo di lassismo per ritrovarsi con deviazioni sostanziali dai criteri di convergenza. Ciò purtroppo è quanto si è verificato in Italia in questi tre anni di governo di una destra politica sostanzialmente euroscettica e con forti pulsioni populiste. E resta valido quanto già detto nel 2002: la intrinseca fragilità dell’equilibrio della finanza pubblica italiana dovrebbe suggerire la accelerazione dei processi di privatizzazione, il conseguimento di un surplus primario più elevato, il completamento della riforma previdenziale, e vincoli di spesa efficaci per le Regioni e gli enti locali.
* Questo intervento ripropone in sintesi la versione in italiano del testo preparato per il seminario “New Dimensions in Italian Public Policy” European Studies Centre, St Antony’s College, University of Oxford, 18 Oct.-29 Nov. 2002.
Sugli argomenti trattati si veda anche Chiorazzo V. e Spaventa L. Astuzia o virtù? Come accadde che l’Italia fu ammessa all’Unione monetaria, Donzelli (2000) e Onofri P. Un’economia sbloccata, Il Mulino (2001).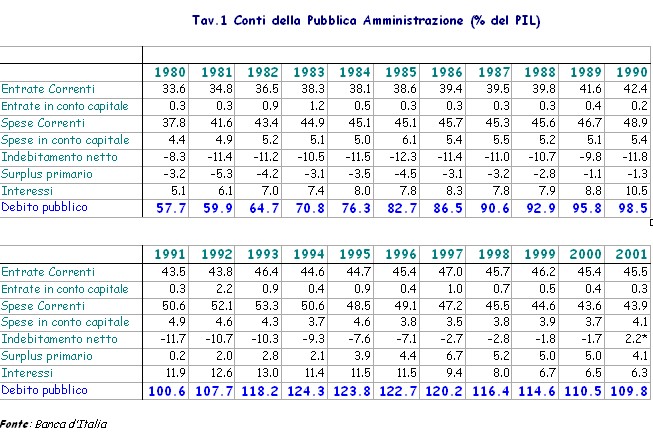
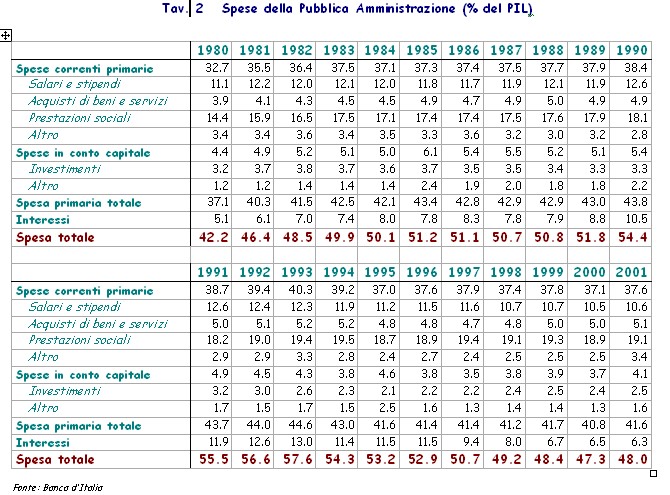
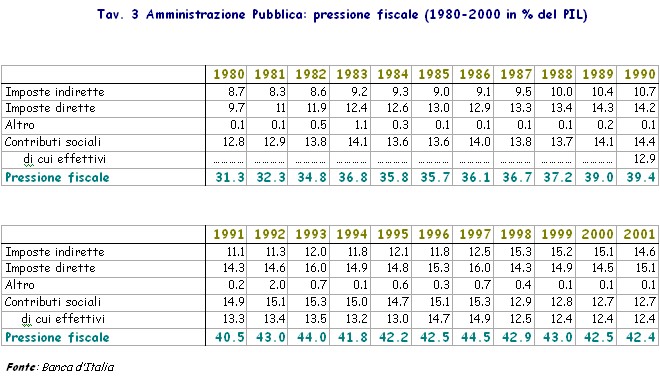
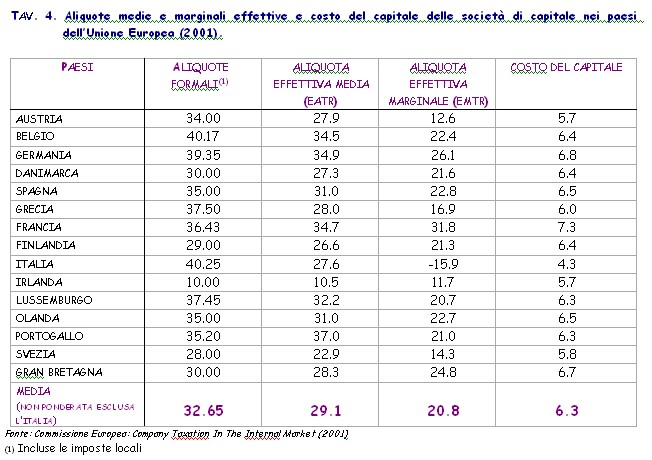
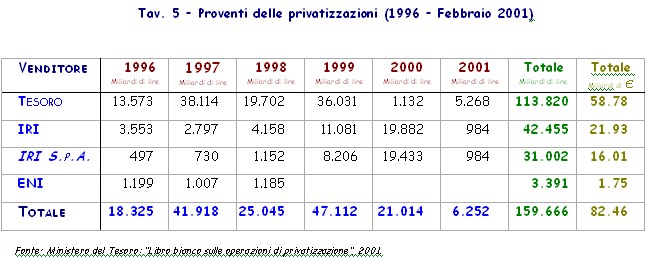
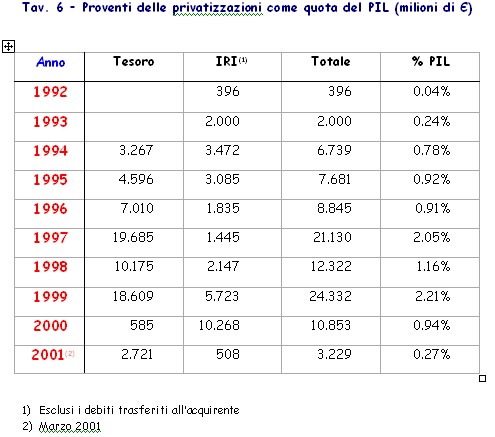
Le privatizzazioni di Tremonti, di Carlo Scarpa
Possiamo fare il bilancio delle politiche industriali, privatizzazioni eccetera del “regno” di Giulio Tremonti? Per certi versi, ovviamente no perché il responsabile delle politiche industriali non è il ministro dell’Economia. Per altro, il ministro dell’Economia è colui che gestisce le partecipazioni in imprese ancora sotto il controllo pubblico e “ha il pallino in mano” per una serie di questioni di fondamentale importanza. Il sistema finanziario Sulla ristrutturazione del sistema finanziario, Tremonti ha perduto. Purtroppo. E mi riferisco non tanto alla riforma della protezione del risparmio, per la quale la partita è complessa, ma soprattutto al ruolo delle fondazioni bancarie, che restano al cuore del sistema finanziario italiano, soggetti né propriamente pubblici né veramente privati, residui delle peggiori abitudini della prima repubblica. (vedi Moise) Quanta voglia di Iri
Sulle imprese pubbliche e le privatizzazioni, non è facile dire se Tremonti abbia perso o abbia vinto: se solo se ne conoscesse il vero obiettivo
Capire quale fosse il fine di Tremonti sulla base del suo operare non è facile. Ingerenza e rilancio dell’impresa pubblica o orientamento genuino al privato? A parte questo, abbiamo visto solo cessioni di quote marginali (il 6,6 per cento di Enel un modo come altri di far cassa) o privatizzazioni “all’italiana”, ovvero azioni passate in mano alla Cassa depositi e prestiti, controllata a sua volta dalle fondazioni bancarie. E così resta purtroppo dominante la presenza pubblica in imprese che la propaganda da diversi anni vuole “privatizzate” (Eni, Enel) anche se i loro consigli di amministrazione sono di nomina pubblica. Alitalia Questa ex-impresa merita un capitolo a parte. Su questo, a quanto trapela, Tremonti ha perduto una battaglia. E ci dispiace. Alitalia è un’impresa tecnicamente fallita, e da tempo. (vedi Ponti 26-02-2004) I patetici tentativi di coprire la situazione con piani industriali che sono sempre quelli e sempre più improbabili e con interventi finanziari sempre più lontani dal cuore della questione sono stati approvati nonostante i richiami di Tremonti. Che forse a riguardo può essere accusato di essere stato troppo flessibile, ai limiti della complicità. Avere accettato l’idea del prestito ponte è stato un errore: un ponte ha senso quando sappiamo dove conduce. E un’impresa che perde un milione di euro al giorno non va da nessuna parte. Questo Tremonti lo sa bene: forse sa già che la Commissione boccerà il prestito? Credo comunque che avrebbe dovuto fare e dire di più, ma almeno i veri “cattivi” di questa vicenda senza speranza sono stati altri. Un bilancio? Tremonti non ha fatto peggio di altri, ma merita rispetto. Certo, non abbiamo visto nessuna delle rivoluzioni annunciate. E il problema è proprio che a riguardo è mancata una strategia, e abbiamo anzi avuto troppo immobilismo.
Il Governo Berlusconi era partito come governo liberalizzatore, volto ad alleggerire la presenza pubblica nell’economia e a lasciare spazio agli investimenti privati. (Anche) su questo è difficile mascherare la delusione (acuita da quanto non ha fatto il ministero dell’Industria sulla liberalizzazione delle professioni sull’avvio della Borsa elettrica). Tanti sarebbero i temi, ad esempio la mancata liberalizzazione dei servizi pubblici locali, sulla quale Tremonti sembra avere aderito al partito trasversale degli amministratori locali, molto propensi a difendere le posizioni acquisite, oppure la vicenda delle Autostrade (vedi Ponti 20-01-2004). Ma procediamo con ordine.
Anche se curiosamente proprio le fondazioni sono state protagoniste di una importante operazione, ovvero il passaggio di proprietà del 30 per cento della Cassa depositi e prestiti dal Tesoro alle stesse fondazioni. Una della operazioni pomposamente contrabbandate come privatizzazioni, quasi le fondazioni fossero rappresentanti del rampante capitalismo nazionale
Da un lato, non risulta bisogna darne atto nessuna pesante ingerenza del ministro nell’operato delle grandi imprese rimaste in mano pubblica. Ci piacerebbe poter dire la stessa cosa dei suoi colleghi e alleati, ma questa è un’altra storia.
Tuttavia, anche la non-ingerenza può dar luogo a paradossi. Si pensi al settore energetico, che ora è nell’occhio del ciclone grazie alla offensiva congiunta di Autorità antitrust e Autorità per l’energia. Si accusano Eni ed Enel di tenere prezzi troppo alti ai danni dei consumatori e della competitività del settore privato. Di chi sono Eni ed Enel? I loro amministratori sono nominati dal governo. Non ho certo nostalgie delle ingerenze governative nelle imprese, ma il fatto che siano proprio aziende in mano pubblica a creare (pare) tutti questi problemi all’intero paese, dato il loro orientamento al profitto, sembra un po’ ridicolo.
A fianco di questo, purtroppo si deve invece ricordare la pesante ingerenza nell’attività delle Autorità, la cui indipendenza dà parecchio fastidio. Ma in realtà anche col precedente governo, al momento di fissare le tariffe elettriche gli interessi del proprietario di Enel (il Tesoro) avevano finito per farsi sentire in modo pesante.
Dopo aver detto della gestione delle imprese, passiamo alle privatizzazioni. Quali, diranno i lettori? Bella domanda.
L’unica vera privatizzazione del triennio è la vendita dell’Eti, il monopolio tabacchi; non era proprio una partecipazione strategica, ma almeno su questo il ministero ha operato bene, anche oltre le aspettative, cedendo interamente le sigarette di Stato, per una cifra del tutto ragguardevole (2,3 miliardi di euro), anche se con qualche preoccupazione per la concorrenza in quel mercato sul quale per altro l’Autorità antitrust si è limitata a chiedere alcune correzioni tutto sommato marginali.
Quindi, il controllo pubblico sull’industria resta praticamente invariato rispetto a quello che era all’inizio della legislatura, nonostante un governo sedicente pro-mercato e privatizzatore. Colpa di Tremonti? Da un lato il pessimo periodo del mercato azionario ha costituito talvolta una scusa, ma anche una discreta ragione per rallentare le vendite. Dall’altro, non ricordo di avere sentito molte voci né a destra, né a sinistra favorevoli alla cessione del controllo pubblico delle grandi imprese energetiche. Il consenso politico su questo non sembra proprio esserci, a prescindere dall’identità del ministro di turno. E serpeggia tanta voglia di tornare all’Iri
Tremonti ha oscillato tra Colbert (il padre delle imprese pubbliche francesi) e Margaret Thatcher (la madre delle privatizzazioni inglesi) che è come dire tra il diavolo e l’acqua santa.
Questa contraddizione (vorrei liberalizzare il sistema industriale, ma anche mantenerne il controllo
) ha condannato il governo all’immobilismo per quanto riguarda le quote di proprietà (per non perdere il controllo), ma anche a un curioso non intervento (per non interferire con il processo di mercato). Con il paradosso che abbiamo imprese che restano in mano pubblica, ma si comportano come se fossero private. E allora, ci si chiede, a che serve la proprietà pubblica?
Rimpiangeremo Tremonti? Diciamo che, se è vero che ha vinto il partito delle poltrone nelle imprese pubbliche e degli infiniti buchi di bilancio, il bello viene adesso.
Sono stati anni difficili, di Giuseppe Pisauro e Riccardo Faini
Uno dei pochi punti di consenso tra gli economisti è che il rallentamento economico abbia svolto un ruolo di tutto rilievo nel deterioramento dei conti pubblici dei paesi europei. La più bassa crescita comporta infatti un calo delle entrate e nella maggior parte dei casi (l’Italia, dato lo scarso rilievo degli ammortizzatori sociali, è però un’eccezione al riguardo) anche un aumento delle spese, con effetti negativi sulle finanze pubbliche. La speranza è che la tanto sospirata ripresa economica riesca a riportare un po’ di luce anche sui disastrati conti pubblici italiani tenendoli lontani dalla soglia di Maastricht. Ottimismo fuori luogo Ma sarà proprio così? Purtroppo l’ottimismo, anche in questo caso, rischia di essere fuori luogo. Vediamo perché. Proprio per tenere conto degli effetti del ciclo economico sui conti pubblici, la Commissione europea calcola regolarmente un saldo di bilancio corretto per gli andamenti del ciclo economico e lo utilizza sistematicamente per formulare le proprie raccomandazioni ai paesi membri in termini di politica fiscale. Come viene effettuato il calcolo? Il primo passo è la stima del Pil potenziale, il livello del Pil che si avrebbe se l’economia funzionasse a pieno regime. La differenza fra Pil effettivo e Pil potenziale dà il cosiddetto output gap. Il secondo passo è la stima dell’intensità (l’elasticità, nel gergo degli economisti) con cui entrate e spese primarie (al netto cioè degli interessi) reagiscono a variazioni del Pil. Si calcola infine il saldo di bilancio nell’ipotesi di un output gap pari a zero. Questa misura è nota come disavanzo strutturale, il disavanzo che si avrebbe se il Pil fosse pari al suo potenziale. Nel calcolo, tuttavia, non si tiene conto, presumibilmente per le difficoltà tecniche che ciò comporterebbe, degli effetti del ciclo sulla spesa per interessi. Ma non si tratta di una voce di scarso rilievo, soprattutto per un paese altamente indebitato come l’Italia. In risposta a un aumento dello scarto fra output potenziale e effettivo, la Banca centrale interverrà infatti riducendo i tassi, con un effetto particolarmente favorevole per i paesi altamente indebitati o con un debito sbilanciato verso il breve termine. Se prendiamo per buone le stime disponibili della funzione di reazione della Banca centrale, vediamo che un deterioramento dell’output gap di un punto percentuale induce una riduzione dei tassi perlomeno di 50 punti base (mezzo punto percentuale). A regime, il miglioramento per il disavanzo pubblico di un paese con un rapporto debito/Pil pari al 100 per cento è quindi di circa mezzo punto percentuale: una minore crescita del Pil di un punto dà luogo a un diminuzione del tasso di interesse di mezzo punto che implica una minore spesa per interessi pari ancora a mezzo punto di Pil. Naturalmente l’effetto sulla spesa per interessi non è istantaneo: secondo le stime ufficiali del Tesoro una diminuzione di un punto del tasso di interesse ha un impatto sulla spesa per interessi pari allo 0,23 per cento del Pil dopo un anno, 0,41 per cento del Pil dopo due anni, 0,51 per cento del Pil dopo tre anni. È indubbiamente vero che un peggioramento dell’output gap deprime le entrate e accresce il disavanzo (nel caso dell’Italia la stima è ancora di quasi mezzo punto di Pil per ogni punto di output gap), ma dopo tre anni metà del peggioramento è compensato dal calo della spesa per interessi e dopo circa cinque anni (questo è il tempo necessario perché una variazione dei tassi di interesse si trasferisca interamente sul costo del debito) la compensazione è completa. In conclusione, il metodo di correzione per il ciclo utilizzato dalla Commissione europea e da altre istituzioni internazionali rischia di fornire un quadro eccessivamente ottimista (pessimista) per un paese altamente indebitato come l’Italia durante i periodi di rallentamento (ripresa) dell’economia. Se l’Italia non aggancia la ripresa Ma vi è un altro rischio. Supponiamo che l’Italia manchi, come sembra possibile, l’aggancio con la ripresa europea. Secondo le stime di primavera della Commissione europea la crescita nel 2004 sarà pari all’1,7 per cento per l’area euro ma solo all’1,2 per cento per l’Italia. Anche nel 2005 l’area euro dovrebbe crescere più rapidamente dell’Italia. Le migliorate condizioni economiche nell’area dell’euro, e un’ulteriore stretta’ della Fed, potrebbero indurre la Banca centrale europea ad aumentare i tassi di interesse. Paradossalmente, è del tutto possibile che l’Italia non tragga grande beneficio dalla modesta ripresa a livello nazionale, ma soffra le conseguenze in termini di più alti tassi di interesse della ripresa a livello europeo. Le stime sull’andamento dei conti pubblici dell’Italia rischiano quindi di peccare, nuovamente, di ottimismo. Rimane da sperare che il nuovo Dpef, che dovrebbe essere varato nei prossimi giorni, tenga conto di questi fattori e riesca a fornire un quadro un poco più realista della situazione della nostra finanza pubblica, anche a costo di dovere ammettere che non vi è spazio per gli sgravi fiscali.
Meno tasse o meno debito?, di Alberto Cavaliere e Luigi Spaventa
Dopo l’equilibrato numero monografico de lavoce.info, consideriamo concluso il momento degli epicedi sul dimissionamento del ministro GiulioTremonti (1) e occupiamoci del futuro. Non di chi gli succederà come autocrate dell’economia e delle finanze; piuttosto dei problemi che il successore, chiunque egli sia, dovrà affrontare. I problemi del successore di Tremonti La premessa è che la questione vera della nostra finanza pubblica non risiede nel numero magico del 3 per cento di disavanzo, ma nella dinamica del rapporto fra debito pubblico e prodotto. Non che esista un obiettivo preciso per questo rapporto. Ma, se il suo livello è e resta particolarmente elevato, i tassi d’interesse sono più alti e i conti pubblici sono più esposti al rischio di una loro variazione; comunque una parte cospicua delle entrate deve essere destinata al pagamento di interessi ai possessori di titoli anziché alla provvista di beni e servizi. Si vorrà riconoscere che il nostro 106 per cento, superiore di 35 punti alla media europea, è molto, troppo alto: con 10 punti in meno, la spesa di interessi si ridurrebbe di mezzo punto di prodotto: di tanto potrebbero essere ridotte le imposte (o, se i cittadini lo preferiscono, di tanto aumentata l’offerta di investimenti e servizi pubblici). Assicurare una continua, anche se graduale, diminuzione del rapporto fra debito e prodotto è dunque un obiettivo importante ed economicamente significativo. Per fissare le idee, e senza troppe ambizioni, chiediamoci a quali condizioni si possa ottenere un calo di due punti all’anno, in modo da avere entro il 2007 un debito non superiore al prodotto nazionale. L’algebra del debito L’algebra elementare del debito ci dice che la dinamica di esso rispetto al prodotto dipende da tre variabili: costo medio del debito, tasso di crescita nominale dell’economia, saldo (primario) fra entrate e spese al netto degli interessi: una differenza positiva fra costo del debito e tasso di crescita fa aumentare il rapporto fra debito e prodotto nazionale; un avanzo primario lo fa diminuire. (2) Ministri e padri di famiglia Come ottenere questo miglioramento? Un aumento della pressione fiscale è improponibile. Occorre dunque intervenire sulla spesa al netto degli interessi, per contenerne la crescita ben al di sotto della crescita dell’economia: compito certo difficile, ma non impossibile nelle dimensioni indicate. Negli ultimi mesi, tuttavia, e da ultimo all’assemblea dell’Abi, il presidente del Consiglio ha ribadito la fermissima intenzione di ridurre la pressione fiscale sui redditi personali, per mantenere le sue promesse elettorali: ha concesso che le aliquote possano essere tre e non due, ma ha anche promesso una qualche riduzione dell’Irap. La ricetta di copertura offerta all’Abi dal presidente-ministro ad interim dell’Economia risiede in un semplice teorema, mutuato, come egli ci ha detto, dalla finanza della famiglia e dell’impresa. Meno soldi entrano, meno si spende: se si tagliano le imposte, ogni buon padre di famiglia e ogni accorto imprenditore dovrà necessariamente tagliare le spese. (1) Due citazioni riassuntive dal Giulio Cesare. Antonio: “Il male che gli uomini fanno sopravvive loro, il bene spesso finisce sotto terra con le loro ossa”. Popolano: “Temo che ve ne sarà uno peggiore al suo posto”. (2) La formuletta, approssimata, è: Dd = (r-g)d a, ove Dd è la variazione del rapporto fra debito e prodotto nazionale, r è il costo medio del debito, g è il tasso di crescita nominale dell’economia, e a è il saldo fra entrate e spese al netto degli interessi, positivo o negativo. Se ad esempio il debito è pari al prodotto e il costo del debito eccede di un punto il tasso di crescita, con un avanzo primario nullo il rapporto cresce di un punto; resta costante con un avanzo primario dell’1 per cento; diminuisce di un punto con un avanzo primario del 2 per cento.
Vi è anche un altro fattore, la differenza fra fabbisogno e indebitamento, che ha contribuito negli ultimi anni ad alimentare, e non di poco, la crescita del debito. Ipotizziamo, a rischio di essere indebitamente ottimisti, che la forbice fra fabbisogno di cassa e indebitamento di competenza si richiuda e ci concentriamo quindi solo sulle prime tre variabili. Supponiamo che l’economia torni a un normale, anche se non esaltante regime di crescita: un’ipotesi del 4 per cento medio annuo (nominale) sembra sensata. Oggi il costo medio del debito è vicino al 5 per cento: a essere benevoli, si può anche supporre che possa abbassarsi sino al 4,5. Dalla formuletta riportata in nota risulta che occorre un avanzo primario stabile dell’ordine del 2,5 per cento del prodotto per ottenere la riduzione di due punti all’anno del rapporto che abbiamo posto come modesto obiettivo (con mezzo punto in meno o in più di avanzo primario per mezzo punto in meno o in più della differenza fra costo del debito e tasso di crescita).
Quale avanzo primario? Poiché stiamo ragionando sul medio periodo, il saldo che ci interessa deve avere natura strutturale: né abbellito da misure una tantum che, per definizione, non possono essere ripetute (anche perché oramai resta ben poco spazio all’inventiva), né ridotto dagli effetti di una congiuntura negativa. Per capire dove ci troviamo ora, usiamo gli utili numeri elaborati da Roberto Perotti nella sua analisi della “macroeconomia di Tremonti”. Nelle plausibili stime di Perotti, l’avanzo primario depurato da misure non ripetibili come i condoni (pari a quasi il 2 per cento del prodotto), ma aggiustato in aumento per tener conto della congiuntura negativa, è stato dell’1,12 per cento nel 2003. Rimarrà probabilmente vicino a quel livello anche nel 2004, sempre che le misure di correzione della recente manovra governativa riescano a compensare il peggioramento in atto (ma secondo il Governatore della Banca d’Italia l’avanzo primario si riduce comunque). Ne segue che, solo per consentire la modesta riduzione del rapporto fra debito e prodotto di cui si è detto, occorre che l’avanzo primario strutturale (depurato da una tantum e da effetti ciclici) migliori nel 2005 e negli anni a venire di ben oltre un punto in termini di prodotto.
Facciamo un po’ di conti. Le promesse del presidente assommano ad almeno un punto e mezzo di prodotto: più o meno tanto quanto sarebbe necessario per ottenere la riduzione del debito di due punti. Per raggiungere entrambi gli obiettivi servirebbero dunque interventi sulla spesa dell’ordine di 35-40 miliardi, pari al 5-6 per cento delle uscite al netto degli interessi. Temo che neppure un ottimo padre di famiglia, quale è il Ragioniere generale dello Stato, Vittorio Grilli, ci riuscirebbe. Il governo si è impegnato a non toccare la spesa previdenziale, e in genere quella sociale; le spese per il pubblico impiego sono obbligatorie; agli investimenti pubblici si assegna priorità; gli acquisti di beni e servizi sono stati drasticamente tagliati con la recente manovra, per evitare un peggioramento (non per ottenere un miglioramento) dell’avanzo primario. Che cosa rimane? La riforma degli incentivi alle imprese potrà rendere al più 10-12 miliardi. E il resto da dove viene? Per saperlo, aspettiamo la pubblicazione del documento di programmazione economica e finanziaria, mai così tardivo. Ma vi sono, temo, pochi dubbi: il resto manca. Se così è, la promessa riduzione della pressione fiscale ordinaria (al netto dei condoni) potrà avvenire solo lasciando dov’era il rapporto fra debito e prodotto o con qualche frazione in meno, se si escogita qualche altro espediente (come la vendita con lease back di immobili pubblici) o si vende qualche gioiello residuo. Dato un limite di fattibilità al contenimento della spesa nel breve periodo, questa è dunque l’alternativa: o una diminuzione del rapporto fra debito e prodotto, che potrà consentire in futuro un calo della pressione fiscale, o una riduzione delle aliquote subito. Forse il padre di famiglia sceglierebbe prudentemente la prima strada, per mettersi al riparo dai rischi di mercato ed evitare le censure internazionali. Ma, a meno di due anni dalle elezioni, conosciamo le preferenze del padrone della famiglia: anche perché, come ha detto nel suo intervento all’Abi, con un debito dell’ordine di 1400 miliardi poco importa averne qualche decina di miliardi in più.
Eredità , di Riccardo Faini
L’articolo, assai pregevole, di Roberto Perotti offre un bilancio dell’operato del ministro Giulio Tremonti. La ricostruzione del passato va però fatta con i dati che erano disponibili in quel momento, non con le informazioni di oggi. Le valutazioni che ne risultano possono essere assai diverse. Il lascito dei governi precedenti Il governo di centrodestra ereditò un processo di aggiustamento fiscale del tutto sbilanciato? È questa la tesi di Perotti secondo cui l’aggiustamento fiscale dei governi precedenti fece uso di misure temporanee, privilegiò l’aumento delle entrate e non incise se non de minimis sulla spesa primaria. Tesi non del tutto convincente se consideriamo che il processo di risanamento fiscale comincia con il governo Amato nel 1992. La Finanziaria di Amato non è però “visibile” negli andamenti effettivi delle uscite in quanto incide sul tendenziale della spesa pensionistica. In assenza di tale correzione, la spesa sociale sarebbe cresciuta, secondo le stime dell’Ocse, di altri 5 punti del Pil. La mera analisi del dato nasconde quindi una correzione radicale dell’andamento dei conti pubblici. E fu proprio il miglioramento del saldo primario indotto dalle misure adottate dai governi precedenti che consentì all’esecutivo guidato da Prodi di intervenire con provvedimenti in gran parte temporanei per accedere all’Unione monetaria e beneficiare di un calo massiccio della spesa per interessi. Semmai la colpa dei governi di centrosinistra è di non avere fatto di più dopo il 1997 per proseguire l’opera di risanamento del bilancio. Furono gli squilibri di bilancio ereditati dal governo precedente (il disavanzo nel 2001, ci ricorda Perotti, si attesta al 2,6 per cento del Pil) che costrinsero il governo di centrodestra a ricorrere massicciamente alle una tantum? Di nuovo si corre il rischio di un errore di prospettiva. Fino a febbraio del 2002 (ben dopo quindi l’attacco alle Torri Gemelle), l’esecutivo di centrodestra era convinto che i conti pubblici fossero sotto controllo, che il disavanzo del 2001 non avrebbe superato l’1,1 per cento e che anche la situazione del 2002 non destasse preoccupazioni (il disavanzo tendenziale per quell’anno veniva stimato all’1,7 per cento dalla Relazione previsionale e programmatica). Ci vorranno più di diciotto mesi di revisioni dell’Istat e di sentenze dell’Eurostat perché il disavanzo del 2001 venga rivisto al 2,6 per cento. Si tratta di un dato quindi che non può avere indotto il governo a orientare la politica fiscale in senso restrittivo né per il 2002 né per il 2003. Semmai è vero il contrario. La sentenza Eurostat di luglio 2002 sulle cartolarizzazioni aggravò il saldo del 2001 per una cifra pari a circa 7 miliardi di euro, ma consentì di contabilizzare tali entrate nel 2002 e nel 2003 riducendo quindi le esigenze di una stretta di bilancio per quegli anni. Rallentamenti dell’economia e tassi d’interesse Le difficoltà di bilancio dopo il 2001 vanno attribuite al rallentamento dell’economia mondiale? Perotti mette in luce come il disavanzo corretto per il ciclo migliori, e di molto, dal 2001 al 2003. Verissimo. Le stime della Commissione pubblicate nell’ultimo rapporto di primavera mettono in luce una riduzione dell’indebitamento strutturale dal 3,2 per cento nel 2001 all’1,9 per cento nel 2003. Ma anche questo dato va considerato con molta cautela, almeno per quattro motivi. In primo luogo, è completamente cambiata la stima dell’output gap, negativo nelle stime formulate a novembre del 2001 (la produzione effettiva era quindi inferiore a quella potenziale e il disavanzo corretto per il ciclo minore di quello effettivo) ma positivo nei dati rivisti successivamente e utilizzati da Perotti. Utilizzando la stima dell’output gap disponibile nel 2001, il disavanzo strutturale di quell’anno scenderebbe di quasi un punto, al 2,3 per cento. In secondo luogo, sul dato del 2001 si concentrano tutta una serie di revisioni, molte delle quali si pensi alla spesa sanitaria andrebbero attribuite ad anni precedenti. Inoltre, tutto il miglioramento del saldo di bilancio strutturale va attribuito al calo della spesa per interessi – 1,2 per cento – a sua volta frutto della riduzione dei tassi di interessi mondiali e non della diminuzione del debito che rimane invece inchiodato su valori ben al di sopra del 100 per cento. Infine, se è vero che l’avanzo primario corretto per il ciclo non peggiora tra il 2001 e il 2003, questo risultato è stato ottenuto con misure tampone, come i condoni, che peseranno, e non poco, sui conti pubblici nei prossimi anni. Il fardello del prossimo ministro In conclusione, sembra difficile sostenere che il governo di centrodestra ereditò da quello precedente una situazione dei conti pubblici fortemente deteriorata o che il rallentamento dell’economia mondiale abbia pesato in maniera determinante sugli andamenti di finanza pubblica dopo il 2001. Se così fosse, tra l’altro, i conti pubblici non registrerebbero un ulteriore e pronunciato deterioramento proprio nel 2004, quando si manifestano i primi segnali di una seppur timida ripresa. L’articolo di Perotti si ferma al 2003 e trascura quindi il periodo in cui i nodi di una politica sbagliata stanno venendo tutti al pettine. Secondo le stime della Commissione, l’avanzo primario corretto per il ciclo si ridurrà infatti nel 2004 di un punto del Pil, circa 13 miliardi di euro. Per il 2005 gli andamenti sarebbero ancora peggiori. Dovremo aspettare il Dpef per avere informazioni al riguardo, anche se è oramai evidente che il nuovo ministro dell’Economia dovrà fare i conti con un disavanzo che, anche in assenza degli sgravi promessi, è ben al di sopra del 4 per cento e di una dinamica del debito palesemente insostenibile.
Bilancio di un ministro, di Roberto Perotti
Come ho cercato di documentare (vedi Perotti) dal lato delle entrate, Tremonti lascia un’immagine di misure improvvisate e di mancanza di trasparenza. Tuttavia, il vero neo della gestione Tremonti sono stati i condoni; per il resto, non è stata molto diversa dalle precedenti. Anche e soprattutto dal lato delle spese la gestione Tremonti non è stata molto diversa dalle precedenti. Non c’è stata alcuna azione decisa per ridurre la spesa, ma questo è vero anche per i governi precedenti. E la spesa non è esplosa, anzi in termini reali essa è aumentata meno che nel periodo precedente, nonostante la situazione ciclica sfavorevole e anche escludendo le entrate una tantum contabilizzate in detrazione di spesa. Perché le una tantum Ma è importante cercare di spiegare perché un editorialista e politico che per anni aveva predicato la semplificazione delle imposte e la chiarezza dei bilanci, una volta diventato ministro abbia fatto ricorso a misure così imbarazzanti quali i condoni. Il motivo immediato è semplice. La riga 14 della tabella 2 (riportata nel mio altro articolo) mostra che l’indebitamento netto sul Pil era nel 2001 pericolosamente vicino alla fatidica soglia del 3 per cento, e in crescita. Per evitare di sforare il Patto di Stabilità e crescita, Tremonti si è trovato nella necessità di ridurre il disavanzo, e in fretta. Ma come? Come abbiamo visto, nessun governo degli ultimi dieci anni in Italia è riuscito a ridurre la spesa primaria, e a maggior ragione in pochi mesi. Ed era irrealistico pensare che un governo che era caduto nel 1994 sulle pensioni avrebbe proposto una riforma delle pensioni seria appena tornato al potere. Era anche difficile pensare che il ministro di un governo eletto in parte su una piattaforma di tagli alle tasse potesse aumentarle. Rimanevano le misure una tantum. E come abbiamo visto, Tremonti non ne ha fatto un uso molto più sfrenato di altri governi che si sono trovati a dover agire in condizioni di crisi o di pressione esterna, come nel 1992-3 o nel 1997. La composizione però è stata diversa, con un’enfasi esagerata sui condoni, per di più male attuati (vedi Guerra). L’alternativa era sforare il Patto in maniera ancora più vistosa. Anche qui Tremonti era tra l’incudine e il martello: se avesse ignorato il Patto, come hanno poi fatto Francia e Germania, probabilmente sarebbe stato accusato di anti-europeismo. Come si è arrivati al 3 percento? La domanda fondamentale è quindi: come si è arrivati a un indebitamento vicino al 3 percento nel 2001? La riga 14 della tabella 2 mostra che, dopo tutto, l’ indebitamento netto era solo il 0,65 per cento nel 2000. Tuttavia, questa cifra è fuorviante, perché risente dei proventi una tantum Umts. Al netto di questi, l’indebitamento netto era già vicino al 2 per cento nel 2000. Al 2,65 per cento del 2001 si è arrivati con il rallentamento della crescita e con misure discrezionali, di cui probabilmente la maggior parte, come abbiamo visto, imputabile al governo precedente. Molti, e la Commissione europea con particolare insistenza, sostengono che i vincoli del Patto non creerebbero problemi se i governi seguissero una semplice regola: diminuire i disavanzi, o addirittura creare degli avanzi di bilancio, in tempi di alta crescita, per permettere ai disavanzi, in tempi di rallentamento ciclico, di crescere senza sorpassare il 3 per cento. Così non è stato: come abbiamo visto, Tremonti ereditò dagli anni buoni un indebitamento netto che era già pericolosamente vicino al 3 per cento. Ancora una volta sarebbe scorretto ignorare il passato. Un’ immagine di improvvisazione Tremonti ha dovuto fronteggiare una doppia emergenza: il rallentamento ciclico, e il Patto che mordeva per la prima volta; tutto questo con veti incrociati degli alleati sulle politiche attuabili. Certo, forse avrebbe potuto gestire meglio l’emergenza. E qui veniamo all’aspetto forse più appariscente della gestione Tremonti. Indubbiamente il ministero ha spesso proiettato, soprattutto all’inizio, un’immagine di impreparazione e di dilettantismo nella gestione della politica economica. L’ esempio più eclatante è probabilmente il primo Dpef del governo Berlusconi del luglio 2001, che, nonostante chiari segnali del rallentamento ciclico, prevedeva un tasso di crescita programmatico del 3,1 percento ogni anno fino al 2006, grazie alle misure di politica economica che il governo avrebbe preso! Questa imbarazzante dimostrazione di incompetenza economica e di cieca credenza in teorie economiche semplicistiche e universalmente screditate potrebbe forse venire classificata benevolmente come una irresponsabile operazione di marketing, se non indicasse che il governo si fece cogliere largamente impreparato dagli eventi seguenti, sprecando mesi preziosi a inseguire fantasmi. Ma a onor del vero Tremonti e i suoi collaboratori erano ancora una volta in buona compagnia, in termini di sostanza se non di forma. Solo pochi mesi prima, alla fine di settembre del 2000, la nota di aggiornamento al Dpef prevedeva un indebitamento netto, grazie alla manovra messa in atto da quel governo, del 0,9 percento del Pil nel 2001 quasi 2 punti percentuali sotto quello realizzato – e addirittura dello 0 per cento nel 2003! Un secondo esempio fra i tanti è la saga senza fine degli incentivi alle imprese e al Sud, sottoposti a una decretazione incontinente, con un alternarsi continuo di messaggi contrastanti e di cambiamenti di direzione, che hanno svilito e complicato ulteriormente degli strumenti già largamente screditati e incomprensibili. Ma anche in questo caso, niente di nuovo sotto il sole; l’approccio al Sud non è cambiato, sono forse cambiati leggermente gli strumenti preferiti – e ugualmente inefficaci. Indubbiamente da Tremonti ci si aspettava di più: misurata contro le aspettative, la gestione Tremonti può essere vista come una delusione. Ma misurata contro molti predecessori, e tenuto conto del ciclo economico, è ben lungi dall’essere stata un disastro.
La macroeconomia di Tremonti, di Roberto Perotti
Che conti pubblici ci lascia Tremonti? Prima di tentare un bilancio, è importante stabilire i fatti. Le entrate: i condoni, e il resto Partiamo dalle entrate. Tremonti rischia di venire ricordato per l’uso massiccio di misure una tantum. La tabella 1 mostra il dettaglio delle misure una tantum durante la gestione Tremonti e nei periodi precedenti. (1) Le anticipazioni di entrate sono una cosa diversa. Consistono soprattutto nelle cartolarizzazioni immobiliari, una misura di qualche rilevanza solo nel 2002 quando valse lo 0,5 per cento del Pil. Con questo meccanismo, le Ap cedono degli immobili a una società veicolo, a fronte di una somma che presumibilmente rappresenta il valore atteso ricavabile dalla vendita di questi immobili a privati in futuro. Da un punto di vista macroeconomico, le anticipazioni di entrate rappresentano essenzialmente un cambiamento del profilo temporale delle entrate nette (più alte oggi, più basse domani), senza necessariamente cambiarne il valore atteso. In questo senso, non hanno necessariamente una grande rilevanza macroeconomica, ma sono ovviamente molto utili per soddisfare i vincoli del Patto. Questo in teoria. In pratica, hanno infatti due tipi di costi, anche se difficilmente quantificabili: riducono la trasparenza dei bilanci, e possono comportare un costo implicito maggiore del tasso di interesse che le Ap oggi pagano sul debito pubblico (vedi Pisauro 06-05-2003). Anche le entrate straordinarie e occasionali (cessioni di immobili, prelievi sostitutivi straordinari, versamenti per le rivalutazioni dei cespiti aziendali) sono state usate in misura limitata (tra lo 0,4 e lo 0,55 del Pil a seconda degli anni), e comparabile a simili occasioni in passato: per esempio, l’Eurotassa del 1997-8 valeva circa l’1 per cento del Pil. Qualunque sia il giudizio che si dà sulla loro trasparenza e opportunità, è importante quindi tenere presente che i risultati discussi qui non dipendono da queste misure. Le spese: alcuni miti, e la realtà Consideriamo ora il lato delle spese della gestione Tremonti. Partiamo dal dato aggregato, la spesa primaria (cioè al netto degli interessi). Qui sorgono due difficoltà. La prima è quale anno prendere come punto di partenza: il 2000 o il 2001? Il secondo risente dell’attività di due governi diversi, che si dividono l’anno quasi a metà. Per i motivi che discuto sotto, il 2001 è probabilmente un migliore punto di riferimento. La seconda difficoltà è che i dati ufficiali sulla spesa primaria possono essere fuorvianti, perché per convenzione le spese in conto capitale sono al netto di alcune entrate una tantum, come le vendite e cartolarizzazioni di immobili e i proventi Umts (vedi tabella 1). (5) Le righe 1 e 2 della tabella 2 presentano l’andamento del rapporto spesa primaria/Pil, sia quello originale sia quello, più significativo, “corretto” escludendo appunto le entrate una tantum portate in detrazione alle spese in conto capitale. La spesa primaria ufficiale del 2003 è più alta di 1,7 punti percentuali del Pil rispetto al 2001 e di 3,4 punti percentuali rispetto al 2000 (che beneficiò dei proventi Umts); per quella corretta, i numeri sono 1,7 e 2,4 punti percentuali. Due voci di bilancio rappresentano quasi l’85 per cento di tutta la spesa primaria: consumi pubblici (cioè consumi intermedi più remunerazione degli impiegati pubblici, o spesa per il personale) e prestazioni sociali alle famiglie. L’andamento di queste due voci è dunque cruciale per comprendere la dinamica delle spese; fortunatamente, inoltre, i dati su queste due voci sono abbastanza incontroversi, ed esenti da interpretazioni alternative e alchimie contabili. La spesa per consumi pubblici nel 2003 è aumentata rispetto al 2001 dello 0,5 percento del Pil. Di questi, solo 0,2 punti percentuali sono dovuti all’ aumento della spesa per personale. Ciò sembra contrastare con l’opinione diffusa che la spesa per consumi intermedi e per il personale stesse aumentando fuori controllo, con aumenti nel 2003 rispettivamente del 19,5 per cento e del 9,3 per cento. Il motivo della apparente contraddizione è semplice: questi ultimi dati si riferiscono al settore statale, e sono di cassa; inoltre, omettono il fatto che nel 2002 la spese per consumi intermedi e per il personale del settore statale diminuirono dell’2,4 e dell’1,3 per cento, rispettivamente. Il primo dato si riferisce alle Ap, ed è di competenza. Come spiegare allora l’aumento considerevole 1 punto percentuale del Pil dei consumi pubblici nel 2003 rispetto al 2000? Metà di questo aumento è avvenuto nel 2001, ed è imputabile in gran parte all’aumento della spesa sanitaria (15,9 per cento) e in particolare di quella farmaceutica (32,8 per cento). È difficile attribuire esattamente la responsabilita’ di questo aumento, ma certamente su esso hanno influito pesantemente le misure prese dal governo precedente nella prima parte dell’ anno, quali l’ abolizione del ticket e l’ ampliamento delle prestazioni garantite dal SSN. La spesa per prestazioni sociali monetarie nel 2003 è aumentata di 0,4 pp rispetto al 2000, e di 0,6 pp rispetto al 2001. L’ aumento è dovuto soprattutto alla spesa pensionistica, in parte a causa delle tendenze demografiche in atto, in parte per misure discrezionali quali l’ aumento delle pensioni minime. È legittimo incolpare Tremonti di parte di questo aumento, ma bisogna allora essere coerenti fino in fondo: molti di coloro che invece accusano questo governo di irresponsabilità fiscale e di tradire il Trattato di Maastricht allo stesso tempo lo accusano di volere attaccare lo stato sociale. Sono davvero aumentate le spese? I dati su entrate e spese in relazione al Pil sono però leggermente fuorvianti. È importante ricordare che il ciclo economico (vedi riga 20 della tabella 2) è stato negativo nel 2002-2003 e positivo (almeno per gli standard italiani) nel 1995-2001. Un peggioramento della congiuntura fa aumentare spese ed entrate in rapporto al Pil semplicemente perché fa diminuire il denominatore. Per avere un’idea dell’effetto denominatore sulle spese, le righe dalla 8 alla 13 della tabella mostrano i tassi di crescita in termini reali (valori nominali divisi per il deflattore del Pil) delle voci di spesa analizzate in precedenza. Nel 2002 e 2003, la crescita della spesa primaria corretta e dei consumi pubblici (inclusa la spesa per personale) è stata più bassa che nel biennio precedente. Peggio del resto d’Europa? Dipende
Sia per le spese, sia soprattutto per le entrate il ciclo economico impatta anche sul numeratore del rapporto. Un modo per tenerne conto è di esprimere entrate e spese al netto dell’effetto del ciclo economico, ottenendo così dati “cyclically adjusted”. (6) L’avanzo primario “cyclically adjusted” corretto per le misure una tantum è sceso di 1,5 punti percentuali fra il 2001 e il 2003 (riga 19). (8)
.E dei suoi predecessori? Probabilmente no In ogni caso, non si può disconoscere che è mancata sotto Tremonti una politica di riduzione della spesa primaria. In questo, tuttavia, Tremonti è in ottima compagnia. Dalle righe 1 e 14 della tabella 2, si può notare che neanche nel periodo di massimo sforzo per entrare nell’unione monetaria, tra il 1995 e il 1999, quando l’indebitamento netto delle AP cadde dal 7.6 all’1,7 e il ciclo economico era in larga parte favorevole, vi fu la pur minima riduzione della spesa primaria: tutto l’aggiustamento fiscale fu fatto dal lato delle entrate, e anche in questo caso con ampio ricorso a misure una tantum. Il debito pubblico: la fantasia al potere Si afferma frequentemente che la discesa del debito pubblico è rallentata sotto la gestione Tremonti. Anche in questo caso la differenza è spiegabile in gran parte con l’effetto denominatore; ma soprattutto in questo caso, gli artifici contabili hanno contribuito a salvare le apparenze. È infatti sul debito che si è scatenata maggiormente la fantasia del ministero dell’Economia. Anche in questo caso bisogna distinguere tra aspetti contabili ed effetti macroeconomici. Per un cittadino, ciò che conta è il debito pubblico totale di tutti gli enti che sono sotto il controllo pubblico: che questi enti siano formalmente società per azioni, o siano invece parte delle Ap, è irrilevante. Allo stesso modo, il fatto che certi proventi siano cartolarizzati e per di più venduti a enti privati solo di nome, ma in realtà controllati integralmente dal ministero non cambia il valore atteso delle tasse che il governo prima o poi chiederà per pagare il debito. L’impatto macroeconomico diretto di questi artifici contabili è dunque probabilmente limitato. Ma il loro costo, in termini di immagine e trasparenza, potrebbe rivelarsi alto; e in questo senso il loro impatto macroeconomico indiretto potrebbe non essere trascurabile. (1) Questi ultimi sono desunti da varie “Relazioni del Governatore della Banca d’Italia”. Fonte: righe 1-16: “Relazione del Governatore della Banca d’ Italia”, varie edizioni
Sono incluse solo le misure che effettivamente contribuiscono a ridurre l’indebitamento netto (2) delle amministrazioni pubbliche (Ap) (3), il dato rilevante sia per i parametri del Patto di stabilità e crescita, sia per gli effetti macroeconomici. In media, le misure una tantum sono valse circa 1,3 punti percentuali del Pil all’anno durante il periodo 2001-2003, contro una media degli anni precedenti di 0,75 punti percentuali.
È importante però distinguere tre tipi di misure una tantum: condoni, anticipazioni di entrate, ed entrate straordinarie e occasionali.
I condoni sono una manifestazione delle famose “tre i”: “immoralità”, “inciviltà”, e “incompetenza”. Hanno svolto egregiamente il compito di fare cassa in fretta; ma il prezzo da pagare (sebbene non quantificabile) è stato altissimo in termini di immagine e di cultura della semi-illegalità (vedi Guerra). La tabella 1 mostra che i condoni sono la vera anomalia della gestione Tremonti: ben l,5 percento del Pil nel 2003: se si escludono i condoni, la gestione Tremonti mostra una media di misure una tantum simile agli anni precedenti.
Vi sono però due osservazioni più generali sulle misure una tantum. Primo, alcune delle operazioni che più hanno fatto notizia, come le cartolarizzazioni immobiliari e dei proventi del Lotto del 2001, lo swap del debito e le cartolarizzazioni dei crediti Inpdap e della Cassa depositi e prestiti del 2002, e le cartolarizzazioni dei crediti Inps del 2002 e 2003, hanno inciso sul fabbisogno di cassa e sul debito e in misura rilevante, circa 2 punti di Pil nel 2002 e 2003; tuttavia, esse non hanno inciso sull’indebitamento netto. (4)
Secondo, la vendita di immobili pubblici può essere un’operazione perfettamente legittima e opportuna. È anche tutto sommato comprensibile che, sotto pressione per soddisfare gli impegni del Patto, un ministro delle Finanze cerchi di anticipare introiti futuri. Il vero problema è che le dismissioni e le cartolarizzazioni immobiliari sono state in gran parte virtuali, cioè hanno coinvolto società solo legalmente al di fuori delle Ap, in realtà controllate dal Tesoro. Come spiegano (Pisauro 01-03-2004 e Bayron 12-12-2002), non è ovvio che queste società riusciranno a vendere a privati nei prezzi impliciti nelle cartolarizzazioni.
La riga 17 della tabella 2 mostra che indebitamento netto “cyclically adjusted” calcolato dalla Commissione è addirittura diminuito tra il 2001 e il 2003.
Si può obiettare che ciò è avvenuto per la provvidenziale discesa dei tassi di interesse e per l’uso di misure una tantum, condoni, e artifici contabili. Come indica la riga 7, tra il 2001 e il 2003 la spesa per interessi è diminuita dell1,1 per cento del Pil. Al netto di questa spesa, rimane vero che l’avanzo primario “cyclically adjusted” è rimasto essenzialmente invariato tra il 2001 e il 2003 (riga 18 della tabella 2). (7)
Anche questa diminuzione è simile a quella avvenuta nel periodo 1997-2000.
In conclusione, includendo le misure una tantum, Tremonti ha fatto meglio della media dell’area euro, in cui l’ avanzo primario “cyclically adjusted” è sceso tra il 2001 e il 2003 di 0,4 punti percentuali secondo i calcoli della Commissione. Al netto delle misure una tantum, l’avanzo primario corretto per il ciclo è invece andato peggio della media dell’area euro. (9)
Il giudizio finale, quindi, verte sulla legittimità delle misure una tantum. Come ho detto prima, non tutte sono necessariamente negative; ma il ruolo dei condoni nel salvare il 2003 è rilevante.
Anche in questo caso si possono distinguere due strategie: anticipare entrate, portando i proventi in riduzione del debito, e modificare lo status legale di alcune entità per farle uscire dalla definizione delle Ap. Riguardo alla prima, mentre come abbiamo visto solo una parte delle cartolarizzazioni ha avuto effetti dell’indebitamento netto, tutte hanno avuto effetti sul debito delle Ap, anche in questo caso il dato rilevante per il Patto. Riguardo alla seconda, la “privatizzazione” della Cassa depositi e prestiti è emblematica. Di per sé, questa ha portato una minima riduzione del debito (0,6 miliardi di euro). Tuttavia, una volta privatizzata la Cassa, il governo ha potuto “venderle” 11 miliardi di euro di partecipazioni azionarie, e portare il ricavato in riduzione del debito.
È interessante notare come, nella motivazione del downgrading del debito pubblico (http://www2.standardandpoors.com/NASApp/cs/ContentServerpagename=sp/Page/HomePg) annunciata mercoledì 7 luglio, Standard & Poor’s menzioni molto raramente il debito, e si concentri prevalentemente sul disavanzo di bilancio: gli artifici contabili sul debito servono a soddisfare formalmente il Patto, ma non ingannano nessuno.
(2) L’ indebitamento netto è all’incirca la differenza fra uscite ed entrate di competenza.
(3) Le amministrazioni pubbliche includono il settore statale (cui si riferisce il bilancio dello Stato) ma anche Regioni, province, comuni, enti di previdenza, ed altri enti. I dati delle amministrazioni pubbliche, incluso l’indebitamento netto, sono per competenza, quelli sul settore statale quasi sempre di cassa. Molti equivoci sarebbero stati evitati se i media fossero consapevoli della enorme differenza fra i dati delle amministrazioni pubbliche e quelli del settore statale, e della diversa copertura dei vari documenti economici prodotti durante l’anno.
(4) Nelle intenzioni, le prime due misure dovevano ridurre anche l’indebitamento, ma non sono state accettate da Eurostat.
(5) La tabella 1 mostra che il totale di queste entrate in detrazione di spesa è stato dell’1,3 per cento nel 2000 e dello 0,9 percento nel 2002, e trascurabile nel 2001 e 2003. È importante ricordare che questo non è un trucco contabile di Tremonti, ma una convenzione adottata da tutti i paesi europei e incorporata in tutti i dati ufficiali, inclusi quelli certificati da Eurostat e usati per il calcolo dei parametri del Patto di stabilità e crescita.
(6) L’aggiustamento ciclico dei dati di bilancio non è una semplice operazione contabile, ma comporta dei giudizi soggettivi. Di conseguenza, diverse organizzazioni (Ocse, Commissione europea, Fondo Monetario, Banca d’Italia) possono fornire stime diverse dell’aggiustamento ciclico nello stesso anno.
(7) L’opinione diffusa secondo cui la discesa dei tassi è stata resa possibile dall’adesione alla unione monetaria è inoltre un poco maliziosa. Secondo i calcoli di Lorenzo Codogno, Carlo Favero, e Alessandro Missale (“EMU and government bond spreads”, Economic Policy, October 2003), l’adesione all’euro, eliminando il rischio di cambio, ha diminuito il differenziale con i tassi a lunga tedeschi di circa 300 punti base (3 punti percentuali) un numero molto alto. Ma dal 2000 in poi, il differenziale con i tassi tedeschi ha sempre fluttuato tra i 20 e i 40 punti base: in altre parole, gli effetti dell’entrata nell’unione monetaria si sono esauriti ben prima della gestione Tremonti. I tassi di mercato italiani ed europei sono in gran parte decisi dalla Fed americana, che tra il maggio 2000 e la fine del 2003 ha ridotto il Federal Fund rate dal 6,5 per cento all’1 per cento.
(8) Questo dato probabilmente sottostima l’effetto negativo dei fattori esterni sull’indebitamento netto. Con la fine del boom di Borsa, tra il 2000 e il 2003 le Ap hanno perso di colpo circa 8 miliardi di euro (circa lo 0,6 percento del Pil del 2001) in imposte legate all’andamento del mercato borsistico. L’aggiustamento ciclico del deficit tiene conto della caduta del tasso di crescita del Pil, ma non della caduta delle quotazioni di Borsa.
(9) In quest’ultimo confronto, non si tiene conto che anche altri paesi europei hanno fatto uso di misure una tantum, seppure in misura minore.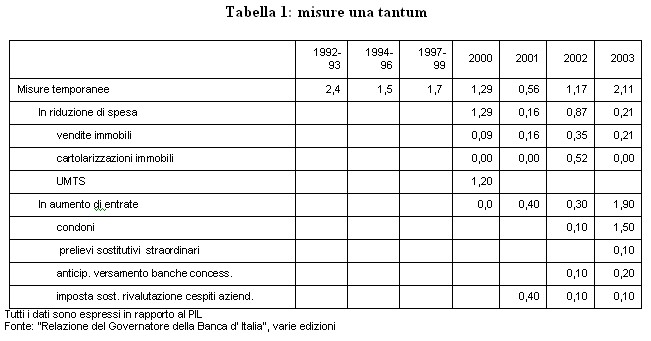
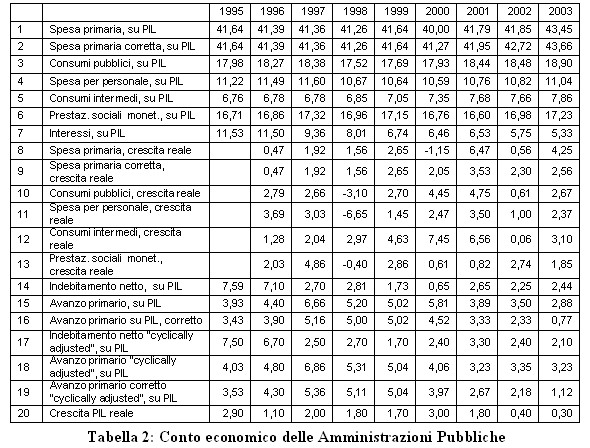
righe 17-20: “Public Finance in EMU”, edizione 2004, Bruxelles, Commissione europea
Per gli anni 1995 e 1996, nelle righe 16 e 19 si è assunto che le misure temporanee fossero pari a 0,5 punti percentuali del Pil, ottenuto dividendo in tre parti uguali il dato aggregato di 1,5 punti percentuali per il triennio 1994-96 citato dalla “Relazione del Governatore per l’ Esercizio 1999”, p. 177.


Le imposte di Tremonti, di Maria Cecilia Guerra
La riforma fiscale, annunciata in campagna elettorale, per la quale aveva presentato un disegno di legge delega già nel dicembre del 2001: questa doveva essere l’eredità di Giulio Tremonti alla fine del suo mandato. Le sue dimissioni lasciano invece il “progetto” incompiuto. La riforma annunciata Due elementi hanno impedito a Tremonti di procedere nella sua riforma. In primo luogo, si trattava di una riforma costosissima: l’abolizione dell’Irap, 30 miliardi di euro, la riforma dell’Irpef, altri 20 miliardi di euro. Ma non sono solo i vincoli di bilancio che hanno costretto Tremonti a procedere a piccoli passi: un primo modulo di riforma dell’Irpef, la riforma della tassazione dei redditi delle società. L’altra importante ragione è che la legge delega, approvata, pur senza particolari modifiche rispetto al testo originale, dal Parlamento ben sedici mesi dopo la sua presentazione (aprile 2003), con la sola eccezione della parte relativa alla tassazione del reddito di impresa, non è una vera legge delega. È un manifesto di intenti, poco più o poco meno di una piattaforma elettorale. Quando si è trattato di tradurlo in una riforma vera, i nodi sono venuti al pettine. Solo allora gli alleati di governo, che pure l’avevano votata compatti, si sono resi conto degli effetti redistributivi fortemente negativi del passaggio a un’imposta sui redditi a due aliquote, 23 e 33 per cento. Effetti che erano stati ampiamente segnalati dalla letteratura sull’argomento, ma che non erano emersi con chiarezza nell’attuazione del primo modulo, costoso sì, ma abbastanza neutrale sul piano distributivo. La maggioranza ha cominciato ad andare in ordine sparso, quando ha realizzato che la menzione di una generica volontà di tener conto della famiglia non significa niente: occorre decidere se l’unità di riferimento deve o meno rimanere l’individuo, e, soprattutto, occorre affrontare il problema dell’incapienza fiscale. Alzare le deduzioni o le detrazioni per carichi di famiglia, non dà alcun beneficio (o lo dà solo in misura ridotta) agli individui poveri che non hanno sufficiente imponibile o imposte contro cui farle valere. Allo stesso modo, si sono scontrati con l’insostenibilità della promessa di abolire l’Irap, senza procedere alla ben che minima indicazione di un prelievo che possa sostituirla nel finanziamento delle Regioni (e quindi della sanità). Questi ostacoli, oltre a quello della perdita di gettito, che qualcuno ritiene ancora aggirabile, hanno impedito a Tremonti di realizzare la sua riforma. E non lo renderanno facile neppure al suo attuale successore, Silvio Berlusconi. Il taglio delle tasse che si autofinanzia Fra i provvedimenti più significativi che Tremonti ha comunque realizzato nel triennio in cui è stato ministro, merita di essere ricordato il reiterato ricorso alla strategia del taglio delle tasse, finanziato temporaneamente con entrate straordinarie, con l’obiettivo di attivare un circolo virtuoso, taglio delle tasse- sviluppo economico-aumento delle tasse indotto dalla crescita, che nella sua filosofia avrebbero dovuto permettere al taglio stesso di autofinanziarsi. Lo ha fatto da subito, con la manovra dei cento giorni, il cui cardine, la “Tremonti bis“, era stato il cavallo di battaglia della sua campagna elettorale presso gli industriali e i commercianti. Si è trattato di un’agevolazione non selettiva, indifferentemente concessa a qualsiasi tipo di investimenti, nuovi o di rimpiazzo, di tutti gli operatori economici (compresi i lavoratori autonomi, le banche e le assicurazioni), comunque finanziati, e quindi anche con debito, alla condizione che risultassero superiori, nell’esercizio considerato, alla media degli investimenti realizzati nei precedenti cinque periodi di imposta. Lo ha fatto poi con l’introduzione del cosiddetto primo modulo della riforma dell’Irpef: rimodulazione delle aliquote e introduzione di una deduzione di base, denominata no tax area, in sostituzione della preesistente detrazione per lavoro dipendente e autonomo. Doveva essere la parte della riforma dell’Irpef maggiormente concentrata sui redditi medio bassi, a più alta propensione al consumo, ed essere quindi, a un tempo, redistributiva e di stimolo ai consumi. In entrambi i casi, l’atteso sostegno alla domanda non è venuto, anche a causa della congiuntura economica sfavorevole. Non sono però pochi i contribuenti per i quali la Tremonti bis si è tradotta in un contributo a fondo perduto per sostituire l’auto o l’arredamento dell’ufficio. E non sono state le famiglie più povere (e a più alta propensione al consumo) a beneficiare maggiormente dello sgravio Irpef: secondo le stime del Capp (Cfr. Baldini e Bosi), il 63 per cento di tale sgravio è andato alle famiglie comprese nei decili dal sesto al decimo. Le famiglie più povere, quelle del primo decile, non ne hanno goduto in misura rilevante, in larga parte perché incapienti. Mentre la Tremonti bis ha tagliato le imposte solo temporaneamente, il primo modulo dell’Irpef ha comportato un taglio permanente di imposte: 5,5, miliardi che mancheranno ogni anno alle casse dello stato. Un taglio che richiede una copertura anch’essa permanente (riduzione di spese? aumento di tasse?) che non è ancora stata trovata. Questo problema viene tranquillamente ignorato nel dibattito attuale in cui viene menzionato, esclusivamente, il problema della copertura di eventuali ulteriori tagli fiscali. Le entrate straordinarie: scudo fiscale e condoni La copertura dei tagli fiscali è stata ottenuta, inizialmente, con entrate straordinarie. Quelle a cui ha fatto ricorso Tremonti hanno avuto caratteristiche particolari, su alcune delle quali è bene soffermarsi.
Nel settembre 2001, al duplice scopo di stimolare lo sviluppo economico e di acquisire gettito per finanziare la Tremonti bis, veniva sperimentata la prima edizione dello scudo fiscale, un provvedimento finalizzato a incentivare il rientro o, comunque, l’emersione di capitali illecitamente esportati all’estero, coadiuvato dalle nuove norme sul falso in bilancio.
Pagando una piccola tassa, il contribuente si precostituiva una franchigia (lo scudo, appunto) di ammontare pari all’importo dei capitali emersi o rientrati da opporre all’amministrazione finanziaria in caso di eventuali futuri accertamenti fiscali e previdenziali relativi a periodi precedenti. Larga parte dei capitali che hanno beneficiato dello scudo non sono rimpatriati, se non temporaneamente (vedi Cottarelli), e non hanno quindi contribuito a finanziare lo sviluppo. Molti invece sembrano essere stati i casi di frode: promotori finanziari che si sono prestati al riciclaggio di proventi derivanti dall’evasione fiscale e da altre attività illecite, realizzato proprio grazie al meccanismo dello scudo fiscale. Questo rischio era stato paventato da molti esperti al momento dell’ emanazione della legge, ma ignorato dalle autorità.
L’anno dopo, il finanziamento è arrivato da uno strumento vecchio, a cui anche governi passati hanno fatto ricorso: il condono. Non si è trattato però né di un solo condono, né di un condono qualsiasi. In questo campo infatti il ministro Tremonti ha superato di gran lunga la fantasia dei suoi predecessori. Non solo per la varietà di condoni previsti (cfr Giannini), non solo nel lasciare che venissero di fatto annunciati ancora prima della chiusura dei termini per la dichiarazione a cui si riferivano, ma anche introducendo un’importante innovazione mutuata dai provvedimenti per il rientro dei capitali: la possibilità di fare il condono mantenendo l’anonimato.
Le conseguenze di questi provvedimenti sull’attività di accertamento sono state e saranno molto gravi. Quelle del passato sono state svendute a basso prezzo (come nel caso del provvedimento di “rottamazione” dei ruoli che ha concesso la possibilità di estinguere le pretese del fisco pagando soltanto il 25 per cento delle somme complessivamente dovute). L’attività corrente di accertamento è stata inibita dal continuo spostamento dei termini per l’adesione alle diverse sanatorie. Negli anni a venire, infine, l’amministrazione si troverà per molto tempo nella situazione di condurre accertamenti al buio, per poi scoprire che il soggetto su cui sta indagando non è perseguibile perché si è avvalso di sanatorie anonime (scudo fiscale, condono tombale), o può comunque beneficiare delle diverse franchigie concesse nei confronti degli accertamenti futuri. Proprio lo strumento della franchigia si è infine tradotto in legittimazione, ex ante, all’evasione, nel caso del concordato “preventivo” varato con la Finanziaria per il 2004: il contribuente che aderisce al concordato potrà poi dichiarare un reddito inferiore al vero avendo la garanzia che non sarà sottoposto ad accertamento fintantoché il reddito occultato non supera di oltre il 50 per cento quello dichiarato (vedi Guerra).
In questi anni, in definitiva, l’attività di accertamento dell’amministrazione sembra confinata a svolgere un avvilente ruolo di strumento di ricatto, sollecitata come è a inasprire i controlli sui soggetti che non hanno aderito a questo o quel condono, magari perché onesti. In compenso, i contribuenti disonesti si trovano a godere di benefici inattesi: se avevano contabilizzato fatture false, facendo emergere falsi crediti Iva, aderendo al condono vedranno tali crediti trasformarsi in crediti veri, che il fisco pagherà. Lo svilimento del ruolo dell’amministrazione finanziaria, il condono che legittima un atto illecito, il condono che delegittima le imposte quale strumento democratico di finanziamento della cosa pubblica: questa è l’eredità, certamente più pesante di quella dei conti in disordine, che Tremonti lascia ai suoi successori e al paese.
Un bilancio ad interim, di Tito Boeri e Giuseppe Pisauro
Come Jacques Necker, ministro delle Finanze di Luigi XVI, Giulio Tremonti ha goduto di un grande potere. Come Necker, Tremonti ha finito per essere vittima delle sue stesse creazioni. È stato il ministro delle una tantum. E di una tantum oggi perisce. Ha giocato d’azzardo sperando in una ripresa del ciclo e in un allentamento dei vincoli europei. E ha perso. Ci lascia un eredità pesante. Ma le sue dimissioni rischiano di spianare la strada al peggiore dei cicli politici. Potremo anche rimpiangerlo. Il potere di Tremonti Tremonti è stato il primo ministro dell’Economia della storia repubblicana, il che gli ha permesso di accorpare su di sé le funzioni precedentemente ricoperte dai titolari del ministero del Tesoro e delle Finanze e, se vogliamo risalire indietro nel tempo, dai ministeri delle Partecipazioni Statali e del Bilancio e della Programmazione Economica. È stato ministro di un governo con la più solida maggioranza parlamentare (in entrambi i rami del Parlamento) dopo il sesto Governo De Gasperi. Ha potuto gestire la politica economica del Governo Berlusconi avendo di fronte a sé un’associazione degli industriali molto arrendevole. Ha dovuto fronteggiare un sindacato non disposto a concedere sconti, ma anche fortemente diviso al suo interno. Nonostante dovesse attuare un programma che prevedeva una forte riduzione delle tasse e della spesa pubblica, è riuscito in questi anni solo a espandere la spesa, cresciuta di ben due punti del Pil. La congiuntura non è stata per lui particolarmente favorevole, ma neanche così ostile come spesso paventato. È più facile tagliare le tasse e la spesa pubblica in periodi di crescita economica. Ma sotto il suo regno è continuata la discesa dei tassi di interesse, una manna per chi deve gestire il “terzo debito pubblico del pianeta”. Sarà più difficile il compito del suo successore, adesso che si è interrotta la fase dei tassi calanti. Vittima delle sue creazioni Tremonti è stato di una fantasia rara nell’inventare misure una tantum, un genio nella finanza creativa. Questo ha permesso al nostro paese di rispettare i vincoli presi a livello europeo. Non è stato certo il primo a usare le una tantum (ce ne sono state anche nella passata legislatura), ma senz’altro il più assiduo. Nelle sue intenzioni, sarebbero dovute servire a guadagnare tempo, in attesa di momenti migliori. Ma il rinvio dei problemi agli esercizi futuri e la finanza creativa hanno finito per allentare anche i vincoli di bilancio percepiti all’interno della coalizione, permettendo agli alleati di governo di sottoscrivere accordi per il pubblico impiego che recepivano in pieno la piattaforma sindacale. E quando il quadro preoccupante dei conti pubblici è risultato evidente a tutti, è stato facile per gli alleati incolpare Tremonti di averli truccati. Sotto la sua reggenza dell’Ecofin, si è consumata la rottura del Patto di Stabilità e crescita, con la riunione dei ministri delle Finanze dell’Unione che ha deciso di non applicare le sanzioni a Francia e Germania in cambio di un atteggiamento più morbido nei confronti dell’Italia (quello che oggi ci ha permesso di evitare l’early warning). Il messaggio secondo cui le regole ci sono solo per non essere applicate, il protratto sforamento dei vincoli di Maastricht da parte dei nostri principali partner europei hanno, di fatto, indebolito l’azione di Tremonti sul fronte interno. È stato costretto a dimettersi alla vigilia di una riunione Ecofin decisiva per il nostro paese. Segnale chiaro del fatto che i vincoli europei non sono stati presi troppo sul serio da molti ministri. Un’eredità pesante Abbiamo documentato su questo sito lo stato attuale dei conti pubblici. Il consuntivo degli ultimi tre anni è sintetizzato in un dato: il saldo primario della Pa nel 2003 è stato peggiore di 1,7 punti di Pil rispetto al risultato del 2000. Solo la riduzione della spesa per interessi (1,2 punti di Pil), il dividendo dell’euro, ha consentito di mantenere il disavanzo complessivo al di sotto della soglia del 3 per cento. Di fronte a un prevedibile rialzo dei tassi, bisognerà ridurre la spesa primaria che, invece, ha ripreso a crescere (un punto nel solo 2003), dopo essere rimasta costante tra il 1996 e il 2000. Non tanto per nuove misure, ma perché l’azione di contrasto è stata debole, basata su interventi tampone (vedi taglia-spese), con lenti progressi nella costruzione di un moderno sistema di monitoraggio e controllo (come testimonia la diatriba tra Tesoro e Banca d’Italia sull’emersione di nuovo debito pubblico alla fine dello scorso anno vedi Perotti) e di un compiuto sistema di relazioni finanziarie tra Stato centrale e autonomie territoriali. Anche le entrate sono cresciute (due punti di Pil rispetto al 2000) sotto la reggenza Tremonti, ma è una crescita che contiene i germi di andamenti molto meno favorevoli in futuro. La successione di condoni ha fortemente incrinato il rapporto tra fisco e contribuenti (vedi Bordignon). Segnali evidenti sull’andamento delle entrate “strutturali” (al netto dei condoni) sono presenti già nel 2003. L’aumento dell’evasione, per una sorta di contrappasso, potrebbe divenire la pietra tombale sulle ipotesi di riduzione delle aliquote dell’Irpef. Buona parte delle entrate aggiuntive è venuta dai proventi della vendita del patrimonio pubblico, non destinati a ridurre il debito, ma solo a tenere insieme l’equilibrio dei conti. Anche qui con costi potenziali non trascurabili (vedi Scip2). Negli ultimi mesi il gioco d’azzardo, la politica dell’attesa di tempi migliori è divenuta insostenibile: il disavanzo viaggia verso il 4 per cento del Pil e il tempo per mantenere le promesse elettorali si sta esaurendo. Cosa accadrà ora? Difficile cercare di leggere nella sfera di cristallo, almeno fin quando non si saprà chi sostituirà Tremonti. Ma una cosa è certa: chiunque siederà alla scrivania di Quintino Sella in via XX Settembre, magari in affitto, difficilmente potrà accentrare su di sé lo stesso potere del suo predecessore e vivrà in un clima di assalto alla diligenza. Dietro alla richiesta di collegialità, si legge un tentativo di procedere a uno smembramento delle competenze del ministro dell’Economia, con la ricostruzione di fatto del dualismo fra Finanze e Tesoro e si parla anche di un ministero per il Mezzogiorno. Una collegialità virtuosa può invece venire da una maggiore trasparenza della politica di bilancio che renda il vincolo finanziario chiaramente percepibile a tutti: ministri, gruppi di interesse e opinione pubblica. Per evitare il saccheggio del bilancio pubblico è necessario un sistema di regole rigide e una “casa di vetro”. Varranno poi per il successore di Tremonti le leggi del ciclo politico, che comportano un aumento del deficit pubblico di circa mezzo punto di Pil in occasione di ogni tornata elettorale. Tremonti sembrava in procinto di gestire il ciclo politico riducendo le tasse, anche senza copertura. Nel suo mesto messaggio di congedo, in quel suo “non mi hanno lasciato tagliare le tasse”, si intuisce che il suo successore verrà spinto dai colleghi ad aumentare il disavanzo nel modo più tradizionale: aumentando la spesa, anziché riducendo le tasse. Dato lo stato dei nostri conti pubblici, il ciclo politico, che rischia di essere molto lungo data la minaccia continua di elezioni anticipate, è comunque una sciagura. Non si sa cosa scegliere fra disavanzo con più spesa “per lo sviluppo”, disavanzo con più devolution o disavanzo con meno tasse. Con l’interim di Berlusconi, rischiamo di averle tutte e tre. In questo interim elettorale potremo anche rimpiangere Tremonti.