Categoria: Conti Pubblici Pagina 68 di 106

LA RISPOSTA DELL’AUTORE

L’INTERPRETAZIONE DEL GAP

Ringrazio Gian Paolo Oneto per il commento che arricchisce la discussione fornendo una più precisa evidenza dello iato produzione/fatturato (con un confronto omogeneo) e informando che all’Istat si è all’erta sulla questione e che si considera la possibilità, se il differenziale col fatturato reale non dovesse rientrare, del rinnovo annuale, anziché quinquennale, del campione della produzione industriale (come già fatto per i prezzi alla produzione). Segnalo che questo problema è stato affrontato anche nel recente Rapporto del Centro Studi Confindustria (Scenari economici, giugno 2011).
Nel mio articolo non ho intenti critici, ma cerco di sfruttare a fini interpretativi il gap apertosi tra le due variabili per ricavare indicazioni su fenomeni di grande interesse, ma difficili da osservare: le modifiche di composizione di prodotti/imprese indotte, tra operatori eterogenei, dalle spinte selettive della recessione. Da questo punto di vista, il fatto di avere due indicatori diversi, come in Italia, fornisce maggiori possibilità di lettura della distruzione creativa rispetto al caso tedesco in cui si hanno due indicatori simili. Proprio per tale motivo, se l’Istat dovesse passare a un indice di produzione a base mobile sarebbe da suggerire di conservare comunque quello a base fissa. 
Due considerazioni su altrettanti rilievi avanzati da Oneto. La prima riguarda l’esclusione che si fa nel suo commento di andamenti atipici italiani rispetto a quelli europei, anche a prescindere dal caso tedesco. Osservando le dinamiche congiunturali nella fase di ripresa, su cui si focalizza l’attenzione del mio articolo, mi sembra che vi sia invece una disomogeneità (v. figure 1-4).
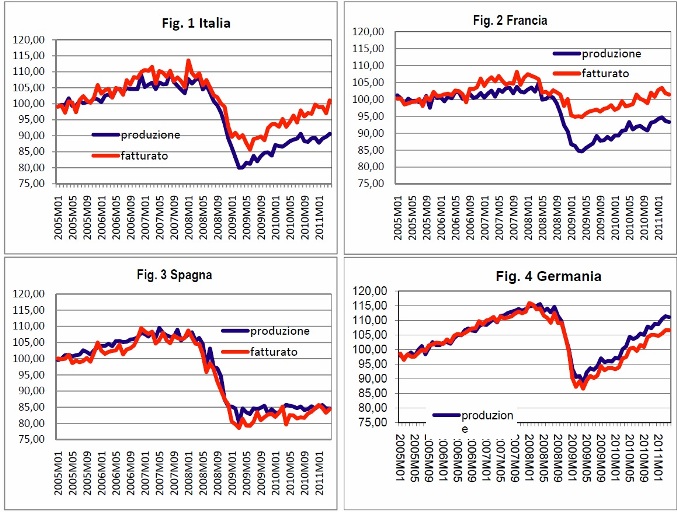
La seconda attiene all’interpretazione. Nell’articolo attribuisco la causa del divario a mutamenti del mix. Se così fosse c’è da attendersi che quando si aggiornerà la struttura di pesi/imprese/prodotti dall’anno 2005 al 2010 la produzione tornerà ad avvicinarsi al fatturato. Ne conseguirebbe un maggiore allineamento del ciclo industriale dell’Italia agli andamenti europei. Il che, tra l’altro, significa: nulla di miracoloso, solo normalità. Nel commento questa interpretazione viene ritenuta poco probabile e declassata al rango di spiegazione statistica, mentre si richiama l’influenza di altri fattori: terziarizzazione, ruolo delle multinazionali, spiazzamento a opera dell’import. Questi fenomeni sono tutti rilevanti, ma non mi convincono. Erano peraltro nella lista dei sospetti anche in occasione della precedente esperienza (2005-2008) di apertura del gap tra le due variabili, poi sostanzialmente eliminato dal semplice cambio di base della produzione. Ma stiamo all’oggi. La terziarizzazione della manifattura è un fenomeno importante da tenere d’occhio (come ricordato da Fabiano Schivardi al recente convegno annuale de lavoce.info ed è certamente causa di differenze tra produzione e fatturato, ma non mi pare che si abbiano evidenze di una sua intensificazione nell’ultimo periodo tale da dare luogo al divario osservato; se così fosse dovremmo peraltro rallegrarcene, visto che la differenziazione di prodotto, cui porta la terziarizzazione, è la strada per il successo competitivo a disposizione delle imprese italiane. Analogamente, si è bensì verificata una crescita delle attività dei gruppi multinazionali italiani nel 2010, ma è stato un fenomeno comunque limitato nel panorama delle imprese industriali nazionali (ha riguardato il 38 per cento delle multinazionali che a loro volta sono il 16 per cento delle imprese residenti e coprono il 15 per cento del fatturato). Infine, lo spiazzamento a opera di prodotti importati dovrebbe avere influito ugualmente su produzione e fatturato, a meno che non si sia trattato di un aumento di acquisti dall’estero di beni poi rivenduti senza subire alcuna trasformazione, ma anche per tale fenomeno non mi sembra vi siano chiare evidenze nei dati disponibili. Per questi motivi propendo per la tesi del rimescolamento produttivo causato dalla recessione (forse più intenso in Italia rispetto a quanto si è verificato in Francia e Spagna, visti gli andamenti dei due indicatori congiunturali).

L’EUROPA E LA PAURA DEL CONTAGIO

È la paura del contagio ad altri paesi che spinge a rifiutare l’ipotesi di una ristrutturazione del debito della Grecia. Eppure l’evidenza empirica sull’andamento degli spread dei Cds suggerisce che una ristrutturazione ordinata del debito greco ha oggi meno probabilità rispetto al passato di produrre una dirompente fuga dall’Europa. Dunque, il destino degli altri paesi problematici riposa ora più che mai nelle loro mani e nella credibilità delle politiche di risanamento che intendono attuare. Vale naturalmente anche per l’Italia.

LE IMPRESE ITALIANE DOPO LA RECESSIONE

Produzione e fatturato tornano a dare messaggi contrastanti sul ciclo industriale italiano. La congiuntura appare lenta e quasi ferma per il primo indicatore; più robusta e non così distante dall’Europa per il secondo. La riapertura di un divario tra le due statistiche riflette probabilmente i mutamenti di composizione nell’output industriale indotti dai processi selettivi della grave recessione.

PRODUZIONE INDUSTRIALE NELL’EUROZONA


TORNARE A CRESCERE, UN OBBLIGO PER L’ITALIA

La malattia del nostro paese è la bassa crescita. È questo ciò che rende l’Italia vulnerabile alla crisi del debito pubblico. Il governo dovrebbe perciò agire contemporaneamente su due piani: precisare quali misure di aggiustamento intende adottare da qui alla fine della legislatura per rispettare gli impegni presi senza rimandarle ai posteri; e indicare un’agenda di riforme strutturali a costo zero per le casse dello Stato che ci mettano nelle condizioni di tornare a crescere nei prossimi dieci anni. Noi continueremo a offrire il nostro contributo costruttivo aggiornando le proposte già su questo sito e formulandone di nuove.

La Grecia privatizza. Ma è la cura giusta?

La Grecia annuncia un importante piano di privatizzazioni. Tra l’altro, passerebbero ai privati i porti, compreso quello del Pireo. Il debito del paese dovrebbe così ridursi di circa il 17 per cento. Ma per quanto meritevoli di per sé, riusciranno le privatizzazioni a risolvere il problema della solvibilità della Grecia? Per raggiungere questo risultato, dovrebbero rendere gli enti privatizzati molto più profittevoli rispetto alla gestione pubblica. Ipotesi nella quale i mercati non sembrano credere, almeno per ora.

LA PIÙ FINALE DELLE CONSIDERAZIONI

In un paese in cui la classe dirigente ha scarsissima cultura economica e le statistiche non sono considerate un bene pubblico, le Considerazioni finali del Governatore di Banca d’Italia sono molto importanti. Le sei stilate da Mario Draghi non mostrano alcuna accondiscendenza verso il potere politico. Molte delle sue raccomandazioni non sono state ascoltate, ma hanno tolto copertura alla difesa dello status quo. Chi lo sostituirà in Banca d’Italia deve essere altrettanto indipendente: per questo non può venire dalle fila dell’esecutivo. Un post scriptum a commento di una proposta di Eugenio Scalfari.

UNA NUOVA REGOLA: NON PAGA PANTALONE

L’enorme debito pubblico, unito allo scarso supporto politico di cui godono le riforme, rende l’Italia un osservato speciale delle agenzie di rating e delle organizzazioni internazionali. Come rassicurare agenzie e italiani di domani? Con una nuova regola: “Non paga Pantalone”. Significa la fine del populismo come prassi politica. Quel populismo che porta a sottolineare solo l’aspetto politicamente pagante e di parte delle politiche e a far apparire le riforme come stupidi sacrifici. Mentre si dovrebbe parlare sempre dei due lati del bilancio pubblico: le entrate e le uscite.

LA RISPOSTA AI COMMENTI

Ringrazio i lettori per gli interessanti commenti che mi sembra integrino proficuamente l’articolo e costituiscano un utile spunto per continuare a dialogare su questi temi.
I fattori culturali sicuramente contano, esiste un clima generale privo di una "visione" che sappia guardare al futuro, oltre il breve termine. E’ verissimo, come dice Michele Giardino, che il primo pessimo esempio di questo clima è rappresentato dalla mancanza di idee di chi gestisce la cosa pubblica: il mio ultimo riferimento al bisogno di politica industriale aveva proprio questo senso: non devono essere solo gli imprenditori a "darsi una mossa"; e il vero politico riformista deve anche avere il coraggio, in tema di piccole e medie imprese, di sfidare l’impopolarità.
E’ chiaro, come sostiene Guido Meak, che se non si trovano percorsi facilitati per chi deve assumere e andare all’estero si è condannati al nanismo, ma qui la risposta la dà direttamente Maria Crisitina Pace con la quale concordo pienamente: le regole devono disegnare tutte le possibili opportunità, ma poiché, sul terreno della crescita, si è visto che più di tanto da comportamenti spontanei non ci si può aspettare, meglio spingere e, per riassumere, incentivare il piccolo che vuole crescere, ma disincentivarlo se vuole rimanere piccolo. Condivido, infine, le osservazioni di Paolo Mariti sulla mancanza di competenze professionali e gestionali, ma ho la sensazione che sia il classico cane che si morde la coda, perchè la piccola dimensione non consente adeguati e forti investimenti in formazione e ricerca. Anche su questo terreno una seria e rigorosa politica industriale può fare molto.   

Grecia, l’insostenibile pesantezza del debito

Standard & Poors ha nuovamente declassato il debito greco. Una decisione dovuta al fatto che non sono stati centrati gli obiettivi fiscali. Ma riflette anche il giudizio che il debito greco sia difficilmente sostenibile. Un nuovo prestito da Unione Europea e Fondo monetario servirebbe forse a guadagnare un po’ di tempo, ma non cambierebbe la sostanza delle cose. L’unica alternativa alla ristrutturazione del debito sembra essere una forte ripresa della crescita. I mercati, però, non ci credono.

Pagina 68 di 106

Powered by WordPress & Tema di Anders Norén