Il problema di divergenze sistematiche tra andamento della produzione industriale e quello del fatturato del medesimo settore, opportunamente depurato dell’effetto della dinamica dei prezzi (cioè deflazionato), si pone da ormai qualche anno e, in particolare, da quando l’Istat ha completato la copertura degli indici dei prezzi alla produzione, includendo anche quelli relativi al mercato estero. Questa disponibilità di più informazioni e punti di vista sul medesimo fenomeno ha arricchito l’informazione, ma ha esposto l’Istituto alle critiche da parte di chi preferirebbe un quadro univoco, del tipo di quello che sembra prevalere (ma la lettura superficiale inganna) nel panorama tedesco.
UN CONFRONTO EUROPEO
Va messo subito in chiaro che la situazione italiana non è atipica, ma simile a quella di altri importanti paesi europei in cui i due indicatori sono misurati in maniera indipendente, come dimostra il seguente esercizio sui dati aggregati del fatturato del settore manifatturiero, deflazionato con gli indici dei prezzi alla produzione totali, per i quattro maggiori paesi europei e per l’aggregato dell’area euro (Uem). (1)
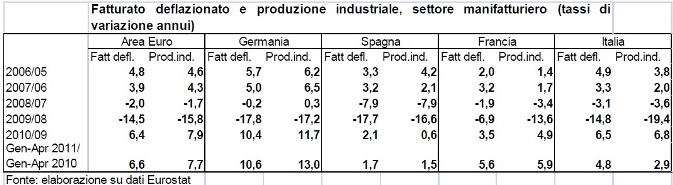
Tra i quattro paesi, quello con la maggiore coerenza è la Germania, dove i due indicatori sono calcolati sulla base di una stessa indagine. Ciò che colpisce è, semmai, che anche utilizzando un metodo così internamente coerente le divergenze non si evitano: nel 2010 la crescita annua della produzione supera quella del fatturato deflazionato di oltre un punto percentuale e, nel confronto tendenziale relativo ai primi quattro mesi del 2011, il divario si amplia a circa 2,5 punti percentuali. Il fatto che il differenziale sia a favore della produzione industriale non rassicura, in quanto conferma una tendenza comune a tutto il periodo: in questo paese, cioè, la produzione fornisce sempre un segnale più favorevole (distorto verso lalto?).
Nel caso della Spagna le differenze sono ampie ma non sistematiche, alternandosi spesso di segno; riguardo al periodo recente risalta il fatto che la ripresa del 2010 sia quantificata in maniera molto diversa dai due indicatori: +2,1 per cento il fatturato deflazionato, +0,6 per cento la produzione.
Infine, la situazione francese e quella del nostro paese sono per molti versi simili: il fatturato mostra una performance sistematicamente migliore e in alcuni anni il divario è molto ampio; in assoluto, le differenze sono significativamente maggiori per la Francia, con un massimo di quasi 7 punti percentuali nel 2009 (anno che segna il massimo anche per lItalia con 4,6 punti).
Per larea Uem si ripete il consueto (per gli statistici) miracolo dellaggregazione: sommando paesi con differenze tra i due indicatori di ampiezze difformi e segni opposti, si giunge a un segnale complessivo che in termini di media annua è molto coerente.
IL CASO ITALIANO
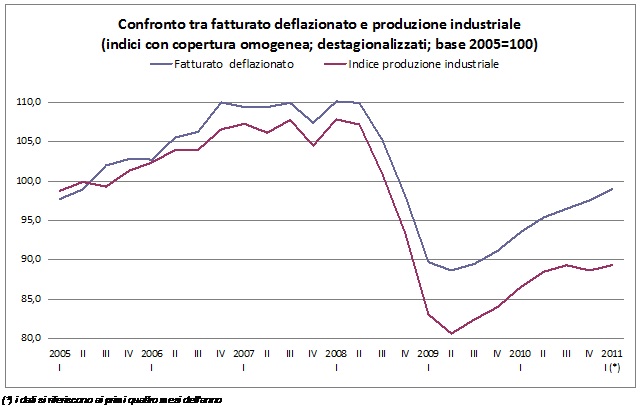
Sgomberato il campo dalla tesi della anomalia italiana, è comunque necessario capire meglio se ci sia un problema e come affrontarlo. Per verificarlo è necessario operare un confronto il più accurato possibile: per questo la deflazione del fatturato va operata al livello di massima disaggregazione (3 cifre della Ateco, disponibili a tutti gli utilizzatori) ed escludendo le componenti (circa il 10 per cento) per le quali non esiste una sovrapposizione nei due indici. (2) Lesercizio conferma la crescita più rapida del fatturato (figura 1), anche se fino al 2008 le differenze nei tassi di variazione sono piuttosto contenute (0,7 decimi di punto nel 2007, 0,9 nel 2008). Nel 2009, invece, limpatto della crisi viene misurato in maniera diversa: in media danno la produzione cala del 19 per cento mentre il fatturato reale del 15 per cento. Sebbene ciò non metta in alcun modo in dubbio lampiezza della recessione, la differenza è significativa ed è probabilmente da attribuire a due fattori: un marcato calo ciclico delle scorte e il fatto che alcune componenti del fatturato (quelle più connesse alle attività terziarie incorporate nel settore industriale) ne hanno attenuato la caduta. Per converso, nella prima fase della ripresa, misurata dalla variazione media del 2010, produzione e fatturato reale segnano crescite assolutamente allineate (6,9 per cento per entrambi). La forbice si riapre nella parte finale del 2010, portando a un marcato divario. In tale fase la differenza tra i due indicatori è spiegabile in parte dal ciclo delle scorte, che, riducendosi, avrebbero alimentato la crescita maggiore del fatturato rispetto alla produzione.
QUALCHE CONCLUSIONE
Come abbiamo visto la divergenza tra i due indicatori esiste (in Italia come in altri paesi), ma è tornata significativa solo nei dati più recenti (ultimi 6-8 mesi). Se questa differenza sarà circoscritta nel tempo, con un effetto analogo a quello di altri episodi specifici che si individuano sia negli indicatori italiani, sia in quelli degli altri paesi (ad esempio, la differenza di segno opposto, registrata nei dati tedeschi dellultimo anno) resteremmo nella fisiologia del confronto tra strumenti di misurazione differenti. Se invece persistesse una dinamica differenziale si aprirebbe un problema più serio ed è per questo che lIstat sta, preventivamente, approfondendo lanalisi a livello settoriale fine e a livello di dati di impresa.
Ad esempio, lIstat sa bene che unrinnovo annuale del campione di prodotti e imprese (innovazione recentemente apportata per gli indici dei prezzi industriali) potrebbe aiutare a superare alcune rigidità dei
metodi basati su basi fisse quinquennali, quale quello applicato alla produzione industriale, ma prima di cambiare metodologia occorre esplorare con attenzione tutti i pro e i contro di una tale soluzione, coscienti che gli utilizzatori sarebbero i primi a criticare qualsiasi discontinuità non pienamente motivata e verificata. Daltra parte, se è vero che lindice di produzione può risentire di uneccessiva rigidità dovuta alla definizione quinquennale del campione di prodotti da seguire, va considerato che il fatturato tende ad incorporare componenti di attività di servizio, e in particolare di attività commerciali, che non possono (correttamente) essere riflesse nella produzione industriale. Daltra parte, nel caso di imprese multinazionali italiane, il fatturato può risentire di vendite contabilizzate dalla casa madre collocata in Italia per produzioni realizzate allestero: data lespansione dellattività delle multinazionali italiane documentata dalle rilevazioni dellIstat questo fenomeno potrebbe contribuire a spiegare una divergenza sistematica e crescente nel periodo più recente tra i due indicatori, inducendo a privilegiare, per lanalisi congiunturale dellindustria, lindicatore della produzione e non quello del fatturato.
In conclusione, la molteplicità dellinformazione determina certamente minore coerenza immediata ma arricchisce il quadro e, tramite lintegrazione, conduce a una misurazione più completa. In questa ottica, la produzione industriale e il fatturato deflazionato debbono essere considerate delle proxy dellevoluzione dellattività produttiva che vanno poi integrate dalle statistiche strutturali per trovare, infine, coerenza nei conti nazionali. Ad esempio, dallanalisi integrata di tutti questi indicatori emergono fenomeni di spiazzamento della produzione nazionale sul mercato interno: in altri termini, come documentato nel Rapporto annuale (pag. 22-23), proprio i settori nei quali la produzione industriale è ancora oggi su livelli prossimi a quelli, minimi, del 2009, hanno visto un fortissimo aumento delle importazioni. Sembra quindi utile non solo cercare spiegazioni statistiche alla scarsa performance dellindustria manifatturiera, ma approfondirne anche le motivazioni economiche, magari per identificare politiche industriali più adeguate ai casi dove le imprese italiane incontrano maggiori difficoltà.
(1) Operare la deflazione a livello del totale invece che a livello disaggregato costituisce ovviamente unapprossimazione, ma il confronto con il secondo metodo, presentato più avanti per i dati italiani, indica che i risultati sono molto vicini.
(2) Più precisamente, sono comprese nellindagine del fatturato, ma non in quella sulla produzione industriale, le classi: 051, 061, 082, 089, 091, 142, 182, 237, 266, 267 e 304. Viceversa, fanno parte del campo di osservazione dellindice della produzione industriale, ma non del fatturato, le classi 351 e 352.