Al di là dei proclami, tassare gli extraprofitti non è un compito semplice. Già è difficile definire esattamente cosa siano e altrettanto è stabilire come attuare la loro tassazione. Forse sarebbe meglio pensare a un contributo di solidarietà.
Categoria: Fisco Pagina 2 di 89
Le regole di bilancio europee si basano ora sui piani fiscali di medio periodo e sulle traiettorie della spesa netta dei paesi. Ma come si distingue la parte del disavanzo dovuta alle decisioni del governo da quella prodotta dalla congiuntura economica?
Il valore di un immobile dipende da dove si trova ed è in larga parte il valore del suolo su cui sorge. È una rendita di singoli che nasce da investimenti collettivi. In più, spesso si eredita, alimentando disuguaglianze. Tassarla è equo ed efficiente.
Con il Ddl di assestamento del bilancio dello stato per il 2026, il governo ammette che negli ultimi anni il drenaggio fiscale ha accresciuto il prelievo reale sui redditi. Per le regole europee, ciò ha permesso la creazione di spazi fiscali aggiuntivi.
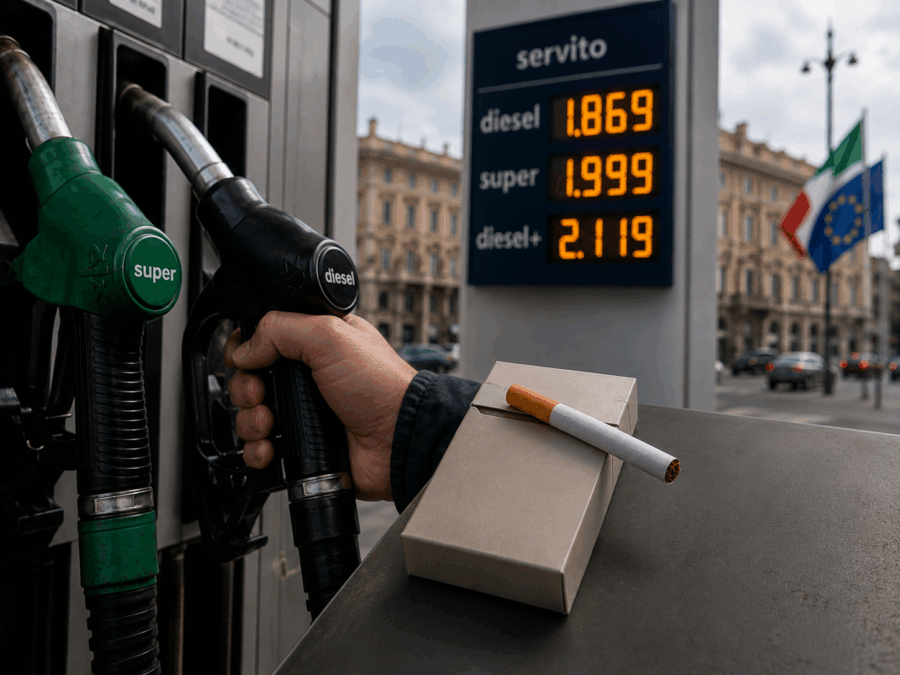
Le accise non sono solo una fonte di gettito, sono strumenti per orientare i comportamenti dei cittadini. Vale per il tabacco come per i carburanti. Serve dunque coerenza tra le misure introdotte e gli obiettivi che la politica pubblica dichiara di perseguire.
La Costituzione non vieta la patrimoniale, anzi l’articolo 3 sembra quasi sollecitarla. Ma va costruita con rigore: dovrebbe essere personale, guardare al patrimonio complessivo, considerare i debiti effettivi e va applicata solo oltre franchigie alte.
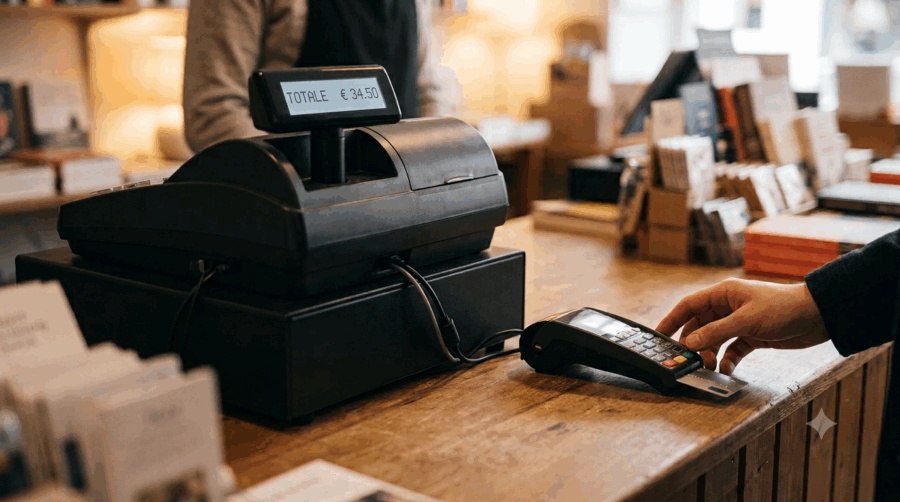
In soli quattro mesi l’obbligo di collegare Pos e registratori telematici ha portato all’emersione di 5,3 miliardi di base imponibile Iva. La misura può aiutare l’amministrazione anche a stimare dove si concentrava l’evasione per accertamenti mirati.
Dal 1° luglio scatta per i neoassunti l’adesione automatica ai fondi pensione. Un provvedimento utile per affiancare sistemi pubblici sempre più deboli per i cambiamenti demografici. In Italia un contributo potrebbe arrivare dalla tassa di successione.
“Tax the rich” è un’idea affascinante, ma rivela la rinuncia del sistema fiscale ordinario a tassare le grandi ricchezze. Gli stati sembrano ormai incapaci di produrre basi imponibili conoscibili, territorialmente stabili e giuridicamente omogenee.
Si deve introdurre anche in Italia un meccanismo esplicito di indicizzazione dell’Irpef per limitare il fiscal drag? Tra l’altro, aver presentato gli interventi sulle aliquote come “misure di riduzione del cuneo fiscale” toglie spazio fiscale al governo.