Il disegno di legge di bilancio per il 2027 prevede per le pensioni una rivalutazione per classi. Riduce i costi per la finanza pubblica. Ma il sistema si applica solo alla categoria dei pensionati, che recuperano solo in parte l’inflazione.
La rivalutazione delle pensioni nella legge di bilancio
Il disegno di legge di bilancio per il 2027 incide sulla rivalutazione delle pensioni, prevedendo una rivalutazione “per classi”, già applicata in passato, anziché “per scaglioni”. Quali sono gli effetti di questa misura, anche alla luce delle modalità di rivalutazione utilizzate negli ultimi anni?
In Italia le pensioni pubbliche sono rivalutate per legge. Dalla riforma del 1992 la rivalutazione non è legata alla dinamica della produttività dei lavoratori attivi, ma soltanto all’indice dei prezzi al consumo, stimato dall’Istat, per le famiglie di operai e impiegati (Foi) al netto dei tabacchi, secondo regole che variano in funzione dell’importo della pensione. In particolare, l’indice di rivalutazione applicato da gennaio di un dato anno è inizialmente posto pari alla stima provvisoria dell’inflazione Foi media annua dell’anno precedente. Un eventuale conguaglio successivo allinea questo tasso provvisorio al tasso di inflazione Foi definitivo relativo allo stesso anno di riferimento.
La tabella 1 riporta l’inflazione Foi annua e i tassi di riferimento utilizzati per la rivalutazione delle pensioni negli ultimi anni. Il 2021 è l’anno base. L’inflazione relativa al 2026, che servirà per rivalutare le pensioni tra il 2026 e il 2027, non è ancora stata ufficialmente definita. Qui si ipotizza essere pari al 3 per cento. Il ritardo di un anno dell’indicizzazione implica che anche la piena rivalutazione non equipara la crescita delle pensioni all’inflazione in un medesimo anno. Ad esempio, nel corso del 2022 l’inflazione è stata pari all’8,1 per cento. Nel corso del 2022, però, il tasso di riferimento per la rivalutazione delle pensioni è stato solamente dell’1,9 per cento. Nel 2023, quando l’inflazione è stata più bassa di quella registrata nel 2022 (5,4 per cento), il tasso di riferimento è stato pari all’8,1 per cento.
Tabella 1 – L’inflazione Foi e i tassi di riferimento per la rivalutazione delle pensioni
Le regole di rivalutazione riconoscono percentuali decrescenti del tasso di riferimento al crescere del reddito pensionistico. Nel periodo 2021-2026 sono stati utilizzati due metodi alternativi (tabella 2). Secondo il “metodo per scaglioni”, l’intero tasso di rivalutazione di riferimento si applica al primo scaglione, mentre percentuali di indicizzazione inferiori si applicano a quelli successivi. Ad esempio, tra il 2021 e il 2022, una pensione lorda annua di 27mila euro, erogata in tredici mensilità, è stata interamente rivalutata dell’1,9 per cento, mentre una pensione di 30mila euro è stata rivalutata dell’1,9 per cento fino a quattro volte la pensione minima (525,38x13x4) e solamente dell’1,71 per cento (il 90 per cento dell’1,9 per cento) per la parte eccedente.
Secondo il “metodo per classi”, un’unica percentuale di indicizzazione si applica all’intero importo della pensione, in funzione della classe in cui la pensione ricade. Ad esempio, tra il 2022 e il 2023, una pensione lorda annua di 27mila euro è stata interamente rivalutata dell’8,1 per cento, mentre una pensione di 30mila euro è stata rivalutata dell’85 per cento dell’8,1 per cento considerando l’intero importo. Le soglie sono definite come multipli della pensione mensile minima Inps. Negli anni in cui si cambia il metodo di rivalutazione, sono inoltre previsti alcuni meccanismi di salvaguardia per i redditi in prossimità delle soglie, al fine di evitare rivalutazioni capricciosamente distribuite. La tabella 2 riassume i parametri normativi applicati nel periodo 2022-2026.
Tabella 2 – La rivalutazione effettivamente applicata
Il metodo per classi è stato adottato nel 2023 e nel 2024, quando l’inflazione dell’anno precedente è stata elevata (rispettivamente 8,1 e 5,4 per cento), al fine di contenere il costo di bilancio della piena rivalutazione delle pensioni. Negli altri anni del periodo (2022, 2025 e 2026), con un’inflazione più contenuta, è stato utilizzato il metodo per scaglioni.
Quanta inflazione recuperano i pensionati
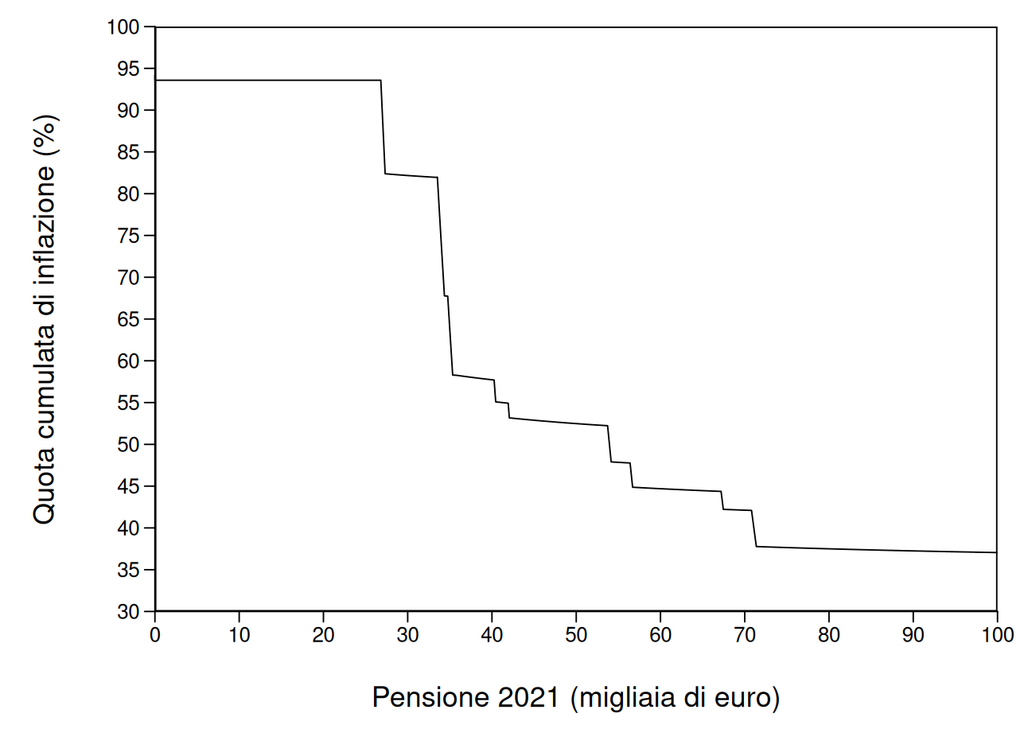
La figura 1 riporta l’effetto cumulato di quanto è avvenuto tra il 2021 e il 2026, comprendendo quindi due fattori: l’indicizzazione ritardata per tutti (tabella 1) e l’indicizzazione parziale sopra determinate soglie (tabella 2). L’asse delle ordinate riporta il rapporto tra la quota cumulata della rivalutazione e il tasso cumulato di inflazione. Sopra 35mila euro di pensione annua lorda, il recupero è stato pari alla metà; è stato invece pari a poco più di un terzo per le pensioni più alte.
Figura 1 – La quota cumulata dell’inflazione recuperata con l’indicizzazione delle pensioni
Il disegno di legge di bilancio per il 2027 prevede nuovamente la rivalutazione delle pensioni per classi, anziché per scaglioni, con gli stessi parametri già usati per la rivalutazione del 2023. Una volta introdotta, una misura come questa determina un risparmio per la finanza pubblica per tutti gli anni futuri. In particolare, secondo la relazione tecnica, il risparmio, in termini di minore spesa pensionistica al lordo dell’imposizione diretta, è pari a 1,48 miliardi di euro per il prossimo triennio, che poi si riduce lievemente fino a raggiungere 1,4 miliardi nel 2036. Il risparmio è minore considerando anche l’effetto dell’imposizione diretta sui medesimi redditi: 885 milioni di euro nel prossimo triennio, valore che successivamente si riduce, assestandosi a quota 801 milioni nel 2036.
Applicando questa modifica alla rivalutazione, la situazione per i redditi medi e alti peggiorerebbe ancora. Qualcuno potrebbe argomentare che una modifica di questo tipo, penalizzando le pensioni più elevate, è una buona norma. Ma avviene solamente all’interno della categoria dei pensionati, e penalizzando anche le pensioni non particolarmente elevate. Considerando l’intera platea dei cittadini, la situazione produce iniquità.
L’inflazione prevista dal governo per i prossimi anni è più contenuta. Guardando al passato, in questa situazione si dovrebbe ritornare a una rivalutazione “per scaglioni”. Ma il punto è che, appena l’inflazione è un po’ più alta del previsto, la penalizzazione per i pensionati sembra assicurata, anche per reperire risorse. Se l’inflazione rimanesse elevata nei prossimi anni, il meccanismo “per classi” difficilmente sarebbe ancora sostenibile. Considerando le esigenze contingenti di finanza pubblica, la necessità di contenere la spesa pensionistica per un anno potrebbe anche essere comprensibile. Ma non si può pensare al meccanismo come strutturale solo perché l’inflazione è stata più accentuata dell’atteso. La figura 1 evidenzia che i pensionati hanno già contribuito a sufficienza: una pensione lorda di 40mila euro non è sicuramente particolarmente elevata. Non si possono trovare altre risorse facendo ancora leva su di loro.
In più, le riforme fiscali degli anni passati sono state particolarmente generose con la metà dei lavoratori autonomi (regime forfetario) e con i lavoratori dipendenti a più basso reddito. I pensionati non hanno ricevuto un trattamento analogo. Infine, la legge di bilancio per il 2027 garantisce, per un anno, 500 euro in più a tutti quelli che hanno più di 55mila euro di base imponibile Irpef. Una mancia rispetto al vantaggio, peraltro permanente, garantito, ai contribuenti interessati, dall’allargamento della fascia dei ricavi per rientrare nel regime forfetario.
Lavoce è di tutti: sostienila!
Lavoce.info non ospita pubblicità e, a differenza di molti altri siti di informazione, l’accesso ai nostri articoli è completamente gratuito. L’impegno dei redattori è volontario, ma le donazioni sono fondamentali per sostenere i costi del nostro sito. Il tuo contributo rafforzerebbe la nostra indipendenza e ci aiuterebbe a migliorare la nostra offerta di informazione libera, professionale e gratuita. Grazie del tuo aiuto!
 Simone Pellegrino è professore associato di Scienza delle finanze presso il Dipartimento di Scienze Economico-sociali e Matematico-statistiche (ESOMAS) dell’Università di Torino. In precedenza è stato ricercatore presso la medesima Università. Ha conseguito il Dottorato di ricerca in finanza pubblica presso l’Università di Pavia e il Master in public economics presso la University of York (UK). I suoi interessi di ricerca vertono prevalentemente su tematiche relative all’imposizione fiscale, alla costruzione di modelli di micro-simulazione tax-benefit e all’analisi dell’effetto redistributivo delle imposte.
Lascia un commento