L’Europa cerca di proteggersi dalle auto cinesi con dazi e accordi. Ma se manca una strategia industriale, ridurre le importazioni non ne fermerà l’avanzata. Sarà solo una difesa dei margini dei costruttori, a scapito di occupazione e consumatori.
Accordi e dazi contro le ibride cinesi
L’8 e 9 ottobre 2026, a Pechino, il commissario europeo al Commercio Maroš Šefčovič e il ministro cinese Wang Wentao hanno concordato che dal 2027 le importazioni in Europa di ibride e plug-in cinesi scenderanno da circa 800mila a 350mila vetture l’anno, con un incremento annuo del 6 per cento. La misura segue i dazi compensativi introdotti nell’ottobre 2024 limitati alle elettriche a batteria importate dalla Cina.
Tutti i blocchi produttivi adottano misure per contrastare l’avanzata cinese con diversi gradi di “chiusura”. Il caso più estremo è quello degli Stati Uniti che tengono fuori le auto cinesi con dazi e restrizioni sulla base della salvaguardia della sicurezza nazionale. Queste misure, affiancate dallo stop al piano di elettrificazione, non hanno finora prodotto un’industria più solida, con le case di Detroit che restano confinate in quella che Helper e coautori (2025) chiamano “l’isola sempre più piccola” del motore a combustione. Molti paesi emergenti hanno invece aperto il mercato, spesso in cambio di nuove fabbriche: Thailandia, Indonesia e Malesia ospitano oltre metà degli stabilimenti cinesi all’estero. Il Brasile ha seguito una traiettoria simile, reintroducendo i dazi mentre Byd e Gwm avviano la produzione locale.
Le ragioni dell’aggressività cinese sui mercati internazionali
Il dato nuovo con cui l’Europa fa i conti è che negli ultimi mesi in Cina, alla endemica sovraccapacità produttiva, si affianca una contrazione del mercato interno. I produttori cinesi, quindi, hanno identificato nell’export di auto una misura che per molti è quasi esistenziale. È un fenomeno che ha già investito numerose altre filiere e che, ad esempio, da anni mette in difficoltà le imprese dell’acciaio europeo. È lo specchio di uno squilibrio dell’industria globale, che andrebbe gestito dagli organismi internazionali, che però sono oggi indeboliti, basta pensare che dal 2019 l’organo d’appello dell’Organizzazione mondiale del commercio è paralizzato dal blocco statunitense delle nomine. Senza contare che Washington ha scelto la via dei dazi unilaterali. Se non c’è un arbitro efficace, ciascun paese risponde per conto proprio.
La velocità della crescita delle esportazioni cinesi rende la misura del problema: circa un milione di veicoli nel 2020, 8,3 milioni nel 2025. Nei primi nove mesi del 2026 le sole autovetture esportate nel mondo sono 7,2 milioni (+71 per cento sullo stesso periodo dell’anno precedente); l’associazione dei costruttori cinesi prevede oltre 10 milioni di veicoli esportati entro fine anno.
La sfida della protezione riguarda principalmente la filiera
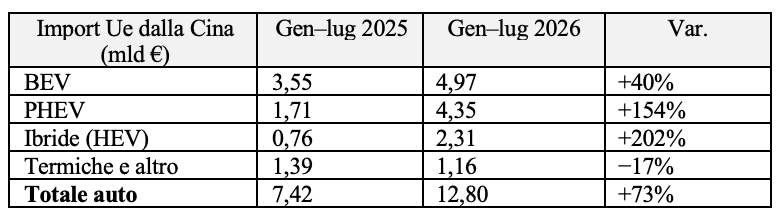
La figura 1 mostra l’andamento delle importazioni dalla Cina. Nel 2023 quelle di auto valevano 14,5 miliardi di euro, per tre quarti elettriche a batteria. Nel 2025 le elettriche sono scese a 6,4 miliardi, ma il totale è rimasto a 13,8: ibride e plug-in, escluse dai dazi, sono passate da 1,3 a 5,4 miliardi. Nei primi sette mesi del 2026 le importazioni di auto dalla Cina sono cresciute del 73 per cento in valore, trainate ancora da plug-in e ibride (tabella 1). In numero di veicoli, si è passati da circa 556mila a 877mila unità (+58 per cento); le sole ibride e plug-in sono quasi triplicate. Nasce da qui l’accordo su un limite alle importazioni di questa tipologia di auto.
Figura 1
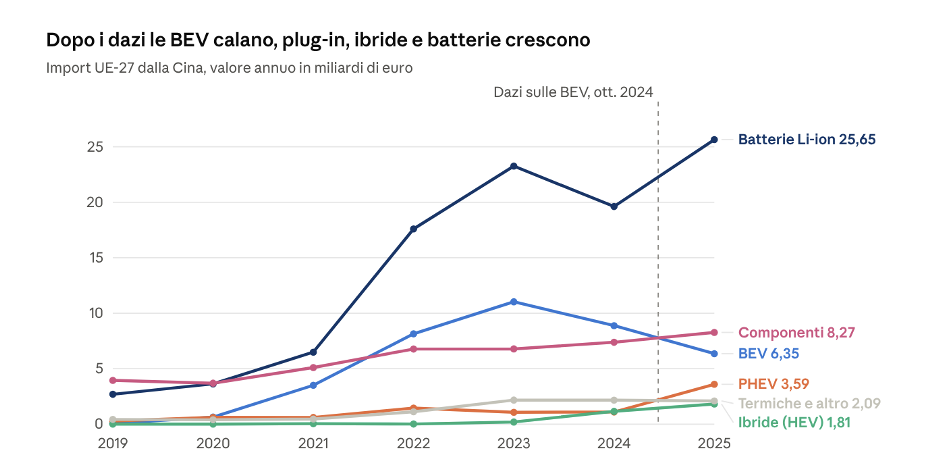
Fonte: Eurostat Comext DS-045409; UE-27, 2019-2025
Tabella 1 – Importazioni Ue dalla Cina, gennaio-luglio (miliardi di euro)
Un dato su tutti deve far riflettere: la dipendenza europea dalla Cina è particolarmente forte nelle batterie. Nel 2025 l’Ue ne ha importato per 25,7 miliardi di euro, quasi il doppio delle auto, e altrettanto è accaduto nei materiali per catodi e anodi e nella componentistica in generale. Gran parte della raffinazione delle materie prime critiche passa inoltre dalla Cina. Queste attività rappresentano la quota più rilevante del valore di un’auto moderna e dovrebbero essere sviluppate in Europa. Invece, si segue la strada dell’esternalizzazione verso Pechino per l’approvvigionamento di questi componenti chiave. È una scelta che favorirà gli assemblatori di auto in Europa ma che rischia di far sprofondare l’Unione in una dipendenza industriale e tecnologica senza precedenti e di mettere in ginocchio la filiera locale escludendola di fatto dai segmenti a maggiore redditività.
Lo stato dell’arte è in sintesi un saldo dell’Ue negli scambi di componenti auto con la Cina che è passato da un surplus di 7 miliardi nel 2020 a un deficit previsto di quasi 4 miliardi nel 2026. Non sorprende che i fornitori europei siano allarmati e che si discuta di contromisure.
Proteggere, ma a quali condizioni
Secondo uno studio di Somo, tra il 2006 e il 2023 gli utili dei costruttori europei sono cresciuti di quasi sette volte, mentre gli investimenti sono saliti solo del 18 per cento. Dal 2012 al 2025, secondo IndustriAll Europe, circa il 40 per cento degli utili è andato agli azionisti sotto forma di dividendi e riacquisti di azioni proprie. Per Allianz Trade, nel 2026 gli investimenti si sono ridotti del 20 per cento. Sempre lo studio di Somo mostra che nello stesso periodo, i principali concorrenti asiatici hanno seguito una traiettoria opposta accumulando investimenti che oggi si traducono in prodotti e processi che danno loro un notevole vantaggio competitivo. I costruttori europei hanno invece delocalizzato nei paesi del vicino Nord Africa, sfruttando sussidi, salari bassi e assenza di sindacati indipendenti. A differenza dei loro competitor cinesi hanno semplicemente perso la leadership dell’innovazione.
È in questo contesto che vanno inquadrate le richieste dell’industria europea di maggiore protezione attraverso i dazi e anche di una diluizione degli standard sulle emissioni. La protezione può essere giustificata purché comporti obblighi per chi ne beneficia, abbia una scadenza e sia affiancata da un piano industriale di sviluppo. I costruttori europei dovranno dimostrare di investire in Europa, salvaguardare in modo verificabile occupazione e filiera della componentistica. Sarà in ogni caso necessario cooperare con i partner cinesi attraverso alleanze che portino competenze par la costruzione di una filiera delle batterie e nel software, non solo componenti a minor costo. Gli investimenti cinesi dovranno rispettare le stesse regole sociali e ambientali in tutta l’Unione, fissate a livello europeo e non negoziate paese per paese.
La protezione ha anche un costo per i consumatori. Dazi e quote riducono la pressione concorrenziale dei modelli cinesi, che oggi presidiano i segmenti d’ingresso dell’elettrico, e rischiano di rallentare la discesa dei prezzi e di restringere la scelta proprio dove l’auto elettrica fatica di più a diffondersi. Esiste quindi un possibile conflitto tra protezione dell’industria e velocità della transizione.
I dazi restano strumenti difensivi: possono concedere tempo, non costruire capacità industriale. La Cina ha vinto la prima fase della transizione elettrica con vent’anni di politica industriale coerente e un’apertura condizionata del proprio mercato. Se l’Europa userà la protezione come sostituto di una strategia, e non come soluzione temporanea per attuarla, finirà per ridurre le importazioni senza fermare l’avanzata dell’industria cinese, difendendo i margini dei costruttori a scapito dell’occupazione e dei consumatori. La politica europea sarà sufficientemente forte da reggere le pressioni dei produttori auto, proteggere e sviluppare la filiera europea del futuro?
Lavoce è di tutti: sostienila!
Lavoce.info non ospita pubblicità e, a differenza di molti altri siti di informazione, l’accesso ai nostri articoli è completamente gratuito. L’impegno dei redattori è volontario, ma le donazioni sono fondamentali per sostenere i costi del nostro sito. Il tuo contributo rafforzerebbe la nostra indipendenza e ci aiuterebbe a migliorare la nostra offerta di informazione libera, professionale e gratuita. Grazie del tuo aiuto!
Kim ALLAMANDOLA
Gentili Autori,
l’automotive UE è morto, comunque, ritardarne la fine inevitabile e con lui quella dei grandi capitali nostrani, è solo uccidere ancora di più la popolazione. Oggi possiamo solo cancellare ogni dazio A NOI per interposta Cina così da salvare la gente, implementando il new deal, mentre i relitti del passato, criminali suicidi che per finanziarizzazione han tagliato ricerca e sviluppo significativa per decenni, appunto suicidandosi e uccidendo economicamente noi, falliscano una buona volta senza tirarci dietro oltre l’inevitabile.
Già l’UE per salvare la City si è distrutta, scegliendo di mollare il suo primo partner energetico, del cibo e delle materie prime, se c’è UNA possibilità di salvezza è quella di far fallire i giganti insalvabili, le banche in primis, con la loro esposizione immobiliare ed una riserva frazionaria che ha svalutato l’EUR al punto che la sola differenza tra noi, Turchia, Iran e Argentina è solo nella taglia del mercato e nell’inerzia, che finalmente falliscano per farsi sostituire, la società non può più sopportare questa mungitura.
Angelo Massetani
ma ci hanno provato a fare le batterie e sono già saltati tutti, chi dovrebbe mettere i capitali dopo il misero fallimento della megaazienda innovativa northvolt in Svezia, con gigafactory che doveva fare batterie per le aziende europee ? Dobbiamo guardarci il portafogli ancora ? Abbiamo messo i soldi per gli incentivi, messo i soldi per la rete europea, che non basta mai, visto che i tempi di servizio sono ancora così lunghi, adesso dovremmo mettere altri soldi perchè i subfornitori non sono abbastanza competitivi , qualcuno dovrebbe alzare la mano per dire che si è sbagliato. Bisogna anche fare un pò di fact checking agli articoli della voce, oltre che ai politici : avete scritto che il mercato auto americano è “l’isola sempre piu piccola”, ma dopo il tracollo europeo vi ricordo che al 2025 in US hanno venduto oltre 16 milioni di nuove auto, valore 700 miliardi di dollari , incremento 2,5%, per contro in EU 10,8 milioni con un valore di 420 miliardi di euro, per non parlare dell’andamento in borsa degli ultimi 3-4 anni delle americane in confronto alle europee, controllate e poi andate a dire agli azionisti europei che hanno preteso troppo,…. però non vi accompagniamo
Umberto Seletto
studiare le complesse e cangianti dinamiche globali dell’auto, con indipendenza e fuori dall’ideologia, diventano le condizioni necessarie per affrontare nell’interesse europeo il cambiamento necessario.
dobbiamo proteggere il lavoro degli studiosi ne più e ne meno di come dobbiamo fare per il lavoro dei magistrati.