Il rallentamento dell’economia argentina nasce dall’interazione fra riallocazione delle risorse tra settori, debolezza del credito e incertezza elettorale. I benefici del programma di Milei non si sono ancora tradotti in una ripresa sufficientemente ampia.
La frenata dell’economia argentina
L’Argentina è a un passo dalla recessione tecnica. Dopo la contrazione del Pil nel secondo trimestre, i dati mensili segnalano una nuova battuta d’arresto nel terzo trimestre. Pochi l’avevano prevista, a cominciare dal governo. Ad aprile il ministro dell’Economia, Luis Caputo, assicurava che i diciotto mesi che separavano il paese dalle presidenziali del 2027 sarebbero stati «i migliori che l’Argentina abbia visto».
La recessione non si spiega con la crisi dello stretto di Hormuz. Buenos Aires è un esportatore netto di energia e materie prime e beneficia, almeno in parte, dell’aumento dei prezzi internazionali. Per capire perché l’economia rallenta occorre guardare alla trasformazione del sistema produttivo, alla stretta creditizia e all’incertezza che precede le elezioni presidenziali dell’ottobre 2027, oltre cha all’eredità del piano di stabilizzazione avviato da Milei all’indomani della sua elezione.
A che punto è la stabilizzazione
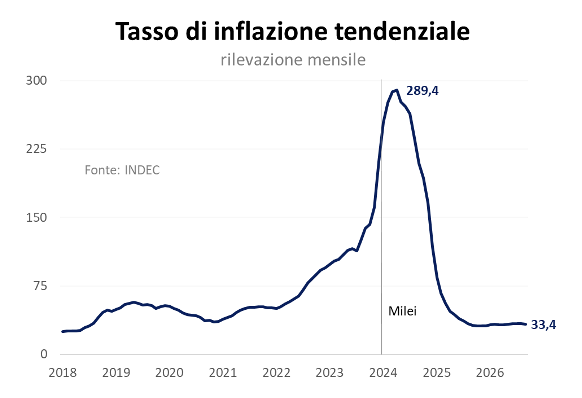
Quando Javier Milei ha assunto la presidenza, nel dicembre 2023, l’inflazione sfiorava il 300 per cento,il bilancio pubblico era in disavanzo e il paese scivolava verso l’iperinflazione. Oggi l’inflazione si colloca intorno al 30 per cento su base annua. Resta elevata, ma ai minimi degli ultimi otto anni.
Figura 1
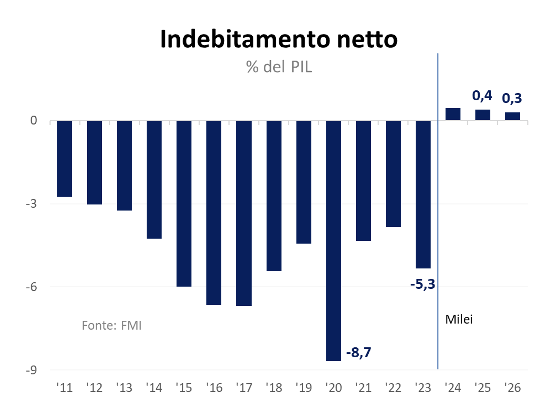
Per controllare l’inflazione, il governo si era impegnato a raggiungere il pareggio di bilancio già nel primo mese di mandato e mantenerlo in seguito. La legge di bilancio per il 2027 punta a confermarlo, benché sia un anno di elezioni.
Figura 2
Nonostante l’austerity e i due trimestri di recessione, l’attività economica rimane comunque su livelli superiori a quelli raggiunti a fine 2023, quando Milei si è insediato. Il margine si allarga se si guarda alla media mobile di tale indicatore che depura l’indice dalla variabilità mensile.
Figura 3
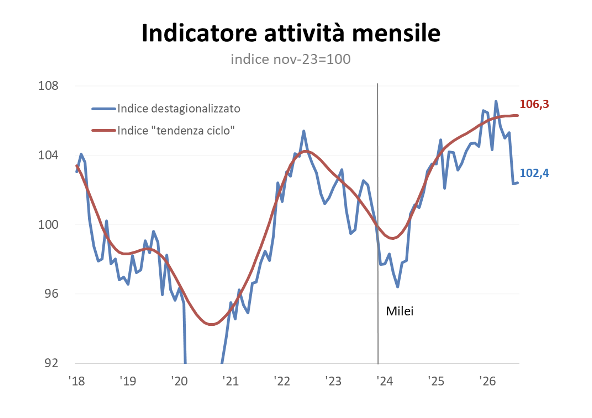
Un’economia a forma di K
Il problema è semmai la distribuzione settoriale della crescita. L’economia argentina assume sempre più la forma di una K. Alcuni comparti si espandono rapidamente, mentre altri arretrano e faticano a recuperare.
Figura 4
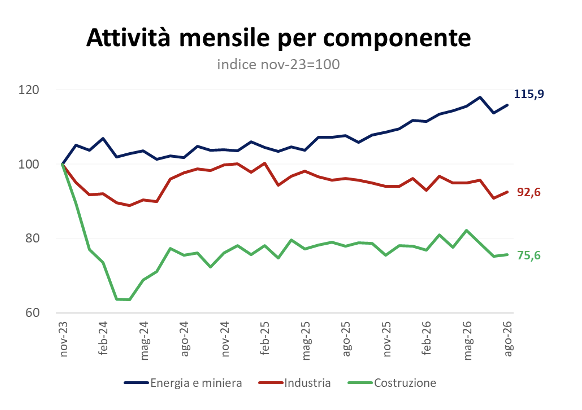
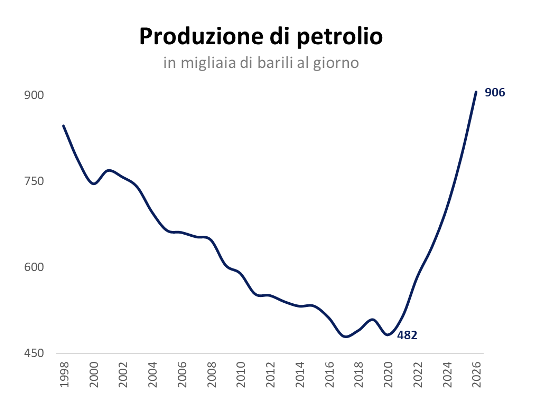
Energia, miniere e agricoltura sono i principali beneficiari del nuovo corso economico. Il settore energetico e minerario è cresciuto sensibilmente dall’insediamento di Milei, sostenuto dagli investimenti e dalla maggiore integrazione nei mercati internazionali. L’estrazione di petrolio è ai massimi di sempre. Anche l’agricoltura si prepara a un raccolto eccezionale, stimato in 163 milioni di tonnellate nel 2026, ben al di sopra della media dell’ultimo decennio, che era di 135 milioni di tonnellate.
Figura 5
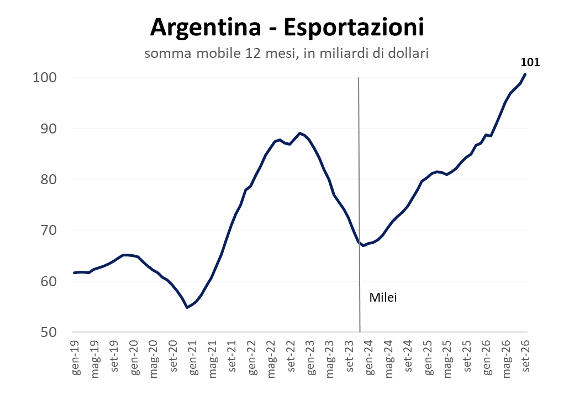
Questi risultati riflettono le scelte del governo: la progressiva eliminazione dei controlli sul tasso di cambio, la riduzione dei dazi all’esportazione e la rimozione di diversi meccanismi di regolazione dei prezzi hanno modificato gli incentivi per imprese e investitori. Così le esportazioni argentine raggiungono nuovi massimi, grazie sia ai prezzi sia alle quantità vendute.
Figura 6
All’estremo opposto si trovano le costruzioni e una parte dell’industria manifatturiera. L’industria deve affrontare uno shock positivo d’offerta: una concorrenza estera più intensa dopo decenni di protezione commerciale. Una parte delle imprese cresciute grazie a dazi elevati, sussidi e regolamentazioni fatica ad adattarsi. L’apertura riduce i costi per consumatori, ma comporta anche l’uscita dal mercato delle attività che non riescono a competere alle nuove condizioni.
Il blocco delle opere pubbliche ha colpito direttamente il settore edilizio, mentre la stretta creditizia cominciata a metà del 2025, ha ulteriormente frenato gli investimenti privati. Le piogge eccezionali degli ultimi mesi hanno aggravato le difficoltà del comparto anche se, da sole, non ne spiegano la debolezza strutturale.
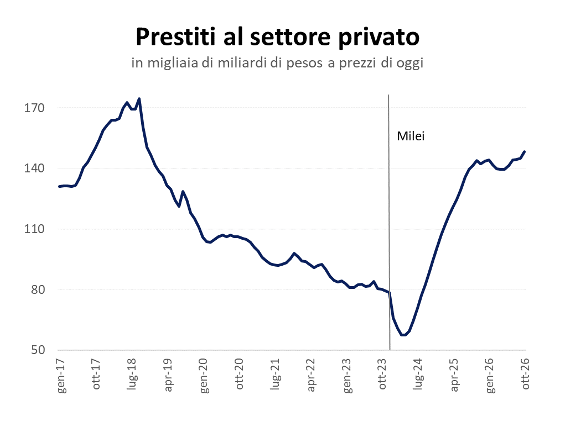
Il credito era stato uno dei motori della ripresa. Dopo il cambio di governo i prestiti al settore privato erano raddoppiati in termini reali, in buona parte grazie al pareggio di bilancio. Senza deficit da finanziare, lo stato ha smesso di assorbire il risparmio e le banche avevano iniziato a cercare nuovi clienti tra famiglie e imprese. Tra il 2023 e il 2025 il credito bancario al settore privato è passato dal 5 al 12 per cento del Pil. Ma a metà 2025 la corsa si è interrotta. Lo smantellamento disordinato dei titoli del Tesoro in cui le banche parcheggiavano la liquidità e l’incertezza pre-elettorale in vista del rinnovo del parlamento avevano fatto raddoppiare i tassi sui depositi dal 30 al 60 per cento. Per proteggere la propria liquidità, molti istituti avevano quindi ridotto o sospeso l’erogazione di nuovi prestiti.
Dopo le legislative di ottobre del 2025 i tassi sono scesi, ma il credito non è ripartito. Le banche hanno irrigidito i criteri di concessione e l’orizzonte del 2027 frena sia chi chiede un prestito sia chi lo concede.
Figura 7
La crescita a K conferma che l’Argentina vive una trasformazione che richiama la distruzione creatrice descritta da Schumpeter. Le risorse si spostano verso le attività più produttive, mentre quelle meno efficienti si ridimensionano o scompaiono. Il problema è che i due processi non sono simultanei. Un’impresa può chiudere in pochi mesi. La realizzazione di una nuova miniera, di un impianto energetico o delle infrastrutture necessarie può richiedere anni.
Inoltre, i settori in espansione sono spesso più intensivi in capitale e creano meno occupazione diretta rispetto alle costruzioni e a molte attività manifatturiere. Anche la geografia della crescita è diversa. La perdita di posti di lavoro si concentra nella provincia di Buenos Aires, mentre i nuovi investimenti energetici e minerari interessa le province lungo la dorsale andina e la Patagonia.
Per un presidente che tornerà alle urne nel 2027, i costidelle riforme arrivano prima dei benefici. Ed è qui che entra in gioco l’incertezza elettorale.
Il rischio politico frena gli investimenti
Negli ultimi anni, ogni appuntamento elettorale ha provocato forti oscillazioni sui mercati finanziari, simili a quanto visto nelle ultime settimane in Brasile. Il 12 agosto 2019, il giorno dopo la vittoria del kirchnerismo alle primarie, la Borsa di Buenos Aires perse il 38 per cento in una sola seduta. Nel novembre 2023, alla prima seduta dopo la vittoria di Milei, guadagnò il 23 per cento.
La reazione dei mercati anticipa la posta in gioco. Le elezioni argentine metteranno a confronto due modelli economici profondamente diversi. Da una parte c’è il programma di Milei, fondato su disciplina fiscale, apertura commerciale, deregolamentazione e attrazione degli investimenti esteri. Dall’altra, il peronismo propone un ruolo più ampio dello stato, maggiore protezione del mercato interno, espropriazioni, controlli di capitale e ricorso al finanziamento monetario del deficit.
Il risultato elettorale non determina soltanto chi governerà, ma anche quali regole varranno per gli investimenti negli anni successivi. Un progetto redditizio oggi può diventare meno conveniente se il prossimo governo modifica la politica commerciale, fiscale o valutaria. Di fronte a questa incertezza, rinviare una decisione è più conveniente che investire.
L’esperienza del 2025 ha mostrato quanto rapidamente il rischio politico possa trasformarsi in una crisi finanziaria. La sconfitta di Milei nelle elezioni provinciali di Buenos Aires aveva innescato una corsa contro il peso, contenuta anche grazie all’intervento degli Stati Uniti. Il sostegno del Tesoro americano, con uno swap da 20 miliardi di dollariprivo di condizionalitàe acquisti diretti di pesos, fu determinante per stabilizzare i mercati.
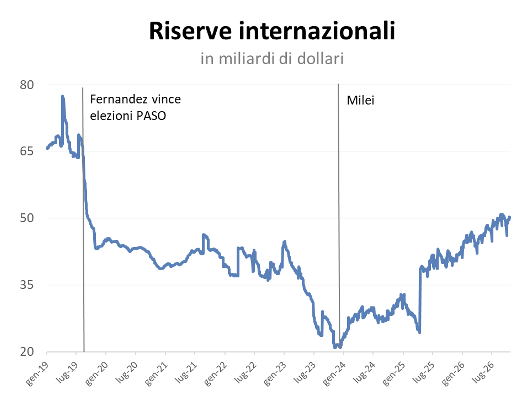
Adesso, di fronte all’incertezza delle elezioni del 2027, le imprese e famiglie iniziano a proteggersi dollarizzando i risparmi e rinviando gli investimenti. Anche il governo si prepara: quest’anno è tornato a comprare riserve per coprire le scadenze del debito del 2027 e contenere un’eventuale nuova corsa contro il peso. Le riserve internazionali, ai minimi quando Milei si è insediato, sono oggi ai livelli più alti dal 2019. A luglio è stato pubblicato un programma finanziario per far fronte alle elezioni del 2027. Ma, nonostante gli sforzi, il governo non può eliminare l’incertezza sulla continuità delle politiche economiche.
Figura 8
La sfida di mantenere il consenso degli argentini
Il rallentamento argentino nasce dall’interazione tra tre fattori: la riallocazione delle risorse tra settori, la debolezza del credito e l’incertezza elettorale. Finora il programma di stabilizzazione ha salvato il paese dall’iperinflazione e beneficiato i settori più produttivi, ma i suoi benefici non si sono ancora tradotti in una ripresa sufficientemente ampia.
Per Milei, la sfida diventa adesso politica: convincere gli argentini che i sacrifici di oggi produrranno benefici concreti domani. Se la crescita continuerà a concentrarsi in pochi settori, mentre industria e costruzioni perderanno posti di lavoro, il rischio è che il consenso si indebolisca prima che la trasformazione economica dia i suoi frutti.
Da qui alle elezioni di ottobre 2027, il governo dovrà dimostrare che la stabilità dei conti pubblici e l’apertura dei mercati possono tradursi in più occupazione e redditi più elevati. È su questo terreno, più che sui risultati finanziari, che si giocherà la possibilità di consolidare il nuovo modello economico e il successo politico di Milei.
Lavoce è di tutti: sostienila!
Lavoce.info non ospita pubblicità e, a differenza di molti altri siti di informazione, l’accesso ai nostri articoli è completamente gratuito. L’impegno dei redattori è volontario, ma le donazioni sono fondamentali per sostenere i costi del nostro sito. Il tuo contributo rafforzerebbe la nostra indipendenza e ci aiuterebbe a migliorare la nostra offerta di informazione libera, professionale e gratuita. Grazie del tuo aiuto!
Lascia un commento