Dalla pandemia ai venti di guerra sono tante le crisi che le economie mondiali hanno dovuto affrontare negli ultimi anni. Finora hanno dimostrato capacità di resistenza. Perché varie condizioni sono mutate e le banche centrali hanno più spazio di manovra.
Una risposta diversa alla crisi energetica
Negli ultimi anni le economie mondiali sono state sottoposte a uno stress straordinario. Oltre alla pandemia, ci sono stati gli scenari di guerra in Europa e in Medio Oriente, con conseguenti sanzioni, interruzione delle catene del valore e crisi energetiche nonché battaglie tariffarie, che non si vedevano dagli anni Trenta del secolo scorso. Eppure, le economie e i mercati finanziari hanno sinora mostrato una straordinaria e inattesa resilienza.
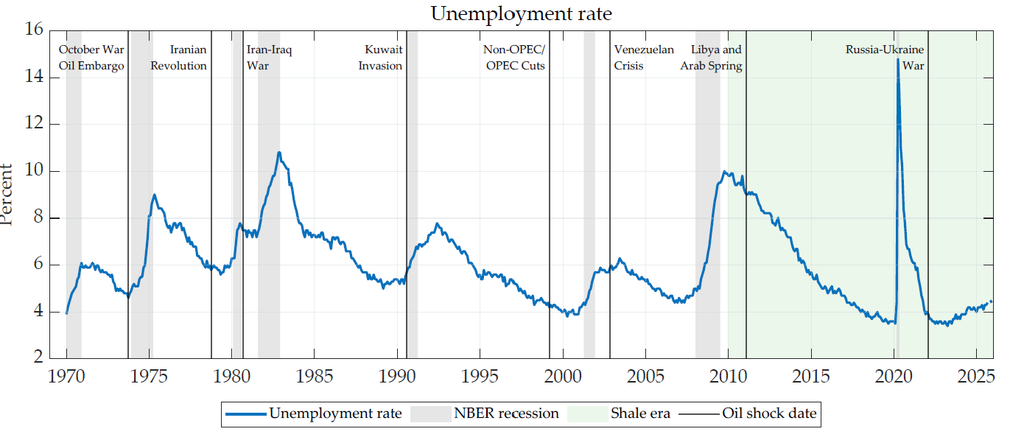
Le crisi energetiche che si sono succedute a partire dall’inizio degli anni Settanta hanno segnato profondamente il ciclo economico internazionale. La guerra del Kippur (1973-1974), la rivoluzione iraniana (1979), il conflitto tra Iraq e Iran (1980-1988) e la guerra del Golfo (1990-1991) hanno provocato fenomeni di stagflazione nei principali paesi occidentali e, per contro, una forte crescita nei paesi produttori di materie prime energetiche.
L’aggressione russa all’Ucraina nel 2022 e, soprattutto, la guerra tra gli Stati Uniti e l’Iran, con la successiva chiusura dello Stretto di Hormuz, sembrano tuttavia produrre effetti marcatamente diversi.
Innanzitutto, i paesi del Golfo, le cui infrastrutture energetiche hanno subito pesanti danni, attraversano una fase di forte rallentamento. Secondo un recente sondaggio Reuters, Qatar e Kuwait sono i paesi del Golfo per i quali gli economisti prevedevano la contrazione più forte nel 2026, pari a circa l’8 per cento. Anche gli Emirati Arabi e l’Arabia Saudita subirebbero una caduta del Pil compresa tra il 2 e il 5 per cento, non solo a causa del crollo della produzione petrolifera, ma anche a causa della crisi del turismo, dei servizi nonché di una drastica riduzione gli investimenti.
L’economia russa, poi, colpita dalle sanzioni e dagli attacchi con droni, registra da anni una crescita molto bassa.
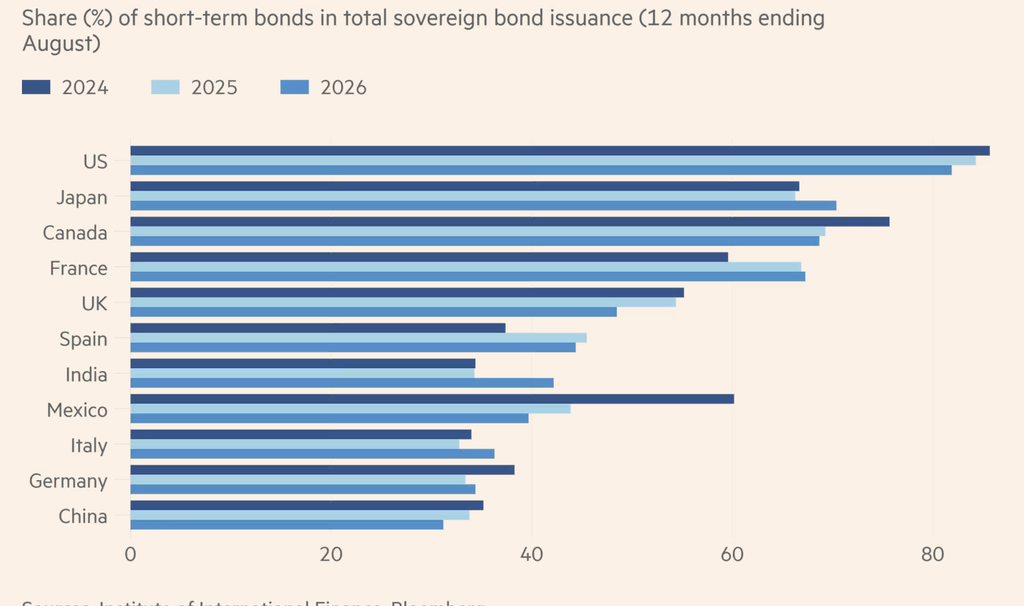
Per contro le economie dei paesi sviluppati hanno mostrato una sorprendente capacità di resistenza. È generalmente spiegata dal boom degli investimenti legati all’intelligenza artificiale e dalle politiche fiscali rimaste espansive a causa del riarmo e delle misure messe in atto per contrastare il caro energia. Inoltre, le politiche monetarie si sono finora mostrate prudenti nel combattere la crescita dell’inflazione. Sia perché le aspettative inflattive di lungo periodo, misurate con la swap curve, sono rimaste ancorate a livelli poco superiori al target sia perché in presenza di debiti pubblici molto alti e con una duration molto bassa le banche centrali probabilmente non hanno voluto metterne a rischio la sostenibilità (figura 1). È la così detta fiscal dominance.
Figura 1 – Paesi che emettono molto debito a breve
La rivoluzione dello shale-oil
Tuttavia, esiste forse una ragione più profonda per cui le economie occidentali mostrano una maggiore resilienza. Il caso più emblematico è quello americano. Un recentissimo lavoro di Diego Känzig, James Stock e Luca Zanotti, pubblicato nei Brookings Papers on Economic Activity, mostra come la rivoluzione dello shale oil, basata su fracking e perforazioni orizzontali, e la conseguente transizione degli Stati Uniti da importatore a esportatore netto di petrolio, abbiano lentamente trasformato gli effetti macroeconomici degli shock petroliferi: da restrittivi, sono diventati gradualmente espansivi.
Infatti, secondo gli autori, gli shock petroliferi generano oggi un aumento del reddito interno e della ricchezza che sostiene la produzione industriale, l’occupazione e la spesa delle famiglie. L’industria petrolifera registra i maggiori benefici diretti, ma i vantaggi si estendono al settore non minerario e anche agli Stati non produttori di petrolio. Persino i prezzi delle azioni delle società di trasporto e delle compagnie aeree, direttamente esposte all’aumento dei costi del carburante, reagiscono in modo più favorevole.
I risultati non implicano che prezzi del petrolio più elevati siano inequivocabilmente vantaggiosi per ogni famiglia o impresa statunitense. Piuttosto, la rivoluzione dello shale oil ha modificato l’equilibrio tra guadagni e perdite complessivi in misura tale che uno shock negativo dell’offerta globale di petrolio non genera più necessariamente una recessione negli Stati Uniti.
Ovviamente, in Europa e in Asia gli effetti recessivi delle crisi energetiche permangono, anche se la progressiva crescita delle fonti rinnovabili e del nucleare ha permesso di creare in questi settori importanti margini di guadagno che hanno probabilmente attenuato gli effetti recessivi dello shock.
Le conseguenze per le banche centrali
Nel frattempo, i prezzi al consumo hanno continuato a reagire agli shock petroliferi in maniera pressoché identica a quanto accadeva in passato. Tuttavia, un tempo la Federal Reserve doveva bilanciare gli effetti restrittivi dell’aumento dei prezzi del petrolio con quelli inflazionistici. Ora, invece, proprio perché lo shock petrolifero può avere effetti positivi sulla domanda aggregata americana, i responsabili della politica monetaria potrebbero aumentare i tassi di interesse in misura maggiore per contrastare le pressioni inflazionistiche.
Rimane poi un’ultima osservazione che riguarda i tassi d’interesse a lunga scadenza sia americani che internazionali. Hanno recentemente mostrato una forte correlazione positiva con i prezzi dell’energia e le notizie provenienti dal Medio Oriente. Anche in questo caso, le banche centrali si sono in genere dimostrate molto efficaci nell’influenzare le aspettative sui tassi e sui prezzi.
Speriamo solo che non si facciano catturare dai governi.
Figura 2 – Principali shock petroliferi e ciclo economico negli Stati Uniti
Lavoce è di tutti: sostienila!
Lavoce.info non ospita pubblicità e, a differenza di molti altri siti di informazione, l’accesso ai nostri articoli è completamente gratuito. L’impegno dei redattori è volontario, ma le donazioni sono fondamentali per sostenere i costi del nostro sito. Il tuo contributo rafforzerebbe la nostra indipendenza e ci aiuterebbe a migliorare la nostra offerta di informazione libera, professionale e gratuita. Grazie del tuo aiuto!
 Rony Hamaui è laureato all'Università Commerciale L. Bocconi e Master of Science alla London School of Economics. E’ professore a contratto presso l'Università Cattolica del Sacro Cuore di Milano, segretario generale de Assbb (Associazione per gli Studi Banca e Borsa), amministratore unico di Airosh S.p.a.s, Vice Presidente del Cdec (Fondazione Centro di Documentazione Ebraica contemporanea).
Ha ricoperto numerosi incarichi presso il gruppo Intesa Sanpaolo, quali Direttore Generale di Mediocredito Italiano, AD di Mediofactoring, responsabile Financial Institutions e del Servizio studi della Banca Commerciale Italiana nonché professore a contratto presso l' Università di Bergamo e l' Università Bocconi.
È autore di numerosi articoli scientifici e ha scritto e curato diversi libri riguardanti gli intermediari, i mercati finanziari internazionali, lo sviluppo economico finanziario nei paesi arabi e il populismo.
Savino
E’ finita l’industria, è finito il commercio import-export, è finito il ciclo delle materie prime. Se non c’è stata crisi, ciò significa che c’è stato qualcosa di peggio di una “semplice” crisi.
Kim ALLAMANDOLA
Quando la borsa non vede crisi evidenti significa che sta cuocendo una crisi maggiore ancora.
Il modello occidentale, urbanocentrico, è finito, la città non ha più un motore economico avendo perso le fabbriche con la globalizzazione ed il mero progresso che riduce sempre più la necessità di manodopera e quindi di alloggi per i lavoratori, e perde gli uffici col telelavoro che non si può ancora bloccare a lungo. Il quiet quitting sta raggiungendo livelli da nichilismo, il diniego modalità struzzo dei dinosauri che rifiutano di vedere il cambiamento completa il quadro.
Non scoppia la mega-crisi perché è finito un sistema sociale intero, quindi si cerca sino all’ultimo di negarlo e quando scoppia scoppia la moneta, la società, le istituzioni reazionarie sono spazzate via perché non possono più evolvere, le nuove ancora non emergono ma appena accenneranno partirà la valanga. Chi sta in cima pensa ancora di cavalcarla ed è improbabile possa accadere.
Con la fine della città sono finiti i grandi capitali, il gioco del debito immobiliare porta giù le banche, la gig economy sprofonda in mancanza di schiavi economici senza nulla ben concentrati, per questo cercano di frenare il new deal che impone distributismo, nuove case e capannoni, non palazzi. Semi autonomia con fotovoltaico e stoccaggio, telelavoro, non trasporto collettivo bestiame e uffici sfoggiando fast tech e fast fashion. Quel che si vede è l’ultima danza nel bunker di hitler, da parte dei nazisti moderni, che parlano inglese.
Alberto Neri
Per dire che l’ economia va bene, in particolare quella Usa, col debito di partite correnti che hanno, bisogna essere proprio fuori dal mondo. Complimenti alla Voceinfo