Decontribuzione Sud ha ridotto il costo del lavoro nelle imprese meridionali. Ne ha così sostenuto profittabilità, liquidità e ricavi negli anni della pandemia e dell’inflazione elevata. Ma non ha inciso su occupazione, salari e investimenti.
Decontribuzione Sud: meno utilizzata del previsto
Introdotta nell’ottobre 2020, Decontribuzione Sud ha tagliato del 30 per cento i contributi previdenziali a carico dei datori di lavoro privati per tutti i rapporti di lavoro con sede nelle otto regioni del Mezzogiorno. Per l’impresa media, ha significato una riduzione del 5,6 per cento del costo del lavoro, non condizionata a nessun requisito in termini di assunzioni o investimenti. La legge 178/2020 vi aveva destinato 41,7 miliardi di euro in undici anni. La misura originaria si è interrotta il 31 dicembre 2024, cinque anni prima del previsto, quando la Commissione europea non ha più prorogato i quadri temporanei sugli aiuti di stato su cui si reggeva. Un recente studio quantifica gli effetti che lo sgravio ha avuto sull’attività e i bilanci delle imprese negli anni della sua applicazione.
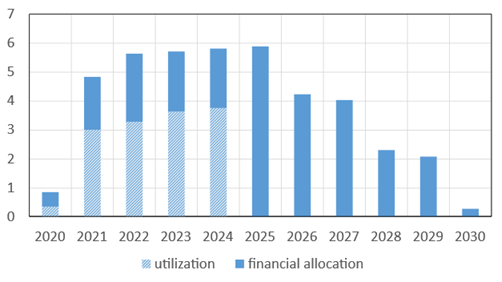
Per uno stanziamento di circa 5,5 miliardi l’anno fino al 2025, l’utilizzo effettivo delle risorse si è fermato fra i 3 miliardi del 2021 e i 3,7 del 2024, circa il 60 per cento dei fondi disponibili (figura 1).
È dovuto soprattutto al fatto che più di un’impresa su cinque non ha usufruito del tutto di Decontribuzione Sud. Risulta invece meno frequente un utilizzo parziale della misura: le aziende che hanno usato lo sgravio lo hanno applicato a circa nove decimi della propria forza lavoro.
Figura 1 – Risorse stanziate e utilizzo effettivo, miliardi di euro
L’adesione è stata inoltre più alta tra le aziende di media dimensione: l’80 per cento dei lavoratori in quelle tra 20 e 249 addetti ne ha beneficiato, contro appena il 30 per cento in quelle con più di mille addetti e meno del 70 in quelle con meno di dieci.
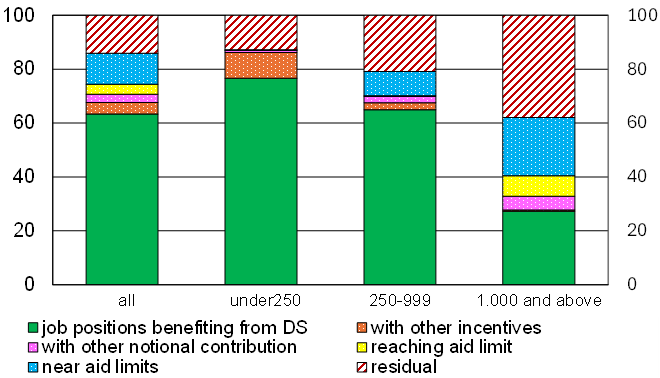
Per le aziende più grandi il basso utilizzo di Decontribuzione Sud è spiegato principalmente dai massimali europei agli aiuti di stato, che possono esaurirsi rapidamente anche per via del ricorso contemporaneo ad altre misure (figura 2).
Per le micro-imprese, oltre che l’utilizzo di altri incentivi concorrenti (bonus giovani e donne) o della cassa integrazione, potrebbe pesare anche il requisito della regolarità dei versamenti contributivi. I dati d’impresa non consentono di verificarlo puntualmente, ma gli ordini di grandezza corroborano l’ipotesi: nel 2023, secondo l’Inps, le irregolarità contributive riguardavano quasi un quarto delle imprese meridionali, presumibilmente concentrate fra quelle di minore dimensione.
Figura 2 – Quota delle posizioni lavorative a cui Decontribuzione Sud non è stata applicata, per presunta motivazione (valori percentuali)
Costi più bassi e maggior redditività
Per quantificare l’effetto di Decontribuzione Sud, un semplice confronto tra chi l’ha usata e chi non l’ha fatto sarebbe fuorviante. L’appartenenza a uno dei due gruppi è infatti determinata in larga parte dalla localizzazione geografica delle imprese. Il confronto rischierebbe quindi di essere influenzato dalla più vivace dinamica del Pil del Mezzogiorno negli anni successivi alla pandemia, spiegata in larga parte dalla forte crescita dell’edilizia, sospinta dai bonus fiscali e dagli investimenti pubblici e dalla fine del blocco delle assunzioni pubbliche. C’è inoltre un problema di selezione: fra i requisiti per l’accesso al beneficio c’erano la regolarità contributiva e l’assenza di difficoltà finanziarie. Di conseguenza, già in partenza le imprese beneficiarie erano caratterizzate da migliori condizioni economico-finanziarie; il confronto sovrastimerebbe quindi l’effetto della misura.
Per ovviare a queste difficoltà e isolare l’effetto della misura, lo studio prende in considerazione le piccole e medie società di capitali situate in prossimità del confine amministrativo tra Centro Nord e Mezzogiorno. L’ipotesi è che per questo gruppo di imprese, altrimenti simile, l’unica variazione rilevante nel periodo sia stata l’introduzione di Decontribuzione Sud. L’analisi si concentra sul differenziale di crescita di numerosi indicatori di attività d’impresa fra i due gruppi nel periodo 2019-2023.
I risultati mostrano che tra le imprese del Mezzogiorno il costo del lavoro per addetto è sceso di poco più del 4 per cento, in linea con il taglio contributivo. Il risparmio si è trasferito alle variabili di bilancio, con un aumento di redditività e liquidità. Sono cresciuti anche ricavi e valore aggiunto per addetto, ma solo a partire dal 2023 e solo nelle imprese con maggiore intensità di lavoro: negli anni di maggiore inflazione lo sgravio potrebbe avere consentito di contenere i prezzi e guadagnare competitività. Non si riscontrano invece effetti su occupazione, retribuzioni e investimenti, né sulla sopravvivenza delle imprese.
I risultati sono robusti a un’ampia serie di controlli. In particolare, non cambiano se si tiene conto degli altri aiuti ricevuti dalle imprese nello stesso periodo, delle restrizioni sanitarie per il contenimento del Covid o dell’utilizzo dei fondi europei di coesione a livello locale.
Un sostegno ai bilanci, ma sotto un quadro regolatorio incerto
Secondo i nostri risultati indicano che Decontribuzione Sud ha quindi contribuito ad attenuare gli effetti potenziali della pandemia (e del successivo periodo di elevata inflazione) sulle condizioni finanziarie delle imprese meridionali, rafforzandone redditività e liquidità in un momento di forte pressione sui margini.
La mancanza di effetti su occupazione e investimenti potrebbe essere in parte legata all’incertezza sulla compatibilità della misura con i quadri temporanei sugli aiuti di stato. È stata infatti soggetta a ripetute autorizzazioni europee ravvicinate nel tempo, con soglie variabili a ogni rinnovo. In mancanza di un quadro regolatorio stabile, è possibile che i risparmi di costo generati dallo sgravio siano stati usati per rafforzare la posizione finanziaria di breve termine invece che per sostenere progetti pluriennali.
* Le opinioni espresse sono personali e non impegnano in alcun modo la Banca d’Italia o il Sistema europeo di banche centrali.
Lavoce è di tutti: sostienila!
Lavoce.info non ospita pubblicità e, a differenza di molti altri siti di informazione, l’accesso ai nostri articoli è completamente gratuito. L’impegno dei redattori è volontario, ma le donazioni sono fondamentali per sostenere i costi del nostro sito. Il tuo contributo rafforzerebbe la nostra indipendenza e ci aiuterebbe a migliorare la nostra offerta di informazione libera, professionale e gratuita. Grazie del tuo aiuto!
 Lavora presso il Dipartimento di Economia e statistica della Banca d’Italia; in precedenza è stato anche economista all’Ocse. Ha conseguito il dottorato in economia alla University of Essex (Regno Unito). È membro del Centro di analisi delle politiche pubbliche dell'Università di Modena e Reggio Emilia.
 Economista presso il Dipartimento di Economia e Statistica della Banca d’Italia nella Divisione Imprese ed Economie Regionali. Ha conseguito il PhD in Economics presso la Universitat Pompeu Fabra. Si interessa in particolare di economia d'impresa, produttività ed economia regionale.
Lascia un commento