Dopo la perequazione “per scaglioni” durata lo spazio di un biennio, per il 2027 il governo ripristina quella “per fasce”. Genera iniquità fra pensioni contigue e torna a colpire gli assegni del ceto medio il cui potere d’acquisto è già stato falcidiato.
Il panorama internazionale
L’indicizzazione ai prezzi serve a preservare il potere d’acquisto delle pensioni, ma, in contesti “normali” dove i salari crescono in termini reali, non basta a impedire l’impoverimento relativo dei pensionati rispetto agli attivi. Neppure impedisce il fenomeno delle pensioni “d’annata”, cioè diversificate per anno di decorrenza. Per entrambi i motivi, in molti paesi le pensioni sono rimaste lungamente indicizzate ai salari. La situazione resta tale in Germania, Paesi Bassi, Regno Unito, Svezia, Australia, alcuni paesi dell’Europa dell’Est e dell’America Latina. Tuttavia, le difficoltà finanziarie, causate dall’invecchiamento demografico, hanno indotto la maggior parte degli stati a ripiegare sull’indicizzazione ai prezzi, oggi presente in Francia, Spagna, Grecia, Ungheria, Slovacchia, Stati Uniti, Canada, Giappone, Brasile, Messico, Argentina, Colombia, e altrove. Un terzo gruppo di paesi, di cui fanno parte Svizzera, Finlandia, Polonia, Bulgaria, Romania, Repubblica Ceca, Croazia, Slovenia e Paesi Baltici, hanno scelto sistemi ibridi che, al recupero dell’inflazione, aggiungono una crescita del potere d’acquisto parzialmente commisurata alla dinamica reale dei salari o del Pil. Un caso a sé stante è il Portogallo. A prescindere dalla modalità (salari, prezzi o sistemi ibridi) l’indicizzazione tende ovunque a essere sia stabile, cioè durevolmente regolata da una legge “ordinaria” anziché annualmente demandata alla legge di bilancio, sia universale, cioè indipendente dall’importo della pensione.
Il caso italiano: “scaglioni” versus “fasce”
L’Italia è un caso del tutto particolare. L’aggancio ai salari fu soppresso nel 1992 e, da allora, l’indicizzazione ai prezzi in misura piena è riservata alle pensioni medio‑basse, mentre le altre devono subire un’indicizzazione parziale, equivalente a una tassa occulta sul potere d’acquisto. Fino al 2013, l’indicizzazione è stata ‘per scaglioni’, cioè la tassa è stata regolata da una ‘aliquota marginale’ crescente che fa aumentare la “aliquota media” senza soluzione di continuità. In sostituzione di tale meccanismo, paragonabile alla tassazione progressiva dei redditi, nel 2014 il governo Letta importò l’indicizzazione ‘per fasce’ dal Portogallo che l’aveva infelicemente inventata nel 2006. In pratica, il ‘meccanismo portoghese’ distribuisce le pensioni in classi d’importo (chiamate fasce) assegnando a ciascuna un’indicizzazione parziale da applicare a ogni pensione a essa appartenente, senza distinguerne l’ultimo euro dal primo. All’interno di ciascuna fascia, resta così configurata una tassazione ‘proporzionale’ del potere d’acquisto, cioè una flat tax. Inoltre, l’indicizzazione parziale decresce da una fascia alla successiva, cosicché la flat tax cresce a scatti generando inique disparità fra pensioni contigue. Al punto che le pensioni prossime al limite superiore di una fascia supererebbero quelle prossime al limite inferiore della fascia seguente se, per impedirlo, non intervenissero tortuose clausole di salvaguardia a discapito della linearità e della trasparenza. Con l’eccezione del 2022, le fasce sono rimaste in vigore fino al 2025, quando sono tornati gli scaglioni, ma il disegno di legge di bilancio approvato dal governo ne prevede il ritorno nel 2027.
L’iniquità delle fasce, ricordata qui succintamente, è stata analizzata in dettaglio in un altro intervento su lavoce.info, mentre l’intento odierno è di indagare la dimensione degli effetti da esse generati.
L’inganno del sacrificio temporaneo
Nella figura 1 è rappresentata l’erosione del potere d’acquisto subita, fra il 2014 e il 2027, da quattro pensioni che, a fine 2013, superavano il minimo di 4, 7, 10 e 15 volte. In euro mensili netti valevano, rispettivamente, 1.526, 2.391, 3.239 e 4.620. Il grafico mostra che la pensione da 4 volte il minimo (a fortiori anche le più basse) ha preservato il potere d’acquisto originario. Mostra altresì che la svalutazione cumulata delle altre è cresciuta lentamente nei primi nove anni, complice la bassa inflazione, raggiungendo nel 2022 valori intorno al 2 per cento. Le cose sono cambiate nel biennio 2023‑2024 in cui la svalutazione cumulata è esplosa fino a raggiungere il 10,8 per cento per la pensione da 15 volte il minimo, il 9,6 per cento per quella da 10 volte e l’8,2 per cento per quella da 7 volte. Nel biennio 2025‑2026 ha rallentato in virtù dell’inflazione contenuta e del ripristino degli scaglioni, ma nel 2027 riprenderà il galoppo a causa del ritorno alle fasce e dell’elevata inflazione del 2026. Alla fine della storia, la pensione da 15 volte il minimo avrà perso il 12,8 per cento equivalente a 1,7 mensilità, quella da 10 volte l’11,4 per cento equivalente a 1,5 mensilità e quella da 7 volte il 9,7 per cento equivalente a 1,3 mensilità.
Figura 1
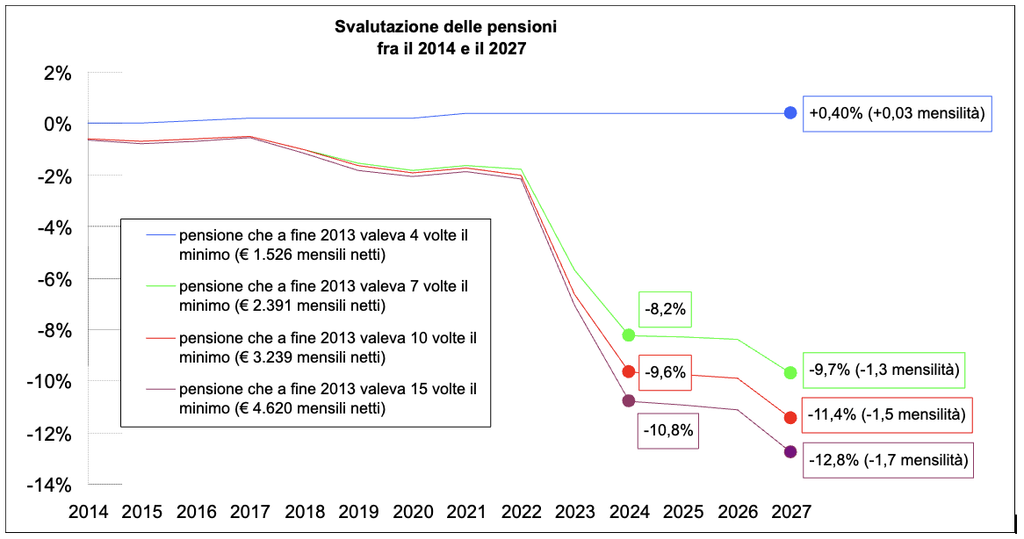
I governi si ostinano a presentare l’indicizzazione parziale come un sacrificio temporalmente circoscritto, mentre la verità è che abbassa la base di calcolo dell’indicizzazione successiva rendendo irreversibile la perdita.
La svalutazione è meritata?
Il pressappochismo può indurre taluno a sostenere che la svalutazione è meritata perché le pensioni considerate nel grafico, avendo avuto decorrenza anteriore al 2014, sono calcolate perlopiù, se non interamente, col sistema retributivo. È pur vero che tale sistema premia in ragione della forbice fra la retribuzione di inizio carriera e quella finale. E altresì vero che la prima tende a essere uniforme e che il premio cresce quindi con la seconda. Tuttavia, è stato spiegato (Il Sole‑24 Ore del 28 luglio 2018) che la crescita non è illimitata. Anzi, il premio ha la forma di una U rovesciata, cioè sale fino a un massimo oltre il quale scende fino a diventare negativo nei casi di retribuzione finale elevata. Vale a dire che, in tali casi, il ricalcolo contributivo tende a dare esiti superiori alla pensione retributiva.
Le ragioni sono molte. La principale risiede nel fatto che il sistema retributivo fa pagare i contributi sull’intera retribuzione, mentre la cosiddetta ‘aliquota di rendimento’ del 2 per cento (per anno d’anzianità contributiva) è applicabile solo allo scaglione di retribuzione pensionabile superiormente delimitato dal ‘tetto’, mentre agli scaglioni successivi sono applicabili aliquote decrescenti fino allo 0,9 per cento. Il risultato è che, nel 2014, una retribuzione pensionabile di 200mila euro ha generato (con 40 anni d’anzianità) una pensione retributiva del 50 per cento anziché dell’80 per cento. Una seconda ragione è che le carriere prestigiose tendono a essere più lunghe, cosicché il ricalcolo contributivo beneficia di montanti e coefficienti di trasformazione elevati. Ciononostante, le ‘pensioni d’oro’ hanno subito non solo il danno permanente causato dall’indicizzazione parziale ai prezzi, segnatamente dalle fasce, ma anche quello, temporaneo ma prolungato, dei drastici contributi di solidarietà a esse inflitti nei trienni 2014‑2016 e 2019‑2021.
Cosa si dovrebbe fare
In altri interventi (qui, qui e qui) sono state ripetutamente spiegate l’incompiutezza del sistema contributivo e la tecnica di indicizzazione necessaria a completarlo. Nelle stesse sedi sono state altresì prospettate le difficoltà “socio‑politiche” che ostacolano l’adozione di tale tecnica, il cui ‘coordinamento’ coi coefficienti di trasformazione richiede uno sforzo intellettuale che la classe politica non è disposta a fare. Il paradosso è congenito, cioè nasce con la riforma Dini, in occasione della quale le raccomandazioni dello scrivente restarono incomprese, e sembra irreversibile.
Sarebbe almeno auspicabile un’indicizzazione ai prezzi che, sulla scia degli altri paesi, sia stabile, per consentire ai pensionati di programmare la vecchiaia senza gli incubi delle leggi di bilancio, e universale per evitare l’appiattimento che contraddice l’etica del sistema contributivo secondo cui a storie contributive diverse devono seguire pensioni diverse. Di certo, appare contraddittorio ammettere le diversità alla decorrenza per eroderle dopo.
Lavoce è di tutti: sostienila!
Lavoce.info non ospita pubblicità e, a differenza di molti altri siti di informazione, l’accesso ai nostri articoli è completamente gratuito. L’impegno dei redattori è volontario, ma le donazioni sono fondamentali per sostenere i costi del nostro sito. Il tuo contributo rafforzerebbe la nostra indipendenza e ci aiuterebbe a migliorare la nostra offerta di informazione libera, professionale e gratuita. Grazie del tuo aiuto!
Lascia un commento